旧NISAの非課税期間が終わる時に値上がりしていたら?それまでの値上がり益は非課税のまま。課税口座に移すと、その後の値上がり分には税金がかかる
仮に、2023年の初めに約62.2万円で買った分が、TOPIXの2022年末から2025年末までの上昇率(約80.2%)と同じだけ値上がりし、期限に約112.1万円になっていたとします。期限までの値上がり益は約49.9万円で、課税口座なら約10.1万円の税金がかかる額です。
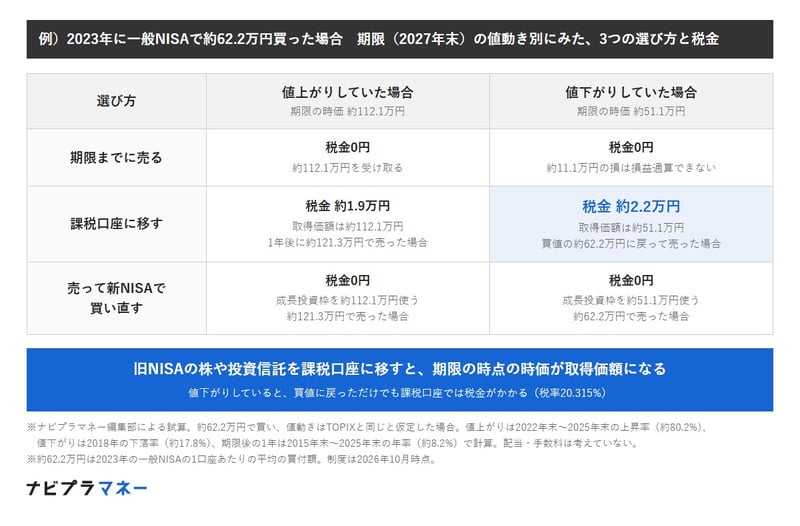
- 【期限までに売る】約112.1万円を受け取り、税金は0円
- 【課税口座に移す】取得価額は約112.1万円。期限のあとに年率約8.2%で1年値上がりして約121.3万円で売ると、税金は約1.9万円
- 【売って新NISAで買い直す】新NISAの成長投資枠を約112.1万円使う。1年後に約121.3万円で売っても税金は0円
値上がりしていた場合は、どれを選んでも期限までの値上がり益に税金はかかりません。違いが出るのは期限のあとの値上がり分で、課税口座では10万円の値上がりにつき2万315円の税金がかかります。新NISAの成長投資枠は年間240万円、生涯で1200万円までです。
※試算の前提:買付額は約62.2万円(金融庁の調査による2023年の一般NISAの1口座あたりの平均)。値動きはTOPIXと同じと仮定し、期限の時価は日本取引所グループ「TOPIX年間四本値」の2022年末(1891.71)から2025年末(3408.97)までの上昇率で計算しています。
期限のあとの年率約8.2%は、2015年末から2025年末までの10年間のTOPIXの年率です。配当、売買の手数料、売ってから買い直すまでの値動きは考えていません。
旧NISAの非課税期間が終わる時に値下がりしていたら?課税口座に移すと、買値に戻っただけでも税金がかかる
仮に、約62.2万円で買った分が、2016〜2025年の10年間でTOPIXの年間の下落が最も大きかった2018年の率(約17.8%)と同じだけ値下がりし、期限に約51.1万円になっていたとします。もとの買値との差は約11.1万円の損です。
- 【期限までに売る】約51.1万円を受け取り、税金は0円。約11.1万円の損は損益通算できない
- 【課税口座に移す】取得価額は約51.1万円。のちに買値の約62.2万円まで戻って売ると、約11.1万円が利益になり、税金は約2.2万円(手取りは約60.0万円)
- 【売って新NISAで買い直す】新NISAの成長投資枠を約51.1万円使う。買値の約62.2万円まで戻って売っても税金は0円
課税口座に移すと、もとの買値から見ると利益が出ていないのに、約2.2万円の税金がかかる計算です。期限の時点の時価が新しい取得価額になるため、値下がりのあとに戻った分が利益として数えられます。
※試算の前提:買付額は約62.2万円。期限の時価は、日本取引所グループ「TOPIX年間四本値」の2017年末(1817.56)から2018年末(1494.09)までの下落率で計算。税率は20.315%。配当、売買の手数料、売ってから買い直すまでの値動きは考えていません。
例)2023年に一般NISAで約62.2万円買った場合 期限(2027年末)の値動き別にみた、3つの選び方と税金

SMBC日興証券(旧日興コーディアル証券)出身。証券外務員一種保有。富裕層や法人に向けた資産運用コンサルティングに従事。現在は株式会社モニクルリサーチにて、複数のWebメディアで金融記事の企画・執筆・監修を行う。