NISAならいくら増える?年3%で運用できれば10年で約34.4万円増えるが、元本割れすることもある
金融庁によると、NISA口座で投資した金融商品から得られる利益は非課税です。仮に100万円を投資信託に投資し、年3%で運用できた場合は、10年後に約134.4万円、利益は約34.4万円で、税金はかかりません。
- 【年3%で運用できた場合】10年後に約134.4万円(利益約34.4万円、非課税)
- 【年0%だった場合】10年後も100万円のまま
- 【年−3%が続いた場合】10年後に約73.7万円(約26.3万円の元本割れ)
金融庁は、投資信託は預金とは異なり元本が保証されていないとしています。年3%はあくまで仮定の数字で、実際の運用成果は相場の動きによって大きく変わります。
例)100万円を10年置いた場合の利息・利益(個人向け国債・ゆうちょ銀行の定期貯金・NISA)
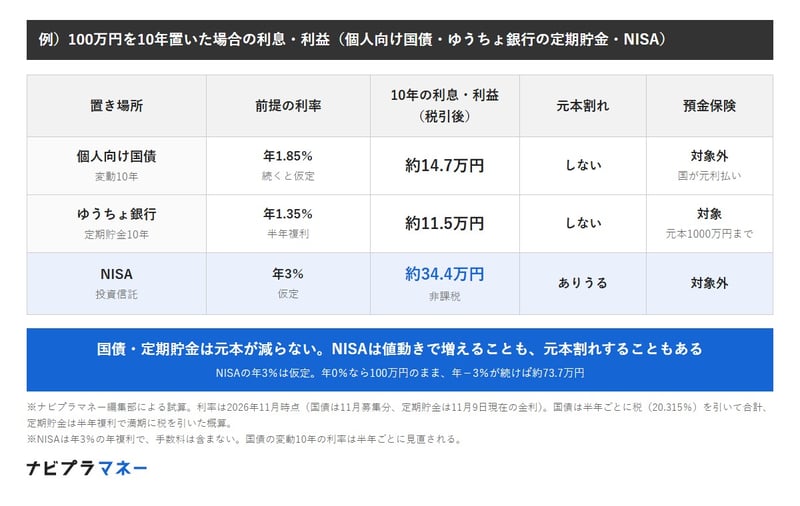
出所:財務省「個人向け国債の発行条件等(令和8年11月6日)」、ゆうちょ銀行「金利一覧」、国税庁「No.1310 利息を受け取ったとき(利子所得)」をもとにナビプラマネー編集部作成
預金保険で守られるのはどれ?定期預金は元本1000万円までとその利息、国債と投資信託は対象外
預金保険機構によると、金融機関が破綻した場合、定期預金などは1つの金融機関ごとに預金者1人あたり元本1000万円までと、破綻日までの利息等が守られます。ゆうちょ銀行の貯金も対象です。
- 【定期預金・定期貯金】元本1000万円までとその利息等が預金保険で守られる
- 【個人向け国債】預金保険の対象ではない。元本と利子は国が支払う(財務省)
- 【NISAで買う投資信託】預金保険の対象ではなく、元本の保証もない
定期預金で1000万円を超えるお金を置く場合は、超えた分が預金保険の範囲から外れる点も、あわせて確かめておくと安心です。

SMBC日興証券(旧日興コーディアル証券)出身。証券外務員一種保有。富裕層や法人に向けた資産運用コンサルティングに従事。現在は株式会社モニクルリサーチにて、複数のWebメディアで金融記事の企画・執筆・監修を行う。