【2029年8月から】確定申告しない株の配当も判定に入る
冒頭で触れた見直しは、2026年6月5日に公布された健康保険法等の一部を改正する法律に盛り込まれたものです。まずは、いまの判定で何が起きているのかを見ておきましょう。
いまは申告するかどうかで差が出る
上場株式の配当は、源泉徴収だけで済ませて確定申告をしないこともできます。この場合、市区町村は配当の所得をつかめず、窓口負担割合や保険料の判定に入りません。
確定申告をすれば配当も所得に数えられるため、同じ配当を受け取っていても、申告するかどうかで負担が変わります。厚生労働省も、この不公平は正す必要があると説明しているのです。
例)75歳単身・年金収入180万円・配当30万円の場合 配当の申告の有無で窓口負担割合が変わる
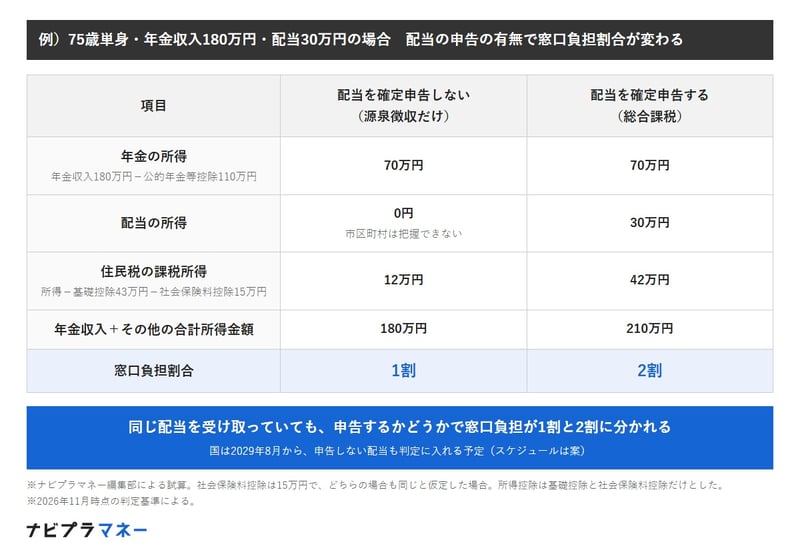
出所:厚生労働省「後期高齢者医療制度における金融所得の公平な反映のスケジュールについて」、同「後期高齢者の窓口負担割合の変更等(令和3年法律改正について)」をもとにナビプラマネー編集部作成
- 年金の所得:どちらも70万円(年金収入180万円−公的年金等控除110万円)
- 配当の所得:申告しない場合は0円、申告する場合は30万円
- 住民税の課税所得:申告しない場合は12万円、申告する場合は42万円
- 年金収入+その他の合計所得金額:申告しない場合は180万円、申告する場合は210万円
- 窓口負担割合:申告しない場合は1割、申告する場合は2割
※試算の前提:配当を申告する場合は総合課税を選んだものとしました。所得控除は基礎控除43万円と社会保険料控除15万円だけで、どちらの場合も同じと仮定しています。
金融機関が書類を広域連合へ出す
見直し後は、金融機関などが税務署に出している配当の支払調書などを、後期高齢者医療広域連合にもオンラインで出すよう義務づけられます。その情報をもとに、申告していない配当なども、保険料の計算や窓口負担割合の判定に反映する仕組みです。
対象になるのは配当などの「所得」で、預貯金の残高のような「資産」ではありません。お金を多く持っているだけで割合が上がるわけではない点は、押さえておきたいところです。
反映は2029年8月からの予定
10月16日の資料では、2029年1月末までに出される2028年分の書類をもとに、2029年8月から反映するスケジュール案が示されました。2030年8月以降は、すべての書類の金融所得を反映する予定です。
いずれもまだ案の段階で、国会では国民健康保険や介護保険でも検討すべきという指摘も出ています。今後の決定は、厚生労働省の発表で確かめていきましょう。
まとめにかえて
後期高齢者医療の窓口負担は、住民税の課税所得と「年金収入+その他の合計所得金額」で決まり、年金だけで暮らす単身なら年200万円あたりが2割の目安です。割合は世帯でそろい、毎年8月1日に前年の所得で見直されます。
株の配当を受け取っている人は、2029年8月から申告していない分も判定に入る予定です。自分の割合や3割からの申請に当たるかが気になるときは、お住まいの市区町村の後期高齢者医療の窓口か、都道府県の後期高齢者医療広域連合に問い合わせてください。

地方公務員・保険代理店出身。証券外務員二種保有。自治体で国民健康保険の賦課や高額療養費、退職に伴う年金切り替え等の実務に従事。複雑な社会保障制度に精通し、現在は株式会社モニクルリサーチが運営する複数のWebメディアで年金・貯蓄・退職金等の情報を発信。
関連タグ
RELATED ARTICLES関連記事