
NISAで投資信託を積み立てていた家族が亡くなったとき、NISAの口座や非課税枠はどうなるのでしょうか。「NISAなら税金はかからない」と聞いていても、家族が受け継いだあとに売ると税金がかかるのか、いくらになるのかは分かりにくいところです。
ここでは、NISAの口座が閉じられたあと中の投資信託がどこへ移るのか、非課税枠は家族に引き継げるのかを、法令と国税庁の資料で確かめます。あわせて、相続税を計算するときの評価のしかたと、受け継いだあとに売るときの税金の決まりも整理します。
そのうえで、50代のNISA口座1口座あたりの投資信託の時価残高(約112.9万円)を例に、受け継いだあとに売ったときの税金を試算し、同じ投資信託を特定口座で持っていた場合と比べます。
※約112.9万円は、金融庁「NISA口座の利用状況調査(2025年12月末時点)」の50歳代の投資信託の時価残高(6兆2440億2919万円)を、50歳代のNISA口座数(553万1813口座)で割った値です(買付のない口座も含みます)。
NISAの持ち主が亡くなると口座はどうなる?非課税の口座は閉じられ、中の投資信託は相続人の特定口座・一般口座へ移る
NISAの持ち主が亡くなったら、相続人は、亡くなったことを知った日以後遅滞なく、NISA口座のある金融機関に「非課税口座開設者死亡届出書」を出すことになっています(租税特別措置法施行令第25条の13の5)。
NISA口座の中の投資信託は、相続によってNISA口座から払い出されたものとして扱われます。相続人がそのままNISA口座を受け継ぐことはできず、受け継いだ投資信託は相続人の課税口座(特定口座または一般口座)に移ります。
- 【NISA口座】届け出をもとに閉じられる
- 【中の投資信託】相続人の特定口座または一般口座へ移る
- 【亡くなった日までの値上がり益】NISA口座の中で生じた分として、税金はかからない
亡くなった日までの値上がり益に税金がかからないのは、相続による払い出しの時の価額で、NISA口座の中で譲渡があったものとみなされるためです(租税特別措置法第37条の14第4項)。
NISAの非課税枠は家族に引き継げる?引き継げず、相続人は自分の非課税枠(生涯1800万円)を別に使う
NISAの非課税枠は、口座を持つ人ごとに決まっています。2024年からのNISAでは、1人あたり年間360万円(つみたて投資枠120万円、成長投資枠240万円)、生涯で1800万円(うち成長投資枠1200万円)が上限です。
- 【亡くなった人の非課税枠】口座が閉じられるとともになくなり、家族には引き継げない
- 【相続人の非課税枠】相続人自身の年間360万円・生涯1800万円の枠は、相続があってもそのまま
- 【受け継いだ投資信託】相続人のNISA口座へは移せず、課税口座で持つことになる
受け継いだ投資信託を相続人のNISA口座の枠に入れることはできません。相続人が自分のNISA口座で新たに買うときは、相続人自身の枠を使うことになります。
NISAの投資信託の相続税の評価は?亡くなった日の基準価額をもとに、解約したときに差し引かれる額を引いた金額
NISA口座の投資信託も、ほかの預貯金や株式と同じく相続財産に入ります。上場していない投資信託の相続税の評価額は、国税庁の財産評価基本通達199によると、亡くなった日(課税時期)に解約したら受け取れる額として、次のように計算します。
- 【評価額】亡くなった日の1口あたりの基準価額×口数
- 【差し引くもの】解約したときに源泉徴収される所得税に相当する額、信託財産留保額、解約手数料
- 【亡くなった日に基準価額がないとき】その前で最も近い日の基準価額を使う
上場株式は、亡くなった月とその前2か月の終値の月平均も選べますが、上場していない投資信託にはこの決まりはなく、亡くなった日の基準価額が基になります。
相続税がかかるかどうかは、NISAの分だけでなく、預貯金や不動産などを合わせた遺産の総額が基礎控除(3000万円+600万円×法定相続人の数)を超えるかで決まります。法定相続人が1人なら3600万円、2人なら4200万円です。国税庁によると、2024年に亡くなった人のうち相続税の課税の対象になったのは10.4%でした。
NISAから移したあとの税金は?相続後の値上がり益に約20%、50代の平均的な投資信託なら約5.1万円
NISAから相続人の課税口座に移った投資信託は、相続の時の価額で取得したものとみなされます(租税特別措置法第37条の14第4項)。上場していない投資信託なら、亡くなった日の価額として合理的な方法で計算した額が、相続人の取得価額になります。
そのため、相続人が売るときに税金がかかるのは、亡くなった日より後に値上がりした分だけです。税率は所得税・復興特別所得税・住民税を合わせて20.315%です。
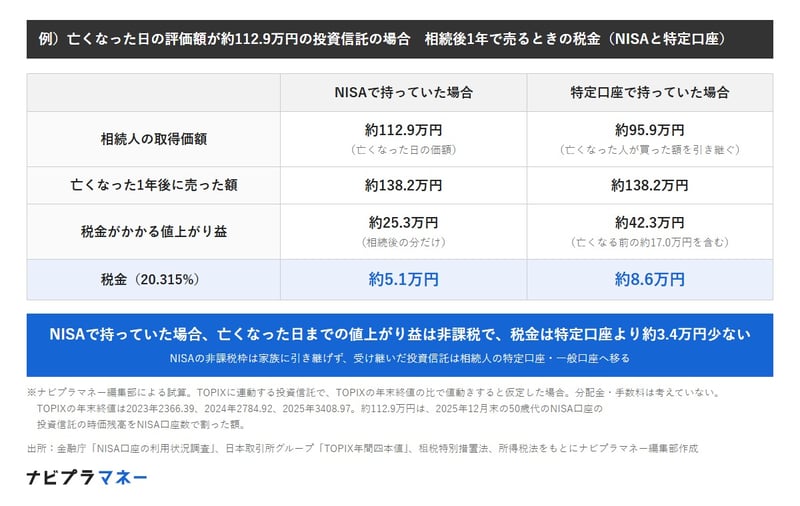
50代の平均的な投資信託(亡くなった日の評価額 約112.9万円)を受け継ぎ、1年後に売った場合を試算しました。比べるために、同じ投資信託を亡くなった人が特定口座で持っていた場合も並べます。
- 【NISAから移した場合】取得価額 約112.9万円、売った額 約138.2万円、値上がり益 約25.3万円、税金 約5.1万円
- 【特定口座で持っていた場合】取得価額 約95.9万円(亡くなった人が買った額を引き継ぐ)、値上がり益 約42.3万円、税金 約8.6万円
- 【差】約3.4万円(亡くなる前の1年間の値上がり益 約17.0万円に、税金がかからない分)
※試算の前提:亡くなった日の評価額を約112.9万円とし、国内株式の指数(TOPIX)に連動する投資信託で、解約時に差し引かれる額はないものとしました。分配金と手数料は考えていません。
※値動きはTOPIXの年末終値(2023年2366.39、2024年2784.92、2025年3408.97)の比で置き、亡くなる1年前に買った額を約95.9万円(約17.7%の値上がり)、亡くなった1年後に売った額を約138.2万円(約22.4%の値上がり)としました。将来の値動きを予想したものではありません。
課税口座で相続した投資信託は、原則として亡くなった人の取得価額を引き継ぎます(所得税法第60条)。NISAから移した場合は、亡くなった日までの値上がり益は非課税のまま区切られ、その後の値上がり益にだけ税金がかかります。
例)亡くなった日の評価額が約112.9万円の投資信託の場合 相続後1年で売るときの税金(NISAと特定口座)
出所:金融庁「NISA口座の利用状況調査」、日本取引所グループ「TOPIX年間四本値」、租税特別措置法、所得税法をもとにナビプラマネー編集部作成
NISAから移したあとに値下がりしたら?特定口座なら損失をほかの利益と通算できる
相続人の課税口座に移ったあと値下がりして売った場合、その損失は、確定申告をすれば同じ年のほかの上場株式等の譲渡益や配当と通算でき、通算しきれない分は翌年以後3年間繰り越せます(国税庁「No.1474」)。
試算と同じ投資信託で、受け継いだあとTOPIXの2025年の最安値(4月7日の終値2288.66)と同じ割合で値下がりした時点で売ったとすると、次のようになります。
- 【売った額】約92.8万円(亡くなった日から約17.8%の値下がり)
- 【損失】約20.1万円(取得価額 約112.9万円との差)
- 【扱い】ほかの上場株式等の譲渡益や配当と通算でき、税金が戻ったり減ったりすることがある
一方、NISA口座の中で生じた損失は、ほかの利益と通算することも繰り越すこともできません。亡くなった日までにNISA口座の中で値下がりしていた分は、相続人が取り戻すことはできず、相続人の取得価額は下がった後の価額で始まります。
【検証】試算から見えること:「非課税枠がなくなる」と「税金が増える」は分けて考える
NISAの持ち主が亡くなると、非課税枠は家族に引き継がれません。ただし、なくなるのは、これから先の値上がり益を非課税にする枠です。亡くなった日までに生じた値上がり益に、あとから税金がかかるわけではありません。
試算では、50代の平均的な投資信託(約112.9万円)を受け継いで1年後に売ると、税金は約5.1万円でした。この税金は、相続人が課税口座で投資信託を買い、同じだけ値上がりした場合と同じ計算です。NISAだったことで余分にかかる税金ではありません。
同じ投資信託を特定口座で持っていた場合は、亡くなった人の取得価額を引き継ぐため、亡くなる前の値上がり益にも税金がかかり、約8.6万円になりました。NISAで持っていたことで、亡くなる前の1年間の値上がり益 約17.0万円の分、約3.4万円の税金がかからずに済んだことになります。
相続人の側から見ると、受け継いだ投資信託は「亡くなった日の価額で買ったもの」として始まります。値上がりしても値下がりしても、その日からの動きで税金が決まります。売るか持ち続けるかは、相続人自身の投資の考え方や家計の状況とあわせて決めることになります。
相続税は、NISAの分だけで決まるものではありません。預貯金や不動産などを合わせた遺産の総額と、基礎控除との関係で見ることになります。
まとめ
NISAの持ち主が亡くなると、相続人が届け出てNISA口座は閉じられ、中の投資信託は相続人の特定口座・一般口座へ移ります。非課税枠は引き継げませんが、亡くなった日までの値上がり益は非課税のままで、相続人の取得価額は亡くなった日の価額になります。
手続きや口座の受け入れ方は金融機関ごとに異なることがあります。迷ったときは、取引先の金融機関や税務署、相続税の申告が必要になりそうなときは税理士に相談しておくと安心です。
※本記事の試算は一定の前提に基づく概算です。NISA口座の手続きや税金の扱いは、取引先の金融機関や税務署でご確認ください。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

三菱UFJ銀行出身。FP2級。メガバンク窓口およびリテール営業として資産運用コンサルティングに従事し、全国表彰を多数受賞。現在はNISAや投資信託に関する記事を多数執筆。実務経験に基づく解説に定評があり、Yahoo!ニュース経済カテゴリでアクセスランキング1位を多数獲得。