
日本銀行の統計によると、定期預金(預入金額1千万円以上・1年)の平均金利は、2026年10月に年0.487%になりました。定期預金の金利が1年前の約1.9倍に上がった今でも、NISAに移したほうがお金は増えるのでしょうか。
「NISAなら年5%で毎年増える」と聞くと、預けたままの定期預金がもったいなく見えるかもしれません。ただ、実際の株式の値動きには、2年で半分以下に減った時期もありました。
この記事では、定期預金100万円を7年預けた場合と、NISAで毎年5%増えた場合、外国株式が2007年度から実際にたどった値動きをした場合の3つを比べます。
定期預金の金利は今いくら?10月の平均は年0.487%で、1年前の約1.9倍
日本銀行「預金種類別店頭表示金利の平均年利率等」によると、定期預金(預入金額1千万円以上・1年)の平均金利は、この1年で次のように上がりました。
- 【2025年10月】年0.257%
- 【2026年4月】年0.378%
- 【2026年10月】年0.487%
100万円などを預ける3百万円未満の区分も、2026年10月は年0.486%とほぼ同じ水準です。同じ月の普通預金の平均金利は年0.331%でした。
定期預金の金利は、2024年3月まで年0.005%前後にとどまっていました。それと比べると、利息がはっきり目に見える水準まで戻ってきたことがわかりますね。
ただし、定期預金の利息には税金がかかります。国税庁によると、預貯金の利子からは所得税・復興特別所得税の15.315%と、地方税の5%が差し引かれます。
たとえば100万円を年0.487%で1年預けると、利息4870円から989円が引かれ、手元に残るのは3881円です。
定期預金100万円は7年でいくらになる?利子から税金が引かれ、約102万7500円
定期預金100万円を、年0.487%のまま1年ごとに預け直した場合を試算しました。税金を引いた利息を元本に加えていくと、7年後の残高は約102万7500円です。
- 【1年後】約100万3900円
- 【3年後】約101万1700円
- 【5年後】約101万9600円
- 【7年後】約102万7500円
定期預金は元本が減らない一方で、7年預けても増えるのは約2万7500円です。金利がこの先さらに上がれば増え方も大きくなりますが、その分は試算に入れていません。
※試算の前提:日本銀行の2026年10月の平均金利(定期預金・預入金額1千万円以上・1年)年0.487%が7年続き、毎年の利息から20.315%が差し引かれるものとして計算しています。
NISAで毎年5%増えたら7年でいくら?約140万7100円で、定期預金より約38万円多い
NISAで買った投資信託などの値上がり益や分配金には、税金がかかりません。仮に毎年5%ずつ増え続けたとすると、100万円は7年後に約140万7100円になり、定期預金より約38万円多くなります。
ただし、「毎年5%」は約束された数字ではありません。株式の値動きは年によって大きく上下し、値下がりする年もあります。そこで次に、実際の値動きを当てはめて試算しました。
NISAで外国株式の実際の値動きなら?2年後は約47万円、定期預金を上回るのは7年後
年金積立金管理運用独立行政法人(GPIF)の業務概況書には、外国株式の年度ごとの収益率が載っています。100万円が、外国株式の2007年度から2013年度までの収益率と同じように動いた場合を試算しました。
- 【1年後】約82万9000円
- 【2年後】約47万800円
- 【5年後】約70万6300円
- 【7年後】約120万1900円
2年後には元本の半分を割り込み、5年後でも約70万6300円にとどまります。定期預金の残高を上回るのは7年後で、7年間の平均は年約2.7%です。
※試算の前提:GPIFの外国株式の時間加重収益率(平成19年度〜25年度)を毎年そのまま当てはめた場合。投資信託の信託報酬などの手数料は考えていません。
例)100万円を7年置いた場合 定期預金とNISAの残高
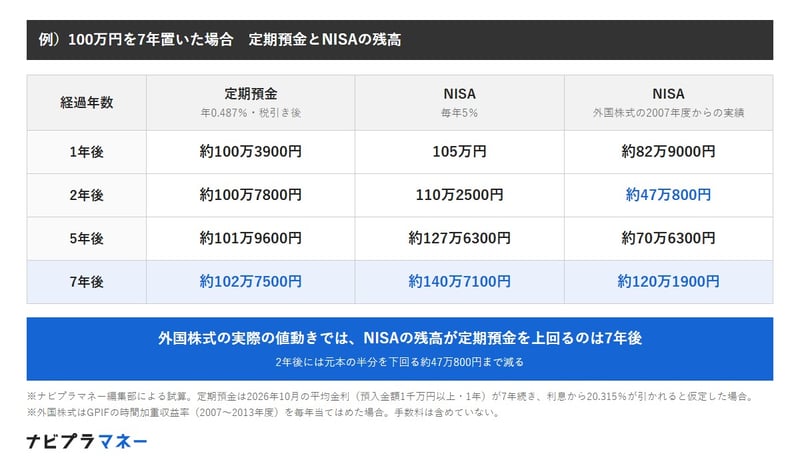
出所:日本銀行「預金種類別店頭表示金利の平均年利率等」、年金積立金管理運用独立行政法人「平成25年度業務概況書」をもとにナビプラマネー編集部作成
外国株式は、なぜ2年で半分以下になった?2008年度は1年で43.21%下落
GPIFの業務概況書によると、外国株式の時間加重収益率は、2007年度から2013年度までの7年間で次のとおりでした。
- 【2007年度】マイナス17.10%
- 【2008年度】マイナス43.21%
- 【2009年度】プラス46.11%
- 【2010年度】プラス2.18%
- 【2011年度】プラス0.49%
- 【2012年度】プラス28.91%
- 【2013年度】プラス32.00%
2008年度は1年で43.21%下がり、翌2009年度は46.11%上がっています。ただ、半分近くまで減ったあとは、同じくらいの率で上がっても元の金額には戻りません。
たとえば100万円が2年で約47万円になると、元本に戻るには2倍を超える値上がりが必要になります。
この7年間を通して見ると、外国株式は最終的に定期預金を上回りました。それでも、途中でお金が必要になって2年後に解約していれば、約47万円で確定していたことになります。
定期預金からNISAへ移すなら枠はいくら?年360万円、生涯1800万円まで
金融庁によると、NISAの年間投資枠は、つみたて投資枠が年120万円、成長投資枠が年240万円で、合わせて年360万円です。生涯で使える非課税保有限度額は1800万円で、そのうち成長投資枠は1200万円までです。
NISAで買った商品を売ると、翌年以降に、その商品を買ったときの金額(簿価)の分だけ枠が戻ります。値下がりした年に売ると、税金はかからなくても、減った分のお金は戻ってきません。
非課税で持ち続けられる期間に期限はありません。値下がりした年に売らずに済むように、使う予定の近いお金はNISAに移さず、預金に残しておく分け方も考えられます。
定期預金とNISA、どちらに置くか そのお金を使う時期で分ける
NISAを比べるときは、「7年後にいくらか」と「途中でいくらまで減るか」を分けて見る必要があります。今回の実際の値動きの試算では、定期預金を上回るまでに7年かかり、その間に2年後は約47万円まで下がっていました。
置き場所を考えるときは、そのお金をいつ使うかで分けると判断しやすくなります。
- 数年以内に使う予定があるお金(教育費、住宅の頭金、車の買い替えなど):元本が減らない定期預金や普通預金
- 途中で半分近くまで値下がりしても、しばらく使わずにいられるお金:NISAも候補
定期預金の満期は、そのお金をいつ使うかを考え直すきっかけになります。金利が上がった今は、元本が減らない置き場所としての定期預金も、以前より選びやすくなりました。
定期預金は7年で約2万7500円増、NISAは「年5%」より途中の減り方を先に確かめる
定期預金の金利は2026年10月に年0.487%まで上がりましたが、100万円を7年預けても増えるのは約2万7500円です。NISAで毎年5%増えれば7年後に約140万7100円ですが、実際の値動きでは途中で大きく減る時期があります。
定期預金の金利は日本銀行の統計で毎月公表され、店頭の金利は金融機関ごとに違います。預け先の金利は利用する金融機関で、NISAの枠の使い方は金融庁の「NISAを知る」で、口座の手続きは利用する金融機関で確かめてから進めてください。
※本記事の試算は一定の前提に基づく概算で、将来の運用成果を示すものではありません。投資にあたっては、商品の内容やリスクを確かめたうえでご判断ください。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

三菱UFJ銀行出身。FP2級。メガバンク窓口およびリテール営業として資産運用コンサルティングに従事し、全国表彰を多数受賞。現在はNISAや投資信託に関する記事を多数執筆。実務経験に基づく解説に定評があり、Yahoo!ニュース経済カテゴリでアクセスランキング1位を多数獲得。