
今年も残り約2カ月で終わりとなり、来年の積み立てを毎月いくらにするか、考えはじめる人もいるのではないでしょうか。
とはいえ、毎月の金額を少し変えたとき、将来どのくらいの差になるのかは見当がつきにくいものです。金融庁は、毎月の積立金額と想定利回り、積立期間を入れると将来の運用資産がわかる「つみたてシミュレーター」を公開しています。
本記事では、このシミュレーターで月3万円・5万円・10万円を積み立てた場合を計算し、元本と運用の目安を早見表にしました。新NISAの総枠との関係や、試算を見るときに気をつけたい点も解説します。
【新NISAの積立シミュレーション早見表】月3万円・5万円を20年、年3%で積み立てると
金融庁の「つみたてシミュレーター」によると、毎月3万円を想定利回り(年率)3%で20年積み立てた場合、将来の運用資産は981万円です。
月3万円・5万円・10万円の積立シミュレーション(想定利回り3%)
毎月の積立金額を変えて計算した結果は、次のとおりです。月10万円は、20年続けると元本が2400万円になり、新NISAの非課税保有限度額(総枠)の1800万円を超えるため、15年で計算しています。
- 月3万円・20年:元本720万円、将来の運用資産981万円(運用で増えた分261万円)
- 月5万円・20年:元本1200万円、将来の運用資産1634万円(運用で増えた分434万円)
- 月10万円・15年:元本1800万円、将来の運用資産2262万円(運用で増えた分462万円)
新NISAの積立シミュレーション早見表(想定利回り3%)
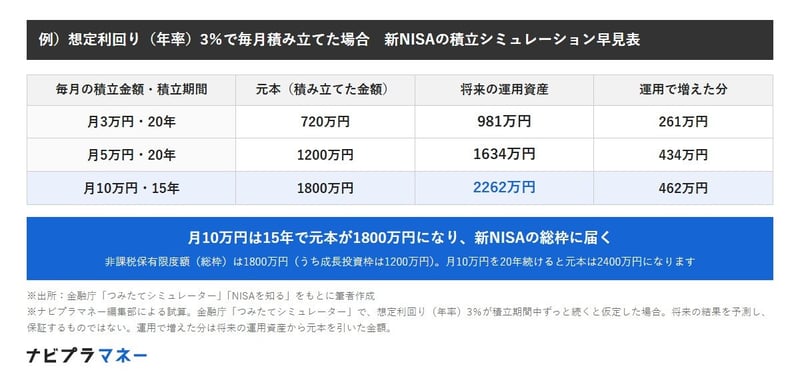
出所:金融庁「つみたてシミュレーター」、金融庁「NISAを知る」をもとに筆者作成
どの金額も、想定利回り(年率)3%が積立期間のあいだずっと続くと仮定した計算です。実際の運用では、毎年同じ利回りになるとはかぎりません。表の数字は、将来を考えるための目安として受け止めておくとよいでしょう。
【月10万円なら15年で総枠に】新NISAの年間投資枠と非課税保有限度額
金融庁の「NISAを知る」によると、1年間に投資できる金額は、18歳以上の場合、つみたて投資枠が120万円まで、成長投資枠が240万円までと決められています。
つみたて投資枠だけで積み立てるなら、月10万円が上限の目安
つみたて投資枠の年間投資枠120万円を12か月で割ると、10万円になります。つみたて投資枠だけで毎月積み立てる場合、月10万円が上限の目安です。
非課税保有限度額(総枠)は1800万円、うち成長投資枠は1200万円
非課税で持てる金額の上限は、非課税保有限度額(総枠)として1800万円と決められていて、そのうち成長投資枠で使えるのは1200万円までです。月10万円を積み立てると、1年で120万円、15年で1800万円となり、総枠に届きます。
金融庁の「NISAを知る」によると、年間投資枠と総枠は、購入時の金額(簿価)をもとに計算されます。そのため、試算のように値上がりして1800万円を超えていても、総枠は買ったときの金額で数えることになります。
月10万円は、家計によっては負担の大きい金額でしょう。総枠を早く埋めることよりも、生活費や近いうちに使うお金を残したうえで、長く続けられる金額を選ぶことが大切ではないでしょうか。
つみたて投資枠と成長投資枠は併用できますが、枠をすべて使わなければいけないわけではないでしょう。少ない金額から始めて、収入が増えたときや子育ての費用が落ち着いたときに積立金額を見直す、という考え方もあるでしょう。
積立シミュレーションの数字は、将来の家計を考えるための目安のひとつです。金額の大きさに目を奪われるよりも、わが家の毎月の黒字から、どのくらいなら続けられるかを考えるきっかけにしたいところです。
想定利回り(年率)3%で計算すると、20年積み立てた場合、月3万円は981万円、月5万円は1634万円でした。月10万円は15年で新NISAの総枠1800万円に届き、そのときの将来の運用資産は2262万円です。
【想定利回りと積立期間で比べる】年5%や10年で計算すると、どう変わる?
シミュレーターの結果は、想定利回りと積立期間によって大きく変わります。想定利回りを5%にした場合と、積立期間を10年にした場合も計算してみました。
想定利回りを5%にした場合(20年)
- 月3万円・20年(想定利回り5%):元本720万円、将来の運用資産1217万円(運用で増えた分497万円)
- 月5万円・20年(想定利回り5%):元本1200万円、将来の運用資産2029万円(運用で増えた分829万円)
積立期間を10年にした場合(想定利回り3%)
- 月3万円・10年(想定利回り3%):元本360万円、将来の運用資産418万円(運用で増えた分58万円)
- 月5万円・10年(想定利回り3%):元本600万円、将来の運用資産697万円(運用で増えた分97万円)
- 月10万円・10年(想定利回り3%):元本1200万円、将来の運用資産1394万円(運用で増えた分194万円)
想定利回りや積立期間を変えた新NISAの積立シミュレーション
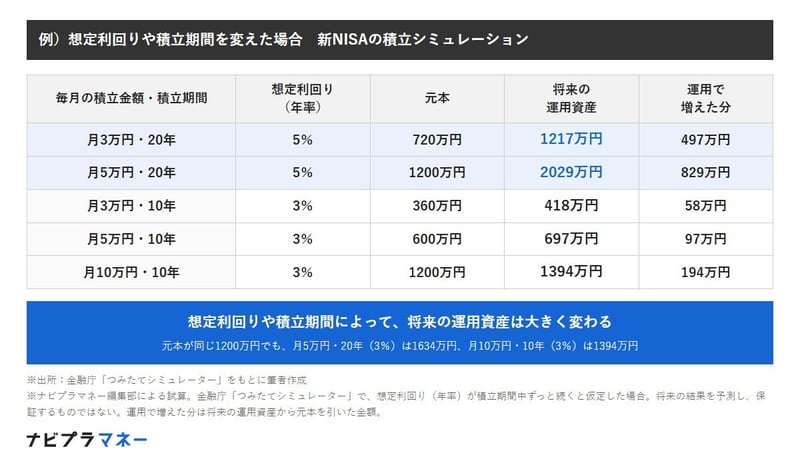
出所:金融庁「つみたてシミュレーター」をもとに筆者作成
想定利回りを3%から5%にすると、20年積み立てた場合の将来の運用資産は、月3万円で236万円、月5万円で395万円多くなります。一方で、積立期間を10年にすると、月3万円の運用で増えた分は58万円にとどまります。
利回りが2ポイント違うだけでも、20年では数百万円の差になる計算です。ただし、想定利回りは計算のために置いた仮の数字です。高い利回りを前提にした数字だけを見て、積立金額や使い道を決めないようにしたいところです。損をする可能性があることも常に考えておきましょう。
期間で比べると、月5万円を10年続けた場合の運用で増えた分は97万円で、20年続けた場合の434万円とは大きな開きがあります。積み立てを始める時期が早いほど、同じ毎月の金額でも、運用に回る期間を長くとれることになります。
どの条件で計算するかによって、見える数字は大きく変わります。シミュレーターを使うときは、高めと低めの利回りの両方で計算してみると、幅をもって考えやすくなるでしょう。
金融庁の「資産形成の基本」では、預貯金や株式、債券、投資信託を、安全性・収益性・流動性の3つで比べています。3つすべてにすぐれた金融商品はないと説明されていて、利回りの数字だけでなく、値動きの大きさや、必要なときに換金しやすいかもあわせて考えたいところです。
家計の事情は年によって変わるものです。表の数字は目安のひとつとして、わが家の収入や支出の変化に合わせて、無理のない範囲で考えていくことが大切でしょう。
【試算を見るときの注意点】元本割れのおそれと、つみたて投資枠で選べる商品
金融庁のつみたてシミュレーターには、「本シミュレーションのいかなる内容も、将来の結果を予測し、保証するものではありません」と書かれています。試算の金額は、将来受け取れる金額を約束するものではありません。
株式や投資信託には、元本割れのおそれもある
金融庁の「資産形成の基本」によると、株式や投資信託などは、預貯金を上回る収益が期待できる半面、元本割れするおそれもあるとされています。値下がりした時期に売れば、積み立てた金額を下回ることもあるでしょう。
つみたて投資枠で買えるのは、一定の投資信託
つみたて投資枠で買えるのは、長期の積立・分散投資に適した一定の投資信託です。どちらの枠で何に積み立てるかによって、値動きの大きさも変わってくるでしょう。
試算は、毎月同じ金額を決めた期間ずっと続けた場合の数字です。途中で積み立てを止めたり、取り崩したりすれば、結果は変わります。家計が変わったときに金額を見直せるようにしておくと、無理なく続けやすくなるでしょう。
値下がりしたときに慌てて積み立てをやめてしまうと、長く続けた場合の試算とは結果が離れていくこともあるでしょう。始める前に、値下がりしたときにどうするかを家族で話しておくのもよいかもしれません。
なお、NISAの税の扱いも確かめておきましょう。金融庁の「NISAを知る」によれば、株式などを売って得た利益や配当には、通常は約20%の税金がかかる一方、NISA口座の中で生まれた利益にはかかりません。
NISA口座の外で同じように積み立てた場合は、利益に税金がかかる分、手元に残る金額が少なくなることもあるでしょう。
【来年の積立金額を決める前に】毎月の黒字と、お金を使う時期を書き出す
試算を見たら、わが家の積立金額に置きかえて考えてみましょう。
毎月の黒字から、無理なく続けられる積立金額を決める
金融庁の「資産形成の基本」では、家計管理の基本は、収入と支出を把握して収支を黒字にし、黒字分を貯蓄することだと説明しています。まずは家計簿や通帳で、毎月どのくらい黒字になっているかを確かめてみましょう。
冬のボーナスは、毎月の積み立てとは分けて考えると、使い道を決めやすくなるでしょう。急な出費に備える預貯金を手元に確保してから、残りのうちいくらを投資に充てるかを考えておきましょう。
お金を使う時期ごとに、貯蓄と投資を分ける
同資料では、資産形成の方法は「貯蓄」と「投資」に分けられ、資産の状況や今後のライフプランに合った形で使い分けることが大切とされています。数年以内に使う予定のお金は預貯金で用意し、10年、20年先に使うお金をNISAで積み立てる、と分けて考えるとよいでしょう。
教育費や住まい、老後の暮らしなど、お金を使う時期を書き出してみると、積み立てる期間の見当もつけやすくなるでしょう。これからの働き方や収入の変化もふまえ、年に1度は積立金額を見直す時期を決めておくと、来年の計画を立てる手がかりが得られるでしょう。
積立金額を決めるときは、今の家計だけでなく、数年後に収入や支出がどう変わりそうかも考えておきたいところです。子どもの進学や住まいの修繕など、まとまった出費が重なる時期には、積立金額を一時的に下げることも選択肢になるでしょう。
積立金額を決めたら、口座のある金融機関の画面で、毎月の積立日と金額が思ったとおりになっているかも確かめておきましょう。
まとめにかえて
まずは、金融庁のつみたてシミュレーターに、わが家で続けられそうな金額を入れて計算してみましょう。次に、毎月の黒字と冬のボーナスの使い道を分けて、積立金額を決めておきましょう。そして、お金を使う時期ごとに、預貯金で用意する分とNISAで積み立てる分を分けておきましょう。
積立シミュレーションを見ると、毎月の金額だけでなく、続ける期間の長さも将来の運用資産を大きく左右することがわかります。大きな金額を一度に目指すよりも、わが家の家計で続けられる金額を、長い目で積み立てていくことが大切ではないでしょうか。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

野村證券株式会社出身。FP2級・証券外務員一種を保有。野村證券株式会社出身。国内外株式、投資信託、債券、保険商品まで幅広い資産運用に精通。現在は株式会社モニクルリサーチが運営する複数のWebメディアで、証券会社での実務経験を踏まえ、貯蓄からNISAの活用まで幅広いテーマをコンテンツで取り扱う。