

財務省の「現在募集中の個人向け国債・新窓販国債」(2026年10月15日現在)によれば、令和8年10月募集の個人向け国債の表面利率は、変動10年が年2.05%、固定5年が年2.39%となりました。
国債の利率が上がる今、長期的なお金の置き場を国債にするか、それとも新NISAでの積立投資にするか悩む方もいるでしょう。
本記事では、まず個人向け国債と新NISAのしくみを財務省と金融庁の資料で比べ、そのうえで、10年間の試算を、個人向け国債を一括で買う場合と、新NISAで毎月積み立てる場合に分けて示します(※国債の10年間は変動金利ですが10月の利率で試算をおこないます)。
記事の後半では、元本360万円で10年を考えた試算と、2027年1月から始まるNISAのつみたて投資枠の拡充も紹介します。
「新NISAで積み立て」と「個人向け国債」どっちがいい?まずは2つのしくみを比べる
まずは、個人向け国債と新NISAがどのようなしくみなのかを確かめておきましょう。ここで比べるのは、NISAの外で個人向け国債を買う場合と、新NISAの口座で投資信託を積み立てる場合です。
「個人向け国債」1万円から買えて、発行後1年たてば中途換金もできる
財務省の「個人向け国債窓口トップページ」によると、個人向け国債は1万円から買うことができ、変動10年・固定5年・固定3年の3つのタイプが毎月発行されています。※どのタイプにも年0.05%の最低金利が保証されています。
満期はそれぞれ10年・5年・3年で、財務省の「現在募集中の個人向け国債・新窓販国債」では、満期のときも中途換金のときも、額面100円につき100円が戻るとされています。なお、個人向け国債の利子には20.315%の税金がかかります。
発行から1年が過ぎれば額面1万円単位で中途換金でき、そのときは「直前2回分の各利子(税引前)相当額×0.79685」が差し引かれます。財務省はこの中途換金について「元本割れのリスクなし」としています。ただし、国債の元本と利子の支払いは国の信用によって支えられているため、国の財政が大きく揺らぐような場合に、まったく影響がないとまではいえないと考えられます。
「新NISA」利益が非課税、つみたて投資枠は年120万円まで
金融庁の「NISAを知る」によると、株式や投資信託の売却益や配当には通常約20%の税金がかかりますが、NISA口座で得た利益は非課税になります。
財務省の資料では、NISAで買えるのは、つみたて投資枠が「一定の公募等株式投資信託」、成長投資枠が「上場株式・公募等株式投資信託等」とされています。18歳以上が使えるつみたて投資枠の年間投資枠は120万円、成長投資枠は240万円、非課税保有限度額は1,800万円(うち成長投資枠は1,200万円)です。
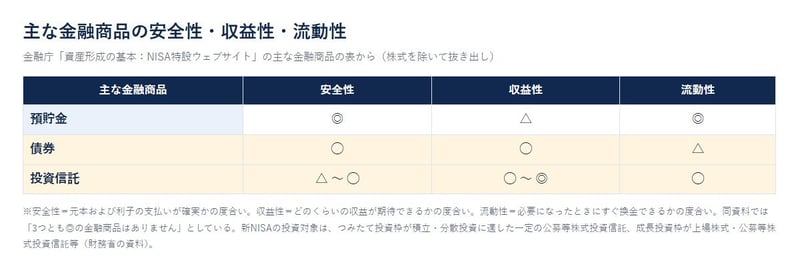
金融庁の「資産形成の基本」の表では、債券は安全性・収益性・流動性が順に◯・◯・△、投資信託は△〜◯・◯〜◎・◯とされています。同資料は「3つとも◎の金融商品はありません」としたうえで、目的に応じて使い分けるよう呼びかけています。
主な金融商品の安全性・収益性・流動性
国債と新NISAで積立投資の違い
国債の固定タイプは利率が満期まで決まっていて、変動10年も年0.05%の最低金利がある分、受け取る金額の見通しを立てやすい一方で、すぐに現金にしたいときには、原則として発行から1年待つ必要があります。新NISAは期待できる利益が大きくなる可能性がある一方で、その分だけ値下がりすることもある商品で運用することになります。
どちらが向いているかは、そのお金をいつ、何のために使うかで変わってくるといえるでしょう。利率や想定利回りの数字だけで決めるのではなく、手元に置いておきたいお金とのバランスもあわせて考えておきたいところです。
元本割れのリスクなしとされる個人向け国債と、利益が非課税で値動きのある新NISAの投資信託では、しくみが大きく違い、どちらが向いているかはお金を使う時期によって変わります。
【元本360万円・10年】個人向け国債を一括で買った場合と、新NISAで月3万円を積み立てた場合を試算
次に、10年間の試算を2つに分けて見てみましょう。個人向け国債は募集ごとに利率が変わるため、ここでは毎月3万円を10年積み立てた場合と同じ元本360万円を、10月募集の国債で一括で買う場合を考えます(※10年は変動金利ですが、2026年10月の利率で試算を行います)。
国債の利子には税金がかかり、新NISAで得た利益は非課税になるため、試算でもこの違いを計算に入れています。
個人向け国債(変動10年)を360万円一括で買った場合=10年後は約418.8万円(税金は約15.0万円)
財務省が公表している令和8年10月募集の変動10年(表面利率は年2.05%)の利率が10年間変わらないものとして単純に計算すると、360万円を一括で買った場合の10年後の全体の金額は約418.8万円です。
内訳は、元本の360万円と、税金を差し引いたあとの利子約58.8万円(1年で約5.9万円)です。利子は税引き前では73.8万円ですが、20.315%の税金として約15.0万円が差し引かれます。受け取った利子はもう一度投資に回さない計算です。
新NISAで毎月3万円を10年積み立てた場合=想定利回り年3%なら10年後は418万円(税金は0円)
金融庁の「つみたてシミュレーター」に、毎月3万円・想定利回り(年率)3%・積立期間10年を入れると、10年後の全体の金額(運用資産)は418万円でした。そのうち元本は360万円、運用で得た利益は約58万円です。
新NISAで得た利益は非課税のため、税金は差し引かれません。シミュレーターでは運用で得た利益も運用に回すとして、想定した利回りが10年続いた場合の数字です。
元本360万円を10年。個人向け国債(一括)と新NISA(毎月3万円の積み立て)の試算
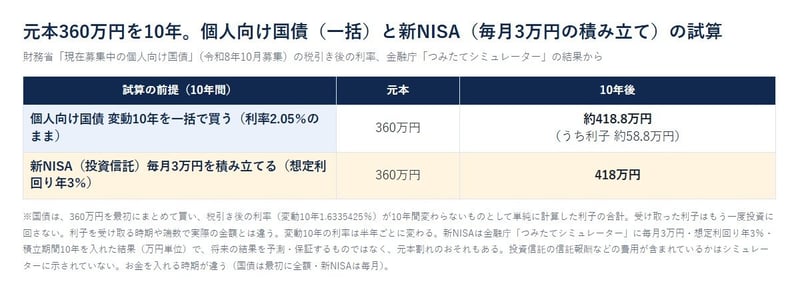
新NISAの想定利回り年3%は、国債の表面利率年2.05%より高い数字ですが、毎月3万円ずつ入れていくため、運用に回っている元本は10年をならすと半分ほどです。一方、国債ははじめから360万円の全額に利子がつくため、10年後の金額が近くなりました。このように、10年後の金額が近くても、2つはお金を入れる時期と計算のしかたが違う前提で出した数字と考えておきたいところです。
国債は買った時点の利率で利子の見通しが立てやすく、新NISAは毎月の積み立てで買う時期を分けられる点が、それぞれの特徴といえるでしょう。変動10年の利率は半年ごとに見直されるため、実際の利子は金利の動きによって増えることも減ることもあります。新NISAの試算は想定した利回りで計算したもので、実際の運用では元本を下回ることもあればリターンが大きくなる場合もあり、また投資信託の信託報酬などの費用が含まれているかはシミュレーターに示されていません。
元本360万円で10年を考えると、個人向け国債(変動10年)の一括は税金約15.0万円を差し引いて約418.8万円、新NISAで毎月3万円の積み立ては非課税で、想定利回り年3%なら418万円という試算になりました。

野村證券株式会社出身。FP2級・証券外務員一種を保有。野村證券株式会社出身。国内外株式、投資信託、債券、保険商品まで幅広い資産運用に精通。現在は株式会社モニクルリサーチが運営する複数のWebメディアで、証券会社での実務経験を踏まえ、貯蓄からNISAの活用まで幅広いテーマをコンテンツで取り扱う。