


2026年8月診療分から、高額療養費の自己負担限度額が見直されました。70歳以上の外来の上限だけでなく、70歳未満の月の上限額も、所得区分5つのすべてで引き上げられています。
入院や手術で医療費が100万円かかった月、実際に窓口で払うのはいくらでしょうか。8月からの改定で、その額はどれだけ増えたのでしょうか。
この記事では、厚生労働省と全国健康保険協会(協会けんぽ)の資料で70歳未満の新しい上限額を確かめ、医療費100万円の月の自己負担を所得区分ごとに試算します。医療費控除との関係も整理しました。
医療費100万円の月の自己負担はいくら?8月から70歳未満も上限改定、年収約370万〜約770万円なら9万2940円
厚生労働省「高額療養費制度の見直しについて」によると、70歳未満の月の上限額は、2026年8月診療分から5つの所得区分すべてで引き上げられました。上限額は、定額の部分に、医療費が一定額を超えた分の1%を足す形で決まる区分があります。
協会けんぽの案内では、年収約370万〜約770万円(標準報酬月額28万〜50万円)の区分の式は、7月までの「8万100円+(総医療費−26万7000円)×1%」から、「8万5800円+(総医療費−28万6000円)×1%」に変わりました。総医療費は、保険が使える医療費の10割の額です。
医療費が100万円かかった月の自己負担を、新しい上限額で計算すると次のとおりです。
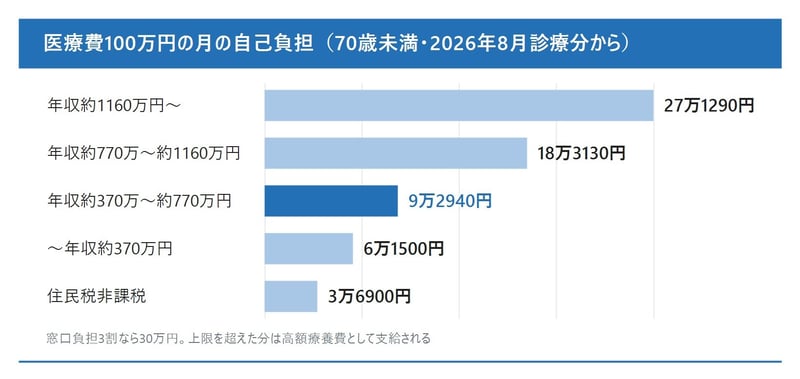
医療費100万円の月の自己負担は、年収約370万〜約770万円の区分で9万2940円です
出所:厚生労働省「高額療養費制度の見直しについて」、全国健康保険協会「高額療養費」をもとにナビプラマネー編集部作成
- 【年収約1160万円〜】27万1290円(7月までは25万4180円)
- 【年収約770万〜約1160万円】18万3130円(同17万1820円)
- 【年収約370万〜約770万円】9万2940円(同8万7430円)
- 【〜年収約370万円】6万1500円(同5万7600円)
- 【住民税非課税】3万6900円(同3万5400円)
窓口負担が3割なら、医療費100万円の月は30万円を払う計算です。上限額を超えた分は高額療養費として支給されるため、年収約370万〜約770万円の区分では、30万円のうち20万7060円が戻ります。
7月までと比べた増え方は、区分によって違います。年収約1160万円以上の区分は月1万7110円、住民税非課税の区分は月1500円の増加です。
※試算の前提:70歳未満、窓口負担3割、1か月に1つの医療機関で保険診療の医療費(10割)が100万円かかった場合。入院時の食事代や差額ベッド代など保険診療の対象外の費用は含めていません。年収は厚生労働省の資料にある年収換算の目安です。
7月と比べていくら増えた?年収約370万〜約770万円の区分は、医療費30万円でも300万円でも月5510円
年収約370万〜約770万円の区分で、医療費の額を変えて新しい上限額を計算しました。医療費が増えても、自己負担の伸びは緩やかです。
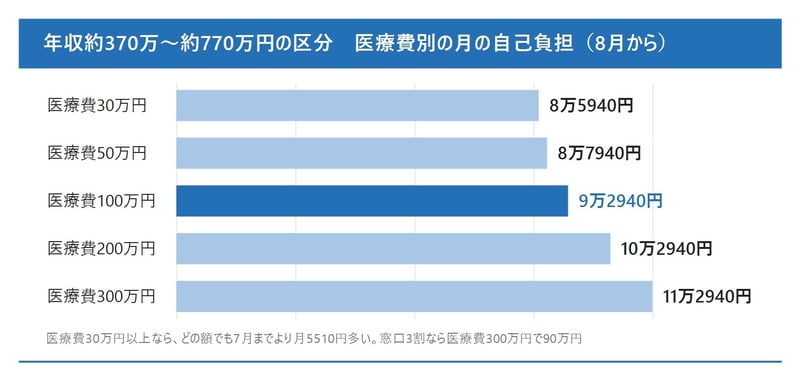
医療費が100万円から300万円に増えても、月の自己負担の差は2万円です
出所:全国健康保険協会「高額療養費」をもとにナビプラマネー編集部作成
- 【医療費30万円】8万5940円
- 【医療費50万円】8万7940円
- 【医療費100万円】9万2940円
- 【医療費200万円】10万2940円
- 【医療費300万円】11万2940円
どの額でも、7月までの式で計算した額より5510円多くなります。定額の部分は8万100円から8万5800円へ5700円上がりましたが、1%を掛け始める起点も26万7000円から28万6000円へ上がり、その分の190円が差し引かれるためです。
ただし、医療費が28万6000円に届かない月は、増え方が5510円より小さくなります。たとえば医療費28万円の月は、3割の8万4000円がそのまま自己負担になり、7月までの上限額8万230円との差は3770円です。
自分の所得区分はどう決まる?標準報酬月額で決まり、マイナ保険証なら窓口の支払いは上限額まで
会社員が入る健康保険では、所得区分は年収そのものではなく、標準報酬月額で決まります。年収約370万〜約770万円の区分は、標準報酬月額28万〜50万円の人です。国民健康保険では、旧ただし書き所得で判定します。
厚生労働省「高額療養費制度を利用される皆さまへ」によると、マイナ保険証を使うか、事前に「限度額適用認定証」を入手して提示すれば、月ごとの上限額を超える分を窓口で払う必要はありません。入院の予定が分かっている場合は、先に確かめておくと、立て替える額を抑えられます。
協会けんぽの案内では、上限額は同一月内の医療費で計算します。入院が月をまたぐと、月ごとに別々に上限額が当てはまるため、同じ日数の入院でも、払う総額が変わることがあります。
9万2940円で医療費控除は使える?高額療養費を差し引いた後の額で計算し、10万円に7060円足りない
高額な医療費を払った年は、医療費控除も気になります。国税庁「No.1120 医療費を支払ったとき(医療費控除)」によると、控除額は、1月1日から12月31日までに払った医療費から、保険金などで補てんされる金額を差し引き、さらに10万円を引いて計算します。
補てんされる金額には、健康保険から支給される高額療養費も含まれます。つまり、医療費控除の計算に使うのは、窓口で払った30万円ではなく、高額療養費が戻った後の自己負担です。
- 【医療費100万円の月の自己負担】9万2940円(年収約370万〜約770万円の区分)
- 【医療費控除で差し引く額】10万円(総所得金額等が200万円未満の人は、その5%)
- 【10万円までの残り】7060円
年収約370万〜約770万円の区分では、医療費100万円の入院が1回あっただけでは、自己負担が10万円に届きません。同じ年の通院や薬局の支払い、生計を一にする家族の医療費を合わせて、10万円を超えるかどうかを確かめることになります。
民間の医療保険から入院給付金を受け取った場合も、その給付の目的になった医療費から差し引きます。医療費控除を考えるときは、高額療養費と保険金の両方を引いた後の額で見ておくと、計算の食い違いを防げます。
※試算の前提:医療費控除の対象になる医療費が、医療費100万円の月の自己負担だけの場合。セルフメディケーション税制(医療費控除の特例)は選んでいないものとしています。
来年8月からはどう変わる?所得区分が細かくなり、年収約650万〜約770万円は医療費100万円で11万6720円の予定
厚生労働省の資料では、2027年8月診療分から、70歳未満の所得区分がさらに細かく分かれる予定です。年収約370万〜約770万円の区分は、3つに分かれます。
- 【年収約370万〜約510万円】8万5800円+(総医療費−28万6000円)×1%(医療費100万円なら9万2940円)
- 【年収約510万〜約650万円】9万8100円+(総医療費−32万7000円)×1%(同10万4830円)
- 【年収約650万〜約770万円】11万400円+(総医療費−36万8000円)×1%(同11万6720円)
一方で、長く治療が続く人への配慮も示されています。直近12か月に3回以上上限額に達した場合の4回目以降の額(多数回該当)は、この区分では4万4400円のまま据え置かれました。8月から翌年7月までの自己負担には、新たに年53万円の年間上限も設けられています。
改定幅は「定額の部分」と「1%の起点」の2つを並べて読む
医療保険の政策を取材していた経験からお伝えすると、高額療養費の見直しの資料では、定額の部分の金額だけが目に入りやすいものです。年収約370万〜約770万円の区分なら、8万100円が8万5800円になった、という見え方です。
実際の負担の増え方を知るには、1%を掛け始める起点がいくらになったかも一緒に見る必要があります。今回は起点も上がったため、医療費が28万6000円以上の月の増え方は、5700円ではなく5510円にとどまります。
もう一つの読み方は、1%の部分の大きさです。医療費が100万円増えても、1%の部分で増える自己負担は1万円です。窓口の3割負担なら30万円増える計算と比べると、上限額の式は、医療費が大きいほど自己負担の伸びを抑える形になっています。
来年8月からの細分化では、同じ年収約370万〜約770万円の中でも、医療費100万円の月の上限額に、最大2万3780円の差が生まれる予定です。標準報酬月額が分かれ目になるため、給与明細の健康保険料から、自分の等級を確かめておくと見通しが立てやすくなります。
8月からの上限額は区分を確かめ、医療費控除は1年分の自己負担で判断する
2026年8月診療分から、70歳未満の高額療養費の月の上限額は5区分とも上がりました。年収約370万〜約770万円の区分では、医療費100万円の月の自己負担は9万2940円で、医療費が30万円以上なら7月までより月5510円多くなります。
医療費控除は、高額療養費を差し引いた後の自己負担で計算するため、1回の入院だけでは10万円に届かないことがあります。所得区分は加入している健康保険に、医療費控除の扱いは税務署に確かめながら、1年分の領収書をまとめておきましょう。
※本記事の試算は一定の前提に基づく概算です。実際の自己負担額や所得区分、医療費控除の額は加入している医療保険や個々の状況によって異なるため、加入している健康保険や国民健康保険の窓口、税務署でご確認ください。

元厚労省担当の専門紙の新聞記者。公的社会保障(年金・医療・介護)やNISA・iDeCoを横断分析。難解な一次データを生活者視点に翻訳し、知っておきたい家計防衛の知見と、安全で実用的な情報を提供。
関連タグ
RELATED ARTICLES関連記事