
【一覧表】年金収入別の後期高齢者医療の保険料
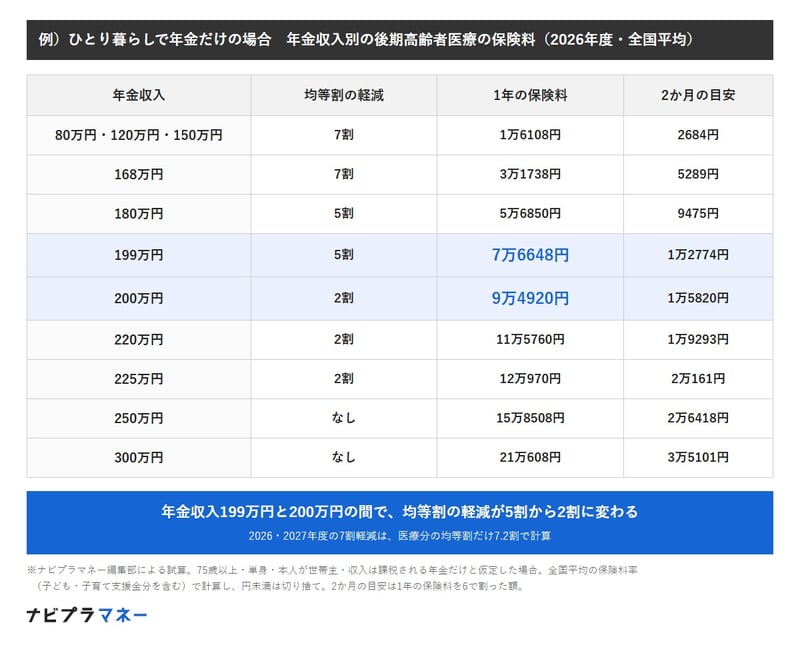
ここまでの計算を使い、年金収入ごとの1年の保険料と、2か月ごとの天引きの目安を一覧にしました。12月15日の振込と見比べる目安にしてください。
試算の前提
75歳以上のひとり暮らしで、収入は年金だけ、本人が世帯主の場合です。保険料率は2026年度の全国平均(子ども・子育て支援金分を含む)を使い、円未満を切り捨てました。
2か月ごとの目安は、1年の保険料を6で割った額です。実際の天引きの額は、年度の途中の決まり方などで回ごとに違うことがあり、端数の扱いも広域連合ごとに異なります。
例)ひとり暮らしで年金だけの場合 年金収入別の後期高齢者医療の保険料(2026年度・全国平均)
出所:厚生労働省「後期高齢者医療制度の令和8・9年度の保険料率について」、東京都後期高齢者医療広域連合「保険料の決め方・賦課」をもとにナビプラマネー編集部作成
年金収入200万円まで
- 年金収入80万円(7割軽減):年1万6108円、2か月2684円
- 年金収入120万円(7割軽減):年1万6108円、2か月2684円
- 年金収入150万円(7割軽減):年1万6108円、2か月2684円
- 年金収入168万円(7割軽減):年3万1738円、2か月5289円
- 年金収入180万円(5割軽減):年5万6850円、2か月9475円
- 年金収入199万円(5割軽減):年7万6648円、2か月1万2774円
- 年金収入200万円(2割軽減):年9万4920円、2か月1万5820円
年金収入200万円を超える場合
- 年金収入220万円(2割軽減):年11万5760円、2か月1万9293円
- 年金収入225万円(2割軽減):年12万970円、2か月2万161円
- 年金収入250万円(軽減なし):年15万8508円、2か月2万6418円
- 年金収入300万円(軽減なし):年21万608円、2か月3万5101円
年金収入が150万円以下なら、均等割の7割軽減だけで、1年の保険料は1万6108円です。250万円になると軽減がなくなり、所得割も増えるため、1年で15万円を超えます。
まとめにかえて
12月15日は今年最後の年金の支給日で、後期高齢者医療の保険料も2か月分が天引きされます。2026・2027年度の保険料は全国平均で月7989円ですが、実際の額は年金収入と均等割の軽減で大きく変わります。
ひとり暮らしで年金だけの人なら、年金収入199万円と200万円の間で軽減が5割から2割に変わり、全国平均の料率では年1万8272円の差になります。夫婦で暮らしている場合や年金以外の収入がある場合は、判定に使う所得が変わる点に気をつけましょう。
自分の保険料の内訳や軽減の割合は、保険料の決定通知書で確かめられます。分からない点は、住んでいる市区町村の後期高齢者医療の窓口や、都道府県の後期高齢者医療広域連合に問い合わせてみてください。

地方公務員・保険代理店出身。証券外務員二種保有。自治体で国民健康保険の賦課や高額療養費、退職に伴う年金切り替え等の実務に従事。複雑な社会保障制度に精通し、現在は株式会社モニクルリサーチが運営する複数のWebメディアで年金・貯蓄・退職金等の情報を発信。