
均等割の軽減は世帯の「所得」で決まる
保険料の差がいちばん大きく出るのは、均等割が軽くなるかどうかです。軽減の割合と、その境目になる年金収入を確かめます。
7割・5割・2割の3段階
均等割の軽減は、同じ世帯の被保険者と世帯主の所得の合計で判定します。7割軽減は所得の合計が43万円以下、5割軽減は43万円に31万円×被保険者の数を足した額以下、2割軽減は43万円に57万円×被保険者の数を足した額以下の場合です。
2026・2027年度は、7割軽減に当たる人の均等割のうち医療分だけ、軽減の割合が7.2割になります。判定は、その年度の4月1日時点の世帯の状況で行われ、年金や給与を受け取る人が世帯に2人以上いる場合は基準額に加算があります。
年金の所得から15万円を引いて判定
65歳以上の人の年金の所得は、軽減を判定するときに、さらに15万円を差し引きます。このため、軽減の境目は保険料の計算に使う所得より少し高い年金収入になります。
ひとり暮らしで年金だけの人なら、年金収入168万円以下で7割、199万円以下で5割、225万円以下で2割の軽減に当たります。この記事の試算では、本人が世帯主で、ほかに収入はないものとしています。
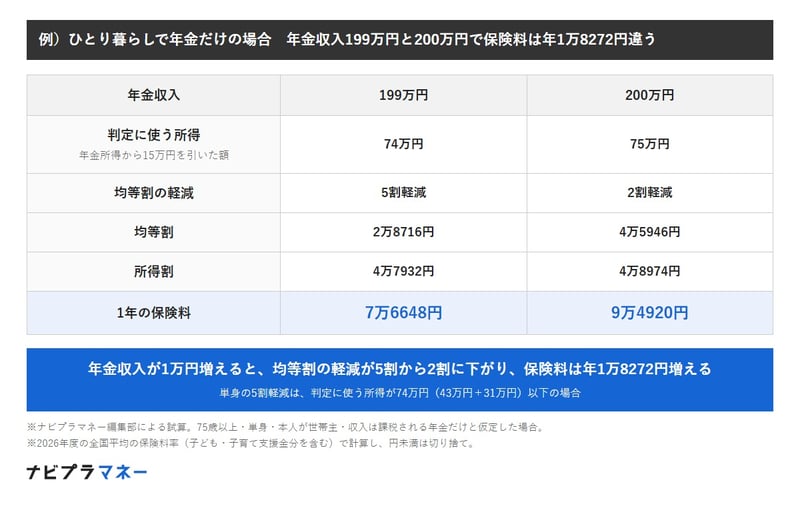
例)ひとり暮らしで年金だけの場合 年金収入199万円と200万円で保険料は年1万8272円違う
出所:厚生労働省「後期高齢者医療制度の令和8・9年度の保険料率について」、東京都後期高齢者医療広域連合「保険料の決め方・賦課」をもとにナビプラマネー編集部作成
- 年金収入199万円:判定に使う所得74万円、5割軽減、均等割2万8716円、所得割4万7932円、年7万6648円
- 年金収入200万円:判定に使う所得75万円、2割軽減、均等割4万5946円、所得割4万8974円、年9万4920円
1万円の差で年1万8272円
年金収入199万円の人は、判定に使う所得が74万円で、5割軽減の上限にちょうど収まります。200万円になると75万円で上限を1万円超え、軽減は2割に下がります。
所得割の差は1000円あまりですが、均等割の軽減が小さくなるため、保険料は年1万8272円増えます。年金の額が境目の近くにある人は、通知書で軽減の欄を見ておくとよいでしょう。
軽減は、市区町村が把握している所得をもとに判定されます。収入が少なく住民税の申告をしていない人は、所得が分からないために軽減が受けられないことがあるので、市区町村の窓口で申告が必要か確かめておきましょう。

地方公務員・保険代理店出身。証券外務員二種保有。自治体で国民健康保険の賦課や高額療養費、退職に伴う年金切り替え等の実務に従事。複雑な社会保障制度に精通し、現在は株式会社モニクルリサーチが運営する複数のWebメディアで年金・貯蓄・退職金等の情報を発信。