【生涯の上限1800万円に届くまで】つみたて投資枠だけで月10万円なら15年、月5万円なら30年
NISAには、1年に使える年間投資枠と、生涯を通じての非課税保有限度額(1800万円)があります。つみたて投資枠の年間投資枠は120万円で、月に直すと10万円です。
では、毎月の積立の金額ごとに、生涯の上限に届くまで何年かかるでしょうか。元本で数えると、次のようになります。
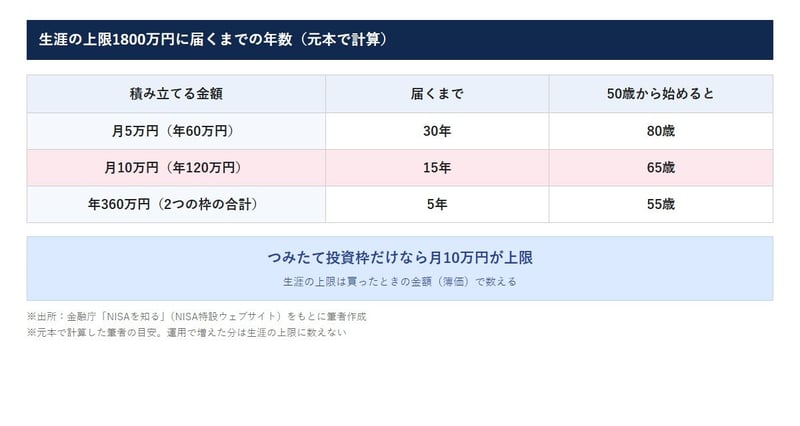
【一覧表】生涯の上限1800万円に届くまでの年数
- 月5万円(年60万円):1800万円に届くまで30年(50歳から始めると80歳)
- 月10万円(年120万円):1800万円に届くまで15年(50歳から始めると65歳)
- 年360万円(2つの枠の年間投資枠の合計):1800万円に届くまで5年(50歳から始めると55歳)
つみたて投資枠だけで月10万円を15年続けると、元本は1800万円になり、仮に年3%で運用できれば約2262万円になる計算です。50歳から始めた場合、上限に届くのはちょうど65歳です。
生涯の上限1800万円に届くまでの年数(元本で計算)
出所:金融庁「NISAを知る」をもとに筆者作成
一方で、月5万円のペースでは、上限に届くのは30年後の80歳ごろです。75歳まで続けても元本は1500万円で、上限まで300万円の余地が残ります。上限を使い切ることを目標にするより、続けられる金額かどうかを先に考えたいところです。
毎月の金額を大きくすれば早く上限に届きますが、そのぶん生活費や手元の預貯金にまわせるお金は少なくなります。また、運用は損をするリスクがあります。ここまでなら非課税で持てる枠と受け止めておくと、無理のない金額を選びやすくなるでしょう。
年間投資枠と生涯の上限は、簿価で数える
金融庁によると、年間投資枠と非課税保有限度額は、どちらも簿価(買ったときの金額)をもとに計算されます。運用で増えた分は、生涯の上限の1800万円には数えられません。
ここでいう「届くまでの年数」も、積み立てた元本で数えた目安です。値動きによって時価が上下しても、上限に届く時期そのものは変わらないと考えておきましょう。
【2027年の積立の金額を考える】年末に、家計と時期を書き出しておく
年の区切りが近づいたら、来年の積立の金額を一度考えてみましょう。新しい年の年間投資枠は、1月から使えるようになります。
まず、毎月の家計から無理なく出せる金額を書き出す
まず、毎月の収入と支出を並べ、生活費や近いうちに使う予定のお金とは別に、積立に回せる金額を書き出しましょう。まずは月1万円や3万円など、ご自身に合った金額から考えるといいでしょう。
次に、何歳まで続けるかの目安を決める
次に、何歳まで積み立てを続けるかの目安を決めておきましょう。60歳で区切るのか、働く期間に合わせて65歳や70歳まで続けるのかで、試算の結果は大きく変わります。
退職後は収入が減ることも多いため、積立を続ける年齢は、働き方の見通しと並べて考えておくと安心です。途中で金額を見直すこともできるので、最初から完ぺきな計画にしなくてもかまいません。
そして、使い始める時期も書き添えておく
そして、積み立てたお金をいつごろから使うかも書き添えておくと、続ける期間と使う期間の見通しを立てやすくなります。家族の中で口座を持つ人が複数いれば、それぞれの金額と続ける期間を一枚に書き出しておくと、家計全体で考えやすくなります。
まとめにかえて
50歳から毎月5万円を積み立て、仮に年3%で運用できた場合の試算は、60歳で約697万円、70歳で約1634万円、75歳で約2217万円でした。つみたて投資枠だけで月10万円なら、15年で生涯の上限の1800万円に届きます。
50歳からでも、何歳まで続けるかによって積み立てられる期間は変わります。年3%は仮の数字で、元本割れの可能性もあることを踏まえ、わが家にとって続けやすい金額と期間を考えてみてはいかがでしょうか。
まずは来年1月からの毎月の金額を1つ決めて、続ける年齢の目安と一緒に書き留めておきましょう。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

野村證券株式会社出身。FP2級・証券外務員一種を保有。野村證券株式会社出身。国内外株式、投資信託、債券、保険商品まで幅広い資産運用に精通。現在は株式会社モニクルリサーチが運営する複数のWebメディアで、証券会社での実務経験を踏まえ、貯蓄からNISAの活用まで幅広いテーマをコンテンツで取り扱う。