
「50歳からNISAを始めても、もう遅いのでは…」「月にいくらなら、続けられるだろう」—子どもの教育費が落ち着き、老後が少しずつ見えてくる50代は、積立を始めるかどうかで迷いやすい時期かもしれません。
金融庁の特設ウェブサイトによると、2024年からのNISAは制度が恒久化され、非課税で持てる期間も無期限になりました。50歳から始めても、60代や70代まで積み立てを続ける形を考えられる仕組みです。
本記事では、50歳から毎月5万円を積み立て、仮に年3%で運用できた場合に、60歳・65歳・70歳・75歳の時点でいくらになるかを試算します。あわせて、毎月の金額ごとに生涯の上限1800万円に届くまでの年数も整理します。年の区切りが近いこの時期に、来年の積立の金額を考える手がかりにしてみましょう。
【新NISAの積立投資シミュレーション】50歳代から月5万円を年3%で運用できたら、65歳で約1131万円、75歳で約2217万円
まずは、50歳から毎月5万円を積み立てた場合を、何歳まで続けるかで並べてみましょう。積み立てた元本と、仮に年3%で運用できた場合の金額です(毎月の複利で計算)。
【一覧表】50歳代から月5万円を積立投資した場合のシミュレーション
- 60歳まで(10年):元本600万円、年3%なら約697万円
- 65歳まで(15年):元本900万円、年3%なら約1131万円
- 70歳まで(20年):元本1200万円、年3%なら約1634万円
- 75歳まで(25年):元本1500万円、年3%なら約2217万円
50歳から月5万円を積み立てた場合のシミュレーション
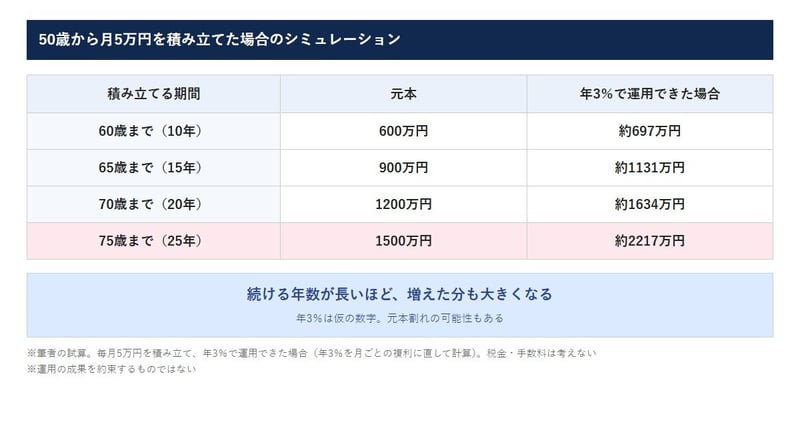
出所:金融庁「NISAを知る」をもとに筆者作成
60歳までの10年では、元本600万円に対して増えた分は約97万円です。一方で、75歳まで25年続けると、元本1500万円に対して約717万円が上乗せされる計算になります。
同じ月5万円でも、続ける年数が長いほど、運用で増えた分の割合は大きくなっていくことがうかがえます。
「50歳からでは遅い」とは言い切れない
「若いうちに始めないと意味がない」と考える方もいるかもしれません。ただ、金融庁の説明では、NISAは日本国内に住む18歳以上ならどなたでも口座を開ける仕組みです。
50歳から始めても、どこまで続けるかによって、積み立てられる期間は20年、25年と長くとれることになります。
ただし、ここでの年3%はあくまで仮の数字です。金融庁の資料にもあるとおり、投資は預貯金と違って元本割れ等のリスクを伴い、運用の成果が約束されているわけではありません。
「50歳からでも、続け方しだいで変わりそう」と感じた方もいるかもしれません。60歳で区切るか、75歳まで続けるかで、試算の金額は約697万円から約2217万円まで開きます。
元本が同じ月5万円でも、最後に手元に残る金額は、続ける年数をどう見込むかで大きく変わるといえそうです。50代から始めるときは、毎月の金額と同じくらい、何歳まで続けるかを先に考えておくと、計画を立てやすくなるでしょう。働き方や退職の時期の見通しとあわせて考えておくと、続ける年齢も決めやすくなります。

野村證券株式会社出身。FP2級・証券外務員一種を保有。野村證券株式会社出身。国内外株式、投資信託、債券、保険商品まで幅広い資産運用に精通。現在は株式会社モニクルリサーチが運営する複数のWebメディアで、証券会社での実務経験を踏まえ、貯蓄からNISAの活用まで幅広いテーマをコンテンツで取り扱う。