2026年分の扶養の基準はいくら?扶養親族・配偶者は合計所得金額62万円以下、給与収入だけなら136万円以下
2026年分から、扶養の所得の基準が上がります。国税庁「No.1180 扶養控除」「No.1191 配偶者控除」などによると、次のとおりです。
- 【扶養親族・配偶者控除の対象の配偶者】合計所得金額62万円以下(2025年分は58万円、2024年分までは48万円)。給与収入だけなら136万円以下
- 【特定親族特別控除の対象(19歳以上23歳未満)】合計所得金額62万円超123万円以下。給与収入だけなら197万円以下
- 【配偶者特別控除の対象の配偶者】合計所得金額62万円超133万円以下
給与収入から差し引く給与所得控除は、2026年分は最低74万円です(国税庁「No.1410 給与所得控除」)。そのため、給与収入が136万円なら給与所得は62万円で、扶養親族の基準ちょうどになります。
19歳以上23歳未満の子は、合計所得金額が62万円以下なら「特定扶養親族」として親の控除額は63万円です。62万円を超えても123万円以下なら、特定親族特別控除として、所得に応じて63万円〜3万円の控除が受けられます。
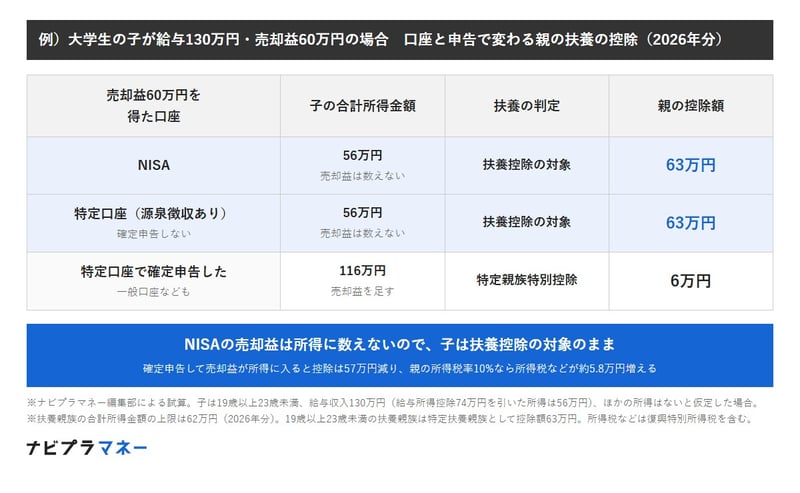
大学生の子が給与130万円・売却益60万円なら?NISAなら扶養のまま、確定申告すると親の控除は63万円から6万円に
大学生(19歳以上23歳未満)の子が、アルバイトで給与130万円を受け取り、投資信託を売って60万円の利益が出た場合を試算しました。給与所得は130万円から給与所得控除74万円を引いた56万円です。
- 【NISAで売った場合】売却益は数えず、合計所得金額は56万円。特定扶養親族として、親の控除は63万円
- 【特定口座(源泉徴収あり)で確定申告しない場合】同じく56万円で、親の控除は63万円
- 【確定申告した場合・一般口座など】合計所得金額は116万円。特定親族特別控除になり、親の控除は6万円
確定申告して売却益が所得に入ると、親の控除は57万円減ります。親の所得税率が10%なら所得税と復興特別所得税で約5.8万円、20%なら約11.6万円、親の税金が増える計算です。
※試算の前提:子は19歳以上23歳未満、ほかの所得はなし。控除額は国税庁「No.1180 扶養控除」「No.1177 特定親族特別控除」の2026年分の額。所得税率は親の課税所得による税率で、復興特別所得税(所得税額の2.1%)を含めています。住民税への影響は含めていません。
例)大学生の子が給与130万円・売却益60万円の場合 口座と申告で変わる親の扶養の控除(2026年分)
出所:国税庁「No.1180 扶養控除」、国税庁「No.1177 特定親族特別控除」、国税庁「No.1535 NISA制度」をもとにナビプラマネー編集部作成

SMBC日興証券(旧日興コーディアル証券)出身。証券外務員一種保有。富裕層や法人に向けた資産運用コンサルティングに従事。現在は株式会社モニクルリサーチにて、複数のWebメディアで金融記事の企画・執筆・監修を行う。
関連タグ
RELATED ARTICLES関連記事