こどもNISAで小学6年生の1月までにいくら積み立てられる?30歳代の平均の月約2.5万円なら元本約360万円、上限の月5万円なら10年で600万円に届く
2026年度生まれのうち、2027年1月に始められる2026年4月2日〜12月31日生まれの子どものために、2027年1月から毎月同じ額を積み立てた場合を試算しました。生まれた年や始める年が違うと、積み立てられる月数が変わり、額も変わります。
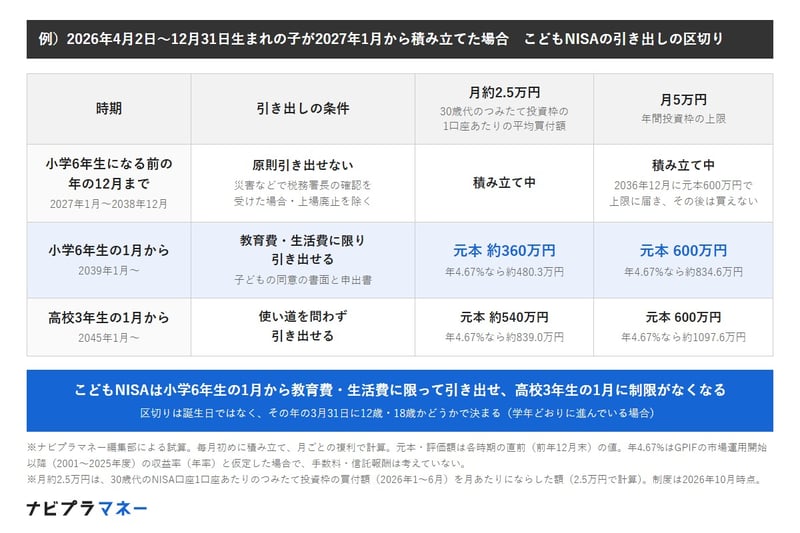
- 【月約2.5万円・小学6年生の1月の直前(2038年12月)】元本約360万円、年4.67%で運用できた場合は約480.3万円
- 【月約2.5万円・高校3年生の1月の直前(2044年12月)】元本約540万円、年4.67%なら約839.0万円
- 【月5万円(年間投資枠の上限)】2036年12月に元本600万円に届き、その後は買えない。年4.67%なら小学6年生の1月の直前に約834.6万円、高校3年生の1月の直前に約1097.6万円
※試算の前提:毎月初めに積み立て、月ごとの複利で計算。月約2.5万円は2.5万円として計算しました。口座はあるが買っていない人も含めた1口座あたりの平均です。
※年4.67%は、年金積立金管理運用独立行政法人(GPIF)の市場運用開始以降(2001〜2025年度)の収益率(年率)です。こどもNISAで買える投資信託の利回りではありません。手数料・信託報酬は考えていません。
例)2026年4月2日〜12月31日生まれの子が2027年1月から積み立てた場合 こどもNISAの引き出しの区切り
出所:国税庁「令和8年度 税制改正のあらまし」、金融庁「NISA口座の利用状況調査(2026年6月末時点)」、年金積立金管理運用独立行政法人「2025年度 業務概況書会見」をもとにナビプラマネー編集部作成
12歳より前の引き出しはジュニアNISAとどう違う?ジュニアNISAは途中で引き出すと過去の利益に課税、こどもNISAは条件に合わない引き出しができない
ジュニアNISAは、2016〜2023年に投資できた子ども向けのNISAで、年間の投資額は80万円でした。3月31日に18歳になっている年の前年12月31日までに引き出すと、それまでの利益にさかのぼって税金がかかる仕組みでした(災害などで税務署長の確認を受けた場合を除く)。
こどもNISAは、条件に合わない引き出しはそもそもできず、条件に合う引き出しはNISAの中で売るので値上がり益に税金はかかりません。なお、ジュニアNISAは2024年以降、年齢や事由に関係なく非課税で全額を引き出せるようになっています(一部だけの引き出しはできません)。
- 【月約2.5万円・年4.67%・小学6年生の1月の直前】評価額約480.3万円のうち、利益は約120.3万円
- 【ジュニアNISAと同じルールで全額を引き出した場合】利益に20.315%で約24.4万円の税金
- 【こどもNISAで教育費・生活費として引き出す場合】値上がり益に税金はかからない
※試算の前提:上の試算と同じ。税率20.315%は、所得税・復興特別所得税15.315%と住民税5%の合計です。

SMBC日興証券(旧日興コーディアル証券)出身。証券外務員一種保有。富裕層や法人に向けた資産運用コンサルティングに従事。現在は株式会社モニクルリサーチにて、複数のWebメディアで金融記事の企画・執筆・監修を行う。