
NISAで積立投資を始めたものの、始めた直後から相場が下がり続けて評価額がマイナスになり、「このまま続けていいのだろうか」と不安になっている方もいるのではないでしょうか。
相場は一直線に動くわけではなく、下落が続く時期でも、ある月は下がり、次の月は少し上がるといった上下をくり返しています。数年間不調が続いたあとに、上昇に転じることもあります。
この記事では、毎月3万円の積立を始めてから3年間下落が続き、4年目に上昇したケースをシミュレーションし、評価額がどう動くのかを確認します。そのうえで、下落局面で積立を続けることの意味と、積立投資で働く「ドルコスト平均法」のしくみを解説します。
積立投資は「同じ金額を続けて買う」投資法
金融庁のNISA特設ウェブサイトでは、積立投資を「一括で投資するのではなく『あらかじめ決まった金額』を『続けて』投資すること」と説明しています。
積立投資をすることで、安いときに買わなかったり、高いときにだけ買ってしまったりすることを避けられるとされています。
一方で、株式や投資信託などの運用商品に投資することで預貯金よりも高いリターンを期待できる反面、元本割れのおそれもあります。積立投資も例外ではなく、始めてしばらくは評価額が積み立てた元本を下回ることもあります。
【シミュレーション】始めてすぐ3年間下落、4年目に上昇したら?
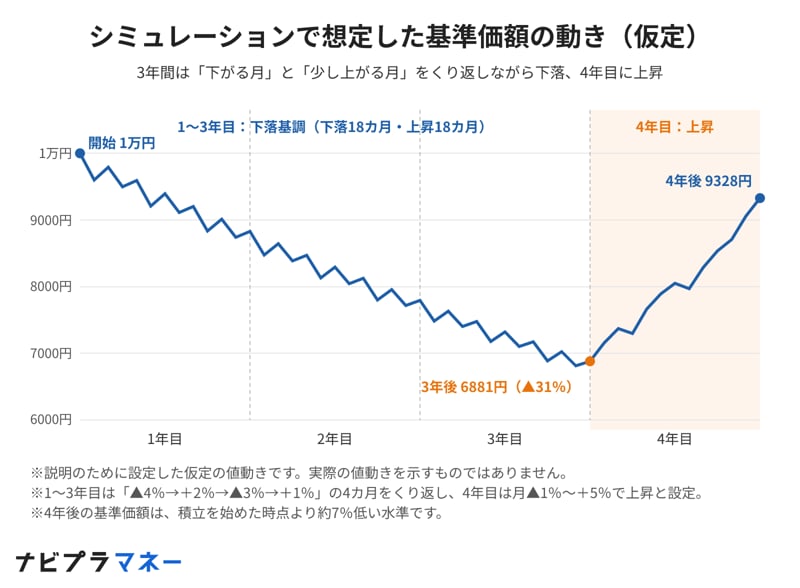
ここでは、毎月はじめに3万円分の投資信託を買い続けたケースを想定します。値動きは次のように設定しました。
シミュレーションで想定した基準価額の動き(仮定)
出所:ナビプラマネー編集部作成
- 積立開始時の基準価額は1万円
- 1~3年目は「▲4%→+2%→▲3%→+1%」の4カ月をくり返しながら下落(下がる月と上がる月が18カ月ずつ)
- 4年目は、一時的に下がる月をはさみながら上昇
3年間のうち半分の月は上昇していますが、下がる幅のほうが大きいため、3年後の基準価額は6881円と、始めた時点から約31%下がります。4年目に上昇したあとも、4年後の基準価額は9328円で、始めた時点より約7%低い水準です。
3年後:評価額は元本を17万円以上下回る
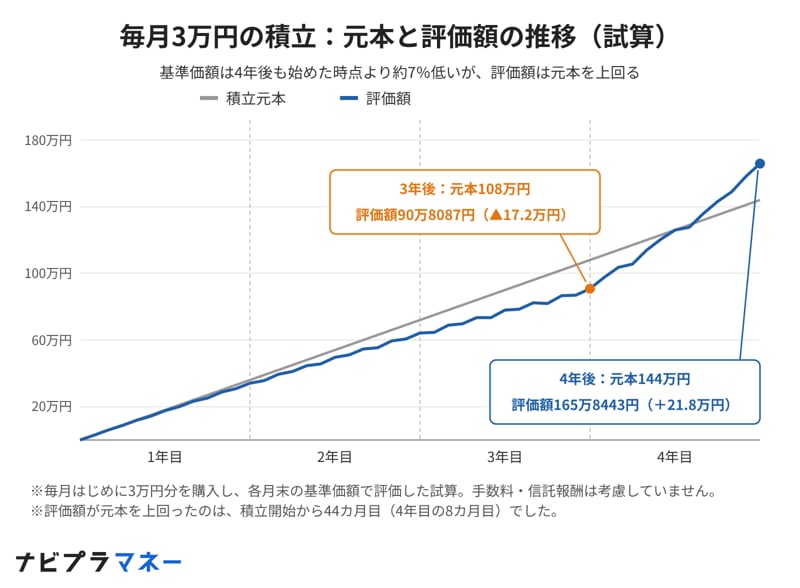
毎月3万円の積立:元本と評価額の推移(試算)
出所:ナビプラマネー編集部作成
3年間で積み立てた元本は108万円です。一方、3年後の評価額は90万8087円で、元本を17万1913円下回っています。
毎月の積立を続けても評価額のマイナスは広がり続けるため、この時期に「やめたほうがいいのでは」と感じる人は少なくないでしょう。
4年後:基準価額は元に戻っていないのに、評価額はプラスに
4年目に入って基準価額が上がり始めると、評価額は急速に回復します。評価額が元本を上回ったのは、積立開始から44カ月目(4年目の8カ月目)でした。
4年後には、元本144万円に対して評価額は165万8443円となり、21万8443円(+15.2%)のプラスです。基準価額は始めた時点の1万円に戻っていない(9328円)にもかかわらず、評価額は元本を上回っています。
同じ値動きで最初に一括投資した場合はマイナス
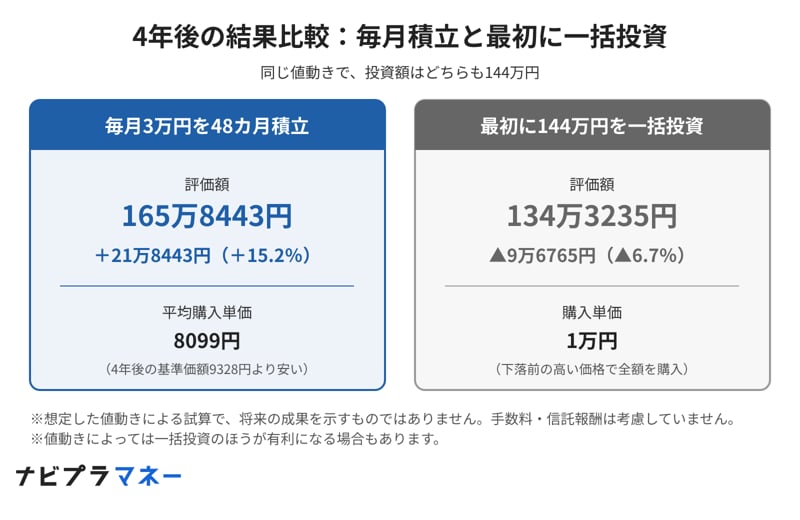
比較のため、同じ144万円を最初に一括で投資した場合も試算しました。
4年後の結果比較:毎月積立と最初に一括投資
出所:ナビプラマネー編集部作成
一括投資の場合、4年後の評価額は134万3235円で、9万6765円(▲6.7%)のマイナスです。基準価額が始めた時点より約7%低いため、そのまま損失になります。
一方、毎月積立では平均購入単価が8099円まで下がっており、4年後の基準価額9328円を下回っているため、プラスになっています。この差を生んでいるのが、次に紹介する「ドルコスト平均法」です。
積立投資で働く「ドルコスト平均法」のしくみ
ドルコスト平均法とは、価格が変動する商品を、毎月など定期的に同じ金額ずつ買い続ける方法のことです。
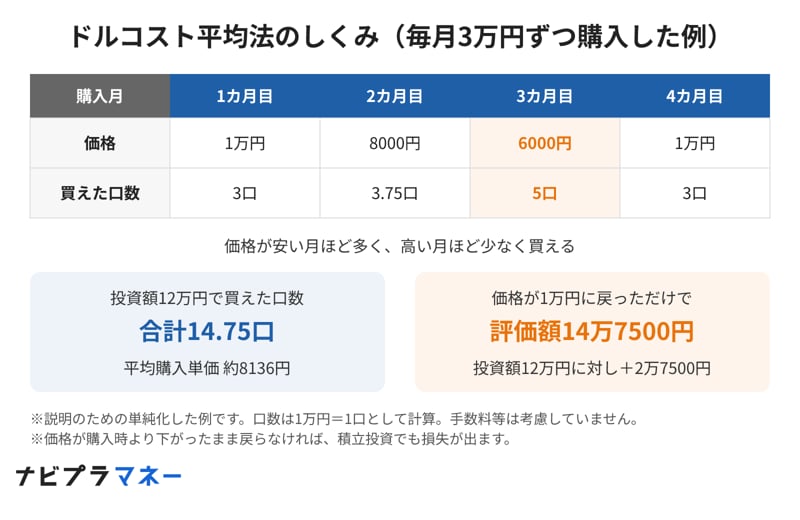
ドルコスト平均法のしくみ(毎月3万円ずつ購入した例)
出所:ナビプラマネー編集部作成
安いときに多く、高いときに少なく買える
毎回の購入金額が同じなので、価格が安いときにはたくさんの口数を、価格が高いときには少ない口数を買うことになります。
たとえば、1口の価格が1万円→8000円→6000円→1万円と動いたとき、毎月3万円ずつ買うと、買える口数は3口→3.75口→5口→3口です。4カ月で投資した12万円で合計14.75口を買え、平均購入単価は約8136円になります。
価格が1万円に戻っただけで、評価額は14万7500円となり、投資額12万円に対して2万7500円のプラスです。
下落局面は「多くの口数を仕込む時期」
シミュレーションの3年間の下落局面でも、毎月3万円で買える口数は少しずつ増えていました。この時期に買い続けた多くの口数が、4年目に価格が上昇したときに評価額を押し上げています。
反対に、評価額がマイナスのときに積立をやめたり売却したりすると、価格が下がったところで損失が確定し、その後の回復の恩恵を受けられなくなります。
下落が続いても積立を続けるために知っておきたいこと
ただし、ドルコスト平均法は必ず利益が出る方法ではありません。積立投資を続けるうえで、次の点も押さえておきましょう。
価格が下がったまま戻らなければ損失は出る
価格が積立期間を通じて下がり続け、売却するときまで回復しなければ、積立投資でも損失が出ます。また、今回の試算とは逆に価格が一貫して上がり続ける場合は、最初に一括で投資したほうが有利になることもあります。
生活費や近いうちに使うお金は投資に回さない
下落局面でも積立を続けられるのは、当面使う予定のないお金で投資しているからこそです。急な出費のために売却せざるを得なくなると、評価額がマイナスのときに損失を確定させてしまうおそれがあります。
生活費の数カ月分などは預貯金で確保し、そのうえで無理のない金額で積み立てることが大切です。
評価額の上下に一喜一憂しすぎない
シミュレーションのように、下落基調の中でも上がる月はあり、上昇局面の中でも下がる月はあります。月ごとの評価額の上下だけを見て判断すると、続けることが難しくなりがちです。
NISAのつみたて投資枠では年間120万円まで、非課税で積立投資ができます。目的や運用期間を決めたうえで、長い目で積立を続けることを意識しましょう。
まとめ:下落局面でも、積立を続けることで平均購入単価を下げられる
毎月3万円の積立を始めてから3年間下落が続いたシミュレーションでは、3年後の評価額は元本を17万円以上下回りました。しかし、4年目の上昇で、基準価額が始めた時点に戻っていないにもかかわらず、4年後の評価額は元本を21万円以上上回る結果になりました。
これは、同じ金額を買い続けるドルコスト平均法によって、価格が安い時期に多くの口数を買えたためです。
ただし、値動きによっては損失が出ることもあります。余裕資金で無理のない金額を設定し、評価額がマイナスの時期も「口数を増やしている時期」と捉えて、長い目で積立を続けることを考えてみましょう。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

一種外務員資格(証券外務員一種)。三菱UFJ銀行や三井住友信託銀行にて、資産運用アドバイザーとして10年以上の経験を持ち、現役世代から富裕層まで延べ1000名以上のコンサルティングに携わる。現在は株式会社モニクルリサーチが運営する複数のWebメディアで金融関連記事を企画・執筆・監修を行う。
関連タグ
RELATED ARTICLES関連記事