
NISAで積立投資を始めたものの、毎月いくら積み立てればいいのか、目標がはっきりしないまま続けている方もいるでしょう。老後に向けて「2000万円」をひとつの目安にしたいと考える方も多いのではないでしょうか。
金融庁によると、NISAのつみたて投資枠は年120万円(月10万円)まで、生涯の非課税保有限度額は1800万円です。目標額と期間が決まれば、運用の利回りを仮定することで、毎月の積立額を逆算できます。
この記事では、NISAで20年後に2000万円を作るには毎月いくら積み立てればいいのかを、利回り別にシミュレーションします。
20年で2000万円に必要な積立額は、利回りで大きく変わる
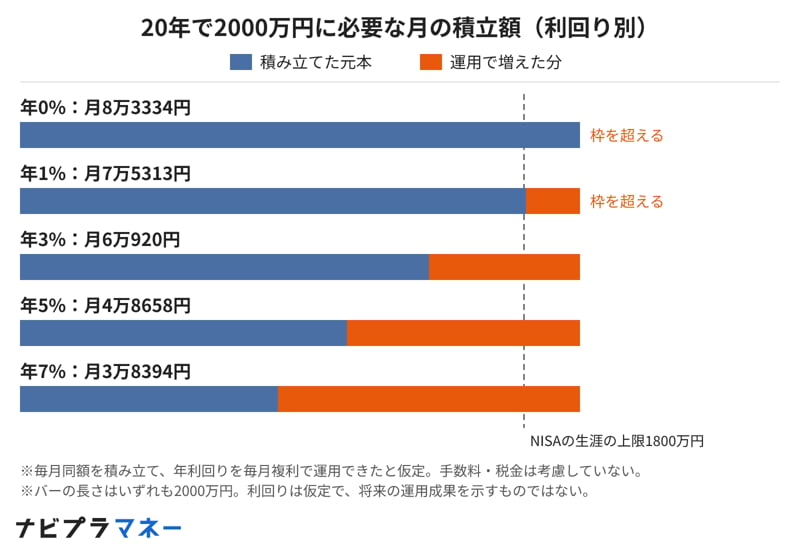
毎月同じ額を積み立て、一定の利回りで複利運用できたと仮定して、20年後に2000万円になる毎月の積立額を計算しました。
年5%なら月4万8658円
- 年0%(運用しない):月8万3334円(元本2000万円)
- 年1%:月7万5313円(元本1807万円)
- 年3%:月6万920円(元本1462万円)
- 年5%:月4万8658円(元本1168万円)
- 年7%:月3万8394円(元本921万円)
年5%で運用できれば、毎月4万9000円ほどの積立で、20年後に2000万円に届く計算です。このとき積み立てる元本は1168万円で、残りの約832万円は運用で増えた分です。
反対に、今の積立額から20年後の金額を見ることもできます。たとえば月3万円の積立なら、20年後は年5%で約1233万円、年3%で約985万円です。2000万円に届かせるには、年5%の場合で月5万円(20年後に約2055万円)ほどが目安になります。
なお、ここでの利回りは「毎年この利回りで増え続けた」と仮定した計算です。実際の投資信託の値動きは年によって上下するため、あくまで積立額を考えるための目安として使いましょう。
利回りが1%以下だと、NISAの枠が足りない
NISAで非課税で持てるのは、買った金額(簿価)で1800万円までです。年0%なら元本2000万円、年1%でも元本1807万円が必要になり、どちらもNISAの枠を超えてしまいます。
利回りが低いと、NISAだけでは20年で2000万円に届かず、課税口座も使うことになります。NISAの枠の中で2000万円を目指すなら、ある程度の利回りが前提になるといえます。
20年で2000万円を作るなら、利回りによって必要な元本が1000万円以上変わる
出所:金融庁「NISAを知る:NISA特設ウェブサイト」などを参考にナビプラマネー編集部作成
始めるのが遅れると、毎月の積立額はこれだけ増える
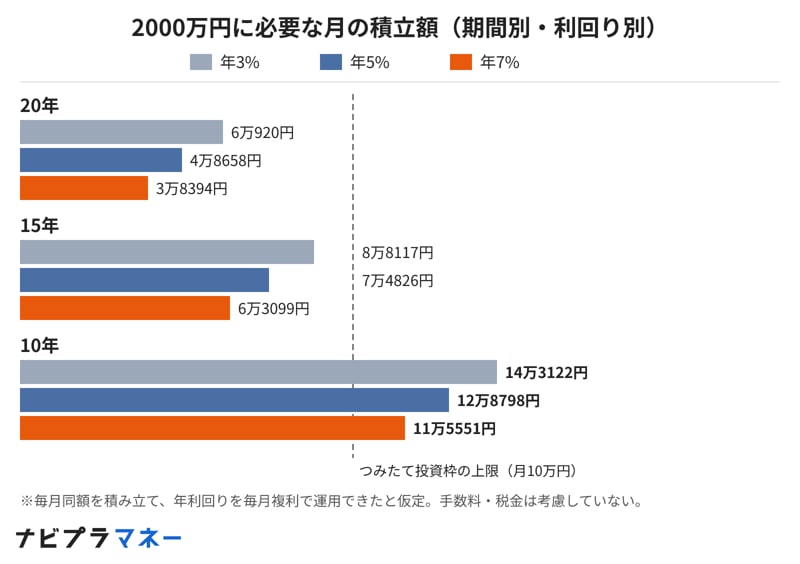
同じ2000万円でも、積み立てる期間が短くなると、毎月の積立額は大きく増えます。期間を20年・15年・10年に分けて比べました。
- 20年:年3%で月6万920円、年5%で月4万8658円、年7%で月3万8394円
- 15年:年3%で月8万8117円、年5%で月7万4826円、年7%で月6万3099円
- 10年:年3%で月14万3122円、年5%で月12万8798円、年7%で月11万5551円
年5%の場合、20年なら月4万8658円で済むところ、10年では月12万8798円と、2.6倍以上になります。
10年では、つみたて投資枠の月10万円を超える
つみたて投資枠で積み立てられるのは月10万円までです。10年で2000万円を目指す場合、年7%でも月11万5551円が必要で、つみたて投資枠だけでは足りません。
不足分は成長投資枠(年240万円まで)を使って積み立てることになります。期間が短いほど、NISAの2つの枠をどう使うかも考える必要があります。
期間が10年になると、つみたて投資枠の上限を超えてしまう
出所:金融庁「NISAを知る:NISA特設ウェブサイト」などを参考にナビプラマネー編集部作成
NISAで積み立てると、課税口座より約169万円有利
年5%で20年積み立てた場合、元本1168万円に対して、運用で増えた分は約832万円です。課税口座で運用していれば、この利益に20.315%の税金がかかり、税額は約169万円になります。
NISAなら運用益が非課税なので、2000万円をそのまま受け取れます。同じ積立額でも、手元に残る金額に大きな差が出ます。
2000万円を目標にするときの注意点
シミュレーションはあくまで目安です。積立額を決めるときは、次の2点も考えておきましょう。
利回りは約束されたものではない
投資信託の値動きは毎年違い、同じ年5%でも、ある年は大きく上がり、ある年は大きく下がることがあります。計算どおりの利回りになる保証はなく、20年後に2000万円に届かないこともあります。
目標に届かないリスクを減らすには、利回りを低めに見積もって積立額を多めにする、少しでも早く始めて期間を長くする、といった方法があります。
物価が上がると、2000万円の価値は下がる
日本銀行は、消費者物価の前年比上昇率2%を「物価安定の目標」としています。物価が毎年2%ずつ上がると、20年後の2000万円は、今の価値に直すと約1346万円にとどまります。
20年後に今と同じ暮らしを支えるには、2000万円より多くのお金が必要になる可能性があります。目標額は、物価の上昇も考えて見直していくことが大切です。
まとめ
NISAで20年後に2000万円を作るには、年5%で運用できた場合で月4万8658円、年3%なら月6万920円の積立が必要です。利回りが1%以下だと元本が1800万円の枠を超え、NISAだけでは届きません。
始めるのが遅れて期間が10年になると、年7%でも月11万円を超え、つみたて投資枠の上限も超えてしまいます。少しでも早く始めることが、毎月の負担を小さくするいちばんの方法です。
まずは、今の家計で無理なく続けられる積立額を確かめ、その額で20年後にいくらになるかを計算してみましょう。そのうえで、物価の上昇も踏まえて、目標額と積立額を年に1回見直すと安心です。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

一種外務員資格(証券外務員一種)。三菱UFJ銀行や三井住友信託銀行にて、資産運用アドバイザーとして10年以上の経験を持ち、現役世代から富裕層まで延べ1000名以上のコンサルティングに携わる。現在は株式会社モニクルリサーチが運営する複数のWebメディアで金融関連記事を企画・執筆・監修を行う。
関連タグ
RELATED ARTICLES関連記事