
年末が近づくと、来年のNISAの積み立てをどうするか考える人も多いのではないでしょうか。使っている金融機関の手数料や扱う商品を見比べて、来年から別の金融機関に移りたいと考える人もいるでしょう。
金融庁のNISA特設ウェブサイトによると、NISA口座は1人につき1口座で、金融機関の変更は年単位でできます。ただし、2027年1月からの新しい制度では、0歳から17歳までの未成年者は金融機関を変えられません。
また、変更の届出には出せる期間があり、届出より先にその年分の買付けをすると、その年は金融機関を変えられません。
本記事では、国税庁と金融庁の資料から、NISAの金融機関を変えるときの手続きと期間を確かめます。あわせて、氏名や住所が変わったときの届出など、年末に見ておきたい手続きも解説します。
【来年からNISAの金融機関を変えるなら】届出は前年10月1日からその年9月30日まで
国税庁の「NISA口座の新規開設又は変更に関する手続等について」によると、NISA口座のある金融機関に「金融商品取引業者等変更届出書」を出すなどの手続きをすれば、ほかの金融機関でNISA口座を開くことができます。
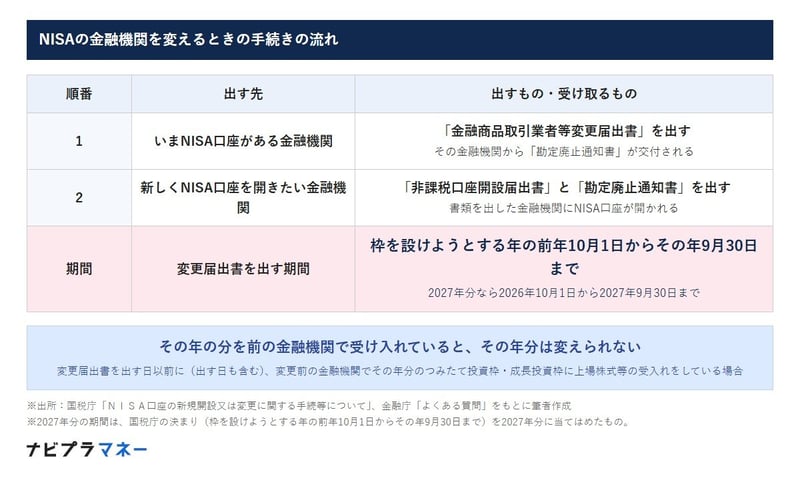
NISAの金融機関を変えるときの手続きの流れ
金融庁の「よくある質問」でも、同じ流れが説明されています。手続きは次の2つの段階に分かれ、変更届出書は前年10月1日からその年9月30日までに出します。
- 1 いまNISA口座がある金融機関に「金融商品取引業者等変更届出書」を出す(その金融機関から「勘定廃止通知書」が交付される)
- 2 新しくNISA口座を開きたい金融機関に「非課税口座開設届出書」と「勘定廃止通知書」を出す(書類を出した金融機関にNISA口座が開かれる)
- 期間 変更届出書を出すのは、枠を設けようとする年の前年10月1日からその年9月30日まで(2027年分なら2026年10月1日から2027年9月30日まで)
NISAの金融機関を変えるときの手続きの流れ
出所:国税庁「NISA口座の新規開設又は変更に関する手続等について」、金融庁「よくある質問」をもとに筆者作成
2027年分から変えるなら、届出は2026年10月1日から出せる
変更届出書を出す期間は、枠を設けようとする年の前年10月1日からその年9月30日までです。2027年分から金融機関を変えたい場合は、2026年10月1日から届出を出せることになります。
すでに届出を出せる時期に入っているので、年末の家計の見直しとあわせて、来年もいまの金融機関で続けるかを考えておくとよいでしょう。手続きは2段階あるため、時間に余裕をもって進めたいところです。
国税庁の「NISA口座の新規開設又は変更に関する手続等について」によると、新しくNISA口座を開くときは、本人確認書類を示して、氏名、生年月日、住所、マイナンバーを告知する必要があります。すでにマイナンバーを伝えている金融機関では、告知がいらない場合もあるとされています。
変更届出書を出す前に、移り先の金融機関で必要な書類を確かめておくと、2つの段階をつなげて進めやすくなるでしょう。
【届出より先に買付けをすると】その年分は金融機関を変えられない
期間の決まりには、注意したい点があります。国税庁の「NISA口座の新規開設又は変更に関する手続等について」では、変更届出書を出す日以前に(出す日も含みます)、変更前の金融機関でその年分のつみたて投資枠か成長投資枠に上場株式等の受入れをしているときは、その年分の金融機関の変更はできないとされています。
毎月の積立が1月に動く前に、届出を出しておく
たとえば、毎月の積立を設定したまま年を越すと、1月の積立でいまの金融機関に2027年分の買付けが入ることがあります。その後に変更届出書を出しても、2027年分は変えられないことになります。
年末は家計の見直しや帰省などで慌ただしく、手続きが後回しになりやすい時期です。変えると決めたら早めに書類をそろえておくと、落ち着いて新しい年の積み立てを始められるでしょう。
来年から金融機関を変えたいと決めているなら、年内に変更届出書を出しておくか、1月の積立の設定を見直しておくと安心ではないでしょうか。
つみたて投資枠と成長投資枠は、同じ金融機関で使う
金融庁の「よくある質問」によると、つみたて投資枠と成長投資枠を別々の金融機関で使うことはできず、一つの金融機関で使います。積み立ては今の金融機関、成長投資枠は別の金融機関、という使い分けはできない点も押さえておきましょう。
金融機関を変えるかどうかは、手数料や扱う商品だけでなく、アプリの使いやすさや、ほかの口座とまとめて管理しやすいかなど、人によって決め手が違うでしょう。急いで決めるよりも、来年の積み立ての計画とあわせて考えたいところです。
NISAの金融機関を変える届出は、枠を設けようとする年の前年10月1日からその年9月30日までに出します。届出より先に、いまの金融機関でその年分の買付けをすると、その年は変えられない点に気をつけましょう。
【非課税保有限度額は国税庁が一括管理】金融機関を変えても、上限は一人ひとりで決まっている
金融機関を変えると、NISAの枠がどうなるのか気になる人もいるでしょう。金融庁の「よくある質問」では、利用者それぞれの非課税保有限度額は、国税庁で一括して管理することとされています。
非課税保有限度額は、買付け残高(簿価残高)で管理される
同資料では、非課税保有限度額は、買付け残高(簿価残高)で管理されると説明しています。金融機関ごとにではなく、一人ひとりの上限として管理されているため、金融機関を変えるたびに上限が増えるわけではありません。
つみたて投資枠だけでも、成長投資枠だけでも使える
また、つみたて投資枠だけで非課税保有限度額の1800万円を使いきることはできます。成長投資枠だけを使うこともできますが、成長投資枠の非課税保有限度額は1200万円です。
金融機関を変えても、どの枠をどう使うかの考え方は変わりません。新しい金融機関で何に積み立てるかは、移る前に、扱う商品の一覧などで確かめておくとよいでしょう。
上限が一人ひとりで決まっていると知っておくと、金融機関を移るときも、これまでの積み立てと来年からの積み立てを通して考えやすくなるでしょう。これまでに使った枠の金額は、いまの金融機関の画面や取引残高報告書で見ておくとよいでしょう。
NISAを始めてから年数がたつと、最初にどんな理由でいまの金融機関を選んだかを忘れていることもあるでしょう。商品の数や手数料、使い勝手は年によって変わることもあるため、年に一度、続けるかどうかを考え直す機会を持つのもよい方法ではないでしょうか。
【年末に確かめたいこと】口座の開設先と、氏名や住所が変わったときの届出
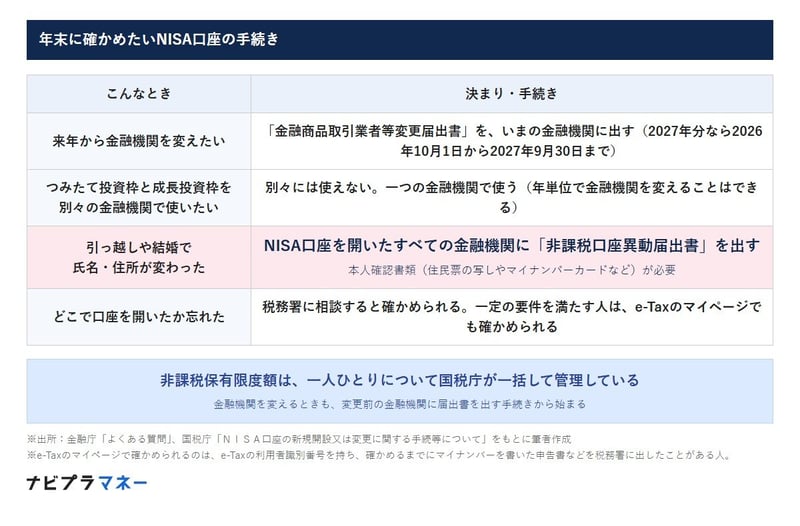
金融機関を変えない人も、年末に一度、NISA口座の手続きを見直しておくと安心です。金融庁と国税庁の資料をもとに、年末に出てきやすい場面ごとの決まりと、2027年分の届出の期間を並べました。
- 来年から金融機関を変えたい:「金融商品取引業者等変更届出書」を、いまの金融機関に出す(2027年分なら2026年10月1日から2027年9月30日まで)
- つみたて投資枠と成長投資枠を別々の金融機関で使いたい:別々には使えず、一つの金融機関で使う(年単位で金融機関を変えることはできる)
- 引っ越しや結婚で氏名・住所が変わった:NISA口座を開いたすべての金融機関に「非課税口座異動届出書」を出す(本人確認書類が必要)
- どこで口座を開いたか忘れた:税務署に相談すると確かめられる(一定の要件を満たす人は、e-Taxのマイページでも確かめられる)
年末に確かめたいNISA口座の手続き
出所:金融庁「よくある質問」、国税庁「NISA口座の新規開設又は変更に関する手続等について」をもとに筆者作成
氏名や住所が変わったら、口座を開いたすべての金融機関に届出
国税庁の「NISA口座の新規開設又は変更に関する手続等について」によると、NISA口座を開いたあとに氏名や住所、マイナンバーが変わったときは、遅滞なく「非課税口座異動届出書」を出す必要があります。年ごとに別の金融機関で口座を開いてきた人は、そのすべての金融機関に出すことになります。
開設先を忘れたら、税務署やe-Taxのマイページで確かめられる
金融庁の「よくある質問」では、NISA口座を開いた金融機関を忘れた場合は、税務署に相談すると確かめられるとしています。e-Taxの利用者識別番号を持ち、マイナンバーを書いた申告書などを税務署に出したことがある人は、e-Taxのマイページでも確かめられます。
引っ越しや結婚などで手続きが重なる時期は、NISAの届出が後回しになりがちです。年末に、口座のある金融機関と、届出が必要なことが残っていないかを書き出しておくと、年明けに慌てずに済むでしょう。
手続きの名前が並ぶと難しく感じるかもしれませんが、大切なのは、いつまでに何を出すかを家族の予定とあわせて書き出しておくことです。書類をそろえる時間を見込んでおけば、年末の忙しさの中でも落ち着いて進められるでしょう。
NISA口座を開いたのが何年も前だと、どの金融機関で開いたかを思い出せないこともあるでしょう。家族の分もあわせて、郵便物やアプリなどで確かめておくと安心です。
【来年のNISAを決める前に】いまの口座と、変えるかどうかを書き出す
手続きを確かめたら、わが家のNISAに置きかえて考えてみましょう。
いまの金融機関で続けるか、変えるかを決める
まずは、いまNISA口座がある金融機関と、今年の買付けの内容を確かめましょう。そのうえで、来年もいまの金融機関で続けるか、別の金融機関に移るかを決めておきます。
移る場合は、移り先で扱う商品や手数料、積み立ての設定のしかたを見比べておきましょう。年末は手続きが混み合うこともあるので、変更届出書は余裕をもって出しておきたいところです。
家族の口座もあわせて確かめる
夫婦それぞれがNISA口座を持っている家庭では、どちらがどの金融機関で、毎月いくら積み立てているかを一覧にしておくとよいでしょう。家計全体で見ると、積立金額のバランスや、来年に見直したい点も見えてくるはずです。
これからの働き方や収入の変化、子どもの教育費や老後に向けたお金の計画とあわせて、毎年この時期にNISAの口座と積み立てを点検する習慣をつけておくと、来年に向けたお金の計画を考える手がかりになるでしょう。
積み立ての金額は、急な出費に備える預貯金を残したうえで、毎月の黒字の範囲で無理なく続けられるかを考えて決めましょう。冬のボーナスの使い道も、積み立てとは分けて考えておくと、家計の見通しを立てやすくなるでしょう。
まとめにかえて
まずは、いまのNISA口座の開設先と、今年の買付けの内容を確かめましょう。次に、来年もいまの金融機関で続けるかを決めておきましょう。変える場合は、年が明けて買付けをする前に変更届出書を出しておきます。
そして、氏名や住所が変わった人は、口座を開いたすべての金融機関に届出が済んでいるかを見ておきましょう。
NISAは長く続ける制度だからこそ、使う金融機関や手続きを年に一度見直す時間をとることが大切ではないでしょうか。年末の家計の見直しとあわせて、来年の積み立てを気持ちよく始められるように準備しておきたいところです。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の投資信託の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の交付目論見書や月次レポートなどをご自身でご確認の上、自己責任で行ってください。
- 投資信託の基準価額や組入比率、信託報酬などは変動・変更される可能性があるため、必ず運用会社の公式サイトでご確認ください。

野村證券株式会社出身。FP2級・証券外務員一種を保有。野村證券株式会社出身。国内外株式、投資信託、債券、保険商品まで幅広い資産運用に精通。現在は株式会社モニクルリサーチが運営する複数のWebメディアで、証券会社での実務経験を踏まえ、貯蓄からNISAの活用まで幅広いテーマをコンテンツで取り扱う。