
60代になり、これまでNISAで積み立ててきた資産を「いつ、どうやって使うか」が気になり始めた方もいるのではないでしょうか。
NISAは非課税保有期間が無期限のため、売らずに持ち続けることもできますが、年金生活に入ると、毎月の生活費の不足分をどこから補うかを考える必要が出てきます。
取り崩し方には、毎回同じ金額を売る「定額」、残高の一定割合を売る「定率」、必要なときに必要な分だけ売る方法などがあり、選び方によって資産の減り方は大きく変わります。
この記事では、65歳以上の夫婦世帯の家計収支から取り崩しの目安を確認したうえで、1000万円を運用しながら取り崩した場合の試算を比べ、NISAならではの取り崩しのポイントを解説します。
取り崩す額の目安は「毎月いくら足りないか」
取り崩し方を考える前に、まずは年金生活で毎月いくら足りなくなりそうかを把握しておきましょう。
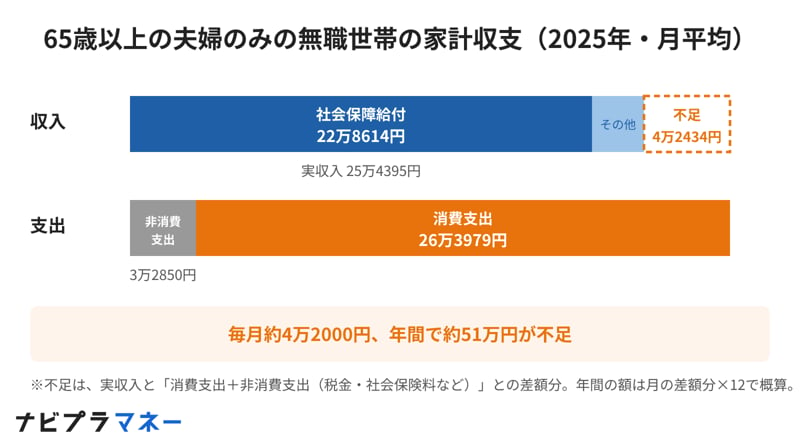
総務省の家計調査によると、2025年の65歳以上の夫婦のみの無職世帯(夫婦高齢者無職世帯)の家計収支(月平均)は次のとおりです。
65歳以上の夫婦のみの無職世帯の家計収支(2025年・月平均)
出所:総務省統計局「家計調査報告(家計収支編)2025年(令和7年)平均結果の概要」をもとにナビプラマネー編集部作成
- 実収入:25万4395円(うち社会保障給付22万8614円)
- 非消費支出(税金・社会保険料など):3万2850円
- 消費支出:26万3979円
- 差額分:4万2434円の不足
毎月約4万2000円、年間にすると約51万円が収入だけでは足りず、貯蓄などから補っている計算です。
もちろん、必要な額は年金額や住まい、生活スタイルによって異なります。自分の場合はいくら足りなくなりそうかを、ねんきん定期便の年金見込み額と、いまの生活費から見積もっておくことが出発点になります。
NISAの取り崩し方は主に3つ
NISAで保有している投資信託などを取り崩す方法は、主に次の3つに分けられます。
①定額で取り崩す
「毎月5万円」「毎年60万円」のように、決まった金額を売却する方法です。
受け取る額が一定なので生活費の計画を立てやすい一方、相場が下がっているときにも同じ金額を売るため、売却する口数が増え、資産が早く減りやすい面があります。
②定率で取り崩す
「残高の4%」のように、そのときの残高の一定割合を売却する方法です。
残高に応じて売る額が変わるため資産がなくなりにくい一方、相場が下がって残高が減ると受け取る額も減るため、毎年の受取額が安定しません。
③必要なときに必要な分だけ取り崩す
旅行や住宅の修繕、医療費など、まとまった支出があるときにだけ売却する方法です。
資産を長く運用に回しておけますが、売るタイミングを自分で判断する必要があり、急な支出が相場の下落と重なると、価格が下がったところで売ることになりかねません。
1000万円を年3%で運用しながら取り崩すと?
では、取り崩し方によって資産の減り方がどう変わるのかを試算してみましょう。
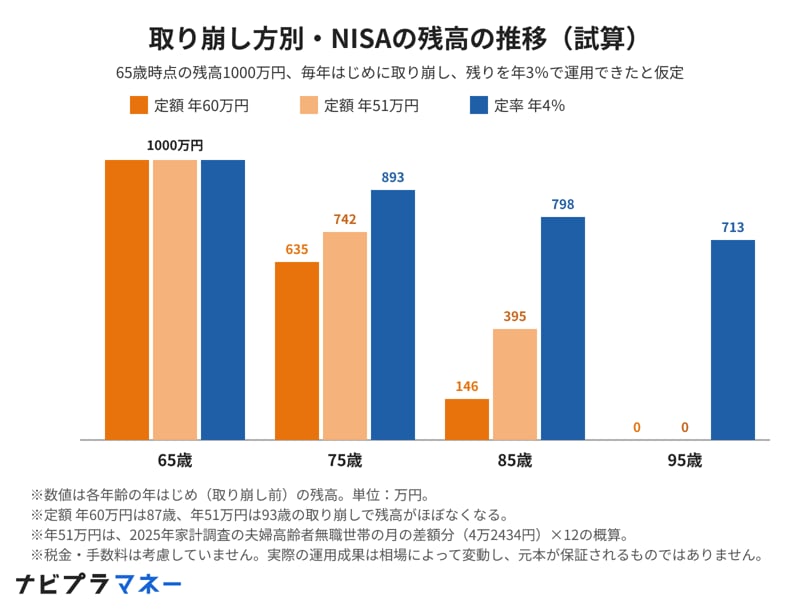
65歳時点でNISAの残高が1000万円あり、毎年はじめに取り崩したうえで、残りを年3%で運用できたと仮定します。
取り崩し方別・NISAの残高の推移(試算)
出所:総務省統計局「家計調査報告(家計収支編)2025年(令和7年)平均結果の概要」をもとにナビプラマネー編集部作成
定額で年60万円(月5万円):87歳で残高がほぼなくなる
毎年60万円ずつ取り崩すと、残高は75歳時点で約635万円、85歳時点で約146万円まで減り、87歳の取り崩しで残高はほぼなくなります。
定額で年51万円(家計の不足分):93歳まで取り崩せる
家計調査の不足分にあたる年51万円ずつ取り崩すと、残高は75歳時点で約742万円、85歳時点で約395万円となり、93歳まで取り崩しを続けられる計算です。
取り崩す額を年9万円抑えるだけで、資産が持つ期間は6年ほど延びます。
定率で年4%:残高は85歳でも約800万円
毎年残高の4%ずつ取り崩すと、残高は75歳時点で約893万円、85歳時点でも約798万円と、資産は大きく減りません。
ただし、取り崩す額は65歳の40万円(月約3万3000円)から、75歳で約35万7000円、85歳で約31万9000円と、少しずつ減っていきます。
定額は「計画しやすいが減りが早い」、定率は「なくならないが受取額が変わる」
この試算は毎年3%で運用できる前提のため、実際には相場の上げ下げによって結果は変わります。
受け取る額を優先するなら定額、資産を長持ちさせることを優先するなら定率が向いています。たとえば、生活費の不足分は定額で取り崩し、残高が想定より減ったら金額を見直すといったように、組み合わせて考えるのも一つの方法です。
NISAならではの取り崩しのポイント
NISAの資産を取り崩すときは、課税口座とは違う点も押さえておきましょう。
売却益は非課税
NISA口座で保有している商品を売却して得た利益には、税金がかかりません。
課税口座(特定口座・一般口座)では、売却益に20.315%の税金がかかるため、同じ額を取り崩しても、NISA口座からのほうが手元に残る金額は多くなります。
売った分の枠は翌年に「簿価」で復活する
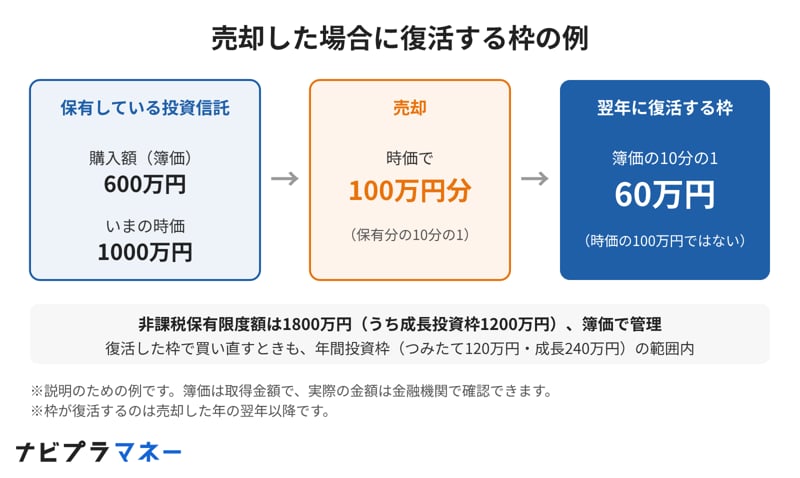
NISAの生涯の非課税保有限度額は1800万円(うち成長投資枠は1200万円)です。
商品を売却した場合、翌年以降、売却した商品の簿価(取得金額)の分だけ非課税投資枠が復活し、再利用できます。
売却した場合に復活する枠の例
出所:金融庁「NISAを知る」をもとにナビプラマネー編集部作成
たとえば、600万円で購入して1000万円に値上がりした投資信託を100万円分売却した場合、復活する枠は時価の100万円ではなく、簿価にあたる60万円です。
なお、年間投資枠(つみたて投資枠120万円、成長投資枠240万円)の上限は変わらないため、復活した枠を使って買い直す場合も、1年間に投資できる額はこの範囲内です。
定期売却のサービスがあるか確認する
金融機関によっては、NISA口座の投資信託を毎月決まった金額や割合で自動的に売却するサービスを用意しているところもあります。
取り扱いの有無や、選べる売却方法、受け取りの頻度は金融機関によって異なるため、利用している金融機関で確認してみましょう。
まとめ:取り崩し方は「不足額」と「何歳まで持たせたいか」で決める
NISAの取り崩し方には、定額・定率・必要なときに必要な分だけの3つがあり、どれを選ぶかで資産の減り方は大きく変わります。
1000万円を年3%で運用しながら取り崩す試算では、定額で年60万円なら87歳で残高がほぼなくなる一方、年51万円なら93歳まで、定率4%なら85歳でも約800万円が残る結果になりました。
まずは年金と生活費から毎月の不足額を見積もり、何歳まで資産を持たせたいかを決めたうえで、取り崩し方と金額を選ぶことが大切です。取り崩しを始めたあとも、相場や生活の変化にあわせて定期的に見直していきましょう。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

一種外務員資格(証券外務員一種)。三菱UFJ銀行や三井住友信託銀行にて、資産運用アドバイザーとして10年以上の経験を持ち、現役世代から富裕層まで延べ1000名以上のコンサルティングに携わる。現在は株式会社モニクルリサーチが運営する複数のWebメディアで金融関連記事を企画・執筆・監修を行う。
関連タグ
RELATED ARTICLES関連記事