


全国健康保険協会(協会けんぽ)は、令和8年度の被扶養者資格の再確認として、2026年10月下旬から11月中旬にかけて「被扶養者状況リスト」を事業主に順次送ります。提出期限は12月11日で、家族の年収が収入の基準を満たしているかなどを確かめます。
60歳を過ぎて年金を受け取りながらパートで働くと、会社員の配偶者などの扶養に入ったままでいられるのでしょうか。年金も収入に数えるとしたら、パートはいくらまで働けるのでしょうか。
この記事では、日本年金機構と協会けんぽの資料で60歳以上の被扶養者の収入の基準を確かめ、年金の額ごとに、扶養の範囲に収まるパート収入の上限を試算します。
60歳以上は年収いくらまで扶養に入れる?年間収入180万円未満で、協会けんぽの再確認も同じ額で確かめる
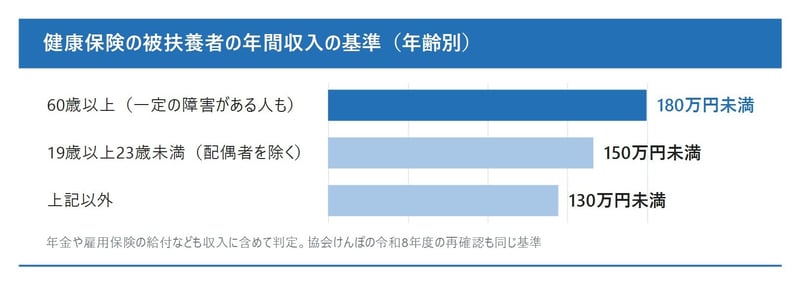
日本年金機構によると、健康保険の被扶養者になれる人の年間収入は、原則として130万円未満です。ただし、60歳以上の人と、障害厚生年金を受けられる程度の障害がある人は、180万円未満とされています。
60歳以上の被扶養者の年間収入の基準は180万円未満で、原則の130万円より50万円高い水準です
出所:日本年金機構「従業員が家族を被扶養者にするとき、被扶養者に異動があったときの手続き」、全国健康保険協会「令和8年度被扶養者資格の再確認について」をもとにナビプラマネー編集部作成
- 【60歳以上(一定の障害がある人も)】180万円未満
- 【19歳以上23歳未満(配偶者を除く)】150万円未満
- 【上記以外】130万円未満
協会けんぽの再確認でも、令和7年中の課税収入額が130万円以上である可能性が高い人を対象にしており、60歳以上は180万円、19歳以上23歳未満の配偶者以外は150万円が目安です。リストが届いた事業主を通じて、扶養に入っている家族の状況を確かめる流れです。
収入の基準に加えて、同居している場合は被保険者の年間収入の2分の1未満、別居している場合は被保険者からの仕送り額未満であることも条件です。たとえば同居で年間収入が179万円の人なら、原則として被保険者の年間収入が358万円を超えている必要があります。
年金も収入に数える?年金も含み、過去の実績ではなくこれからの見込み額で判断する
日本年金機構は、被扶養者の収入には、雇用保険の失業等給付、公的年金、健康保険の傷病手当金や出産手当金も含まれるとしています。60歳以上の人の場合、受け取っている老齢年金をパートの給与と合わせて、180万円未満かどうかを見ます。
また、年間収入は過去の収入ではなく、被扶養者に当たる時点と、認定された日以降の1年間の見込み額です。年金の額が改定されたときや、パートの時間を増やしたときは、その時点からの見込みで判断し直すことになります。
2026年4月からは、労働条件通知書などに書かれた賃金から年間収入を見込む取り扱いも始まりました。ただし、日本年金機構の案内では、障害年金などの給与以外の収入があるとこの方法は使えないとされています。年金を受け取っている人は、年金と給与を合わせた見込み額で判断されることになります。
パートはいくらまで働ける?女性の厚生年金の平均額なら、扶養に収まるのは年46万3044円未満
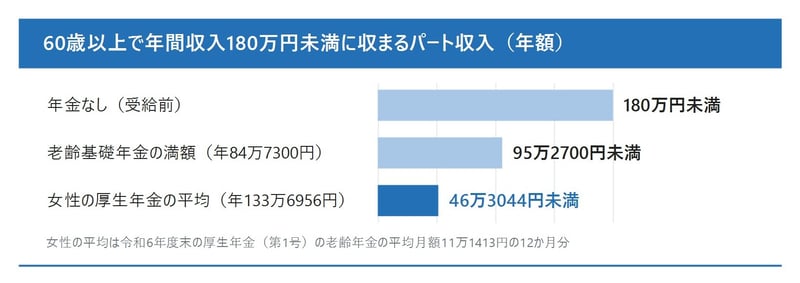
受け取っている年金の額によって、パートで得られる収入の余地は大きく変わります。年金なしの場合、老齢基礎年金の満額の場合、女性の厚生年金の平均額の場合で、180万円未満に収まるパート収入を計算しました。
女性の厚生年金の平均額を受け取る人は、パート収入が年46万3044円未満なら180万円未満に収まります
出所:厚生労働省「令和6年度 厚生年金保険・国民年金事業の概況」、日本年金機構「令和8年4月分からの年金額等について」をもとにナビプラマネー編集部作成
- 【年金なし(受給前)】パート収入180万円未満
- 【老齢基礎年金の満額(年84万7300円)】パート収入95万2700円未満
- 【女性の厚生年金の平均(年133万6956円)】パート収入46万3044円未満
厚生労働省の資料では、厚生年金(第1号)の老齢年金を受け取る女性の平均月額は11万1413円(基礎年金を含む)です。12か月分の133万6956円は130万円を3万6956円上回りますが、60歳以上の基準の180万円には届きません。
※試算の前提:被扶養者は60歳以上で、収入は老齢年金とパートの給与だけとしています。老齢基礎年金の満額は昭和31年4月2日以後生まれの人の令和8年度の年額です。女性の平均は令和6年度末の数字で、令和7年度以降の年金額の改定は反映していません。
180万円未満なら必ず扶養に入れる?勤め先の健康保険に入る人や75歳以上の人は入れない
年間収入が180万円未満でも、ほかの理由で扶養に入れない場合があります。パート先で健康保険の加入条件を満たすと、勤め先の健康保険に自分で加入するため、家族の扶養からは外れます。
- 【勤め先の健康保険の加入条件を満たす】自分が被保険者になるため、扶養には入らない
- 【本人が75歳以上】後期高齢者医療制度の被保険者は、協会けんぽの被扶養者になれない
- 【扶養している側が75歳以上】健康保険の被保険者でなくなるため、その人の扶養も続かない
短時間で働く人の加入条件は、2026年10月に賃金の要件(月8万8000円以上)が撤廃されました。週の所定労働時間や勤め先の規模などの条件は残っているため、パート先の担当者に、自分が加入の対象になるかを確かめておく必要があります。
扶養している側が75歳になる場合は、扶養されていた人は国民健康保険などに自分で加入することになります。年齢の差がある夫婦は、扶養している側の誕生日も見通しに入れておくと、手続きの時期が分かります。
年金の額が変わる月とパートの見込みを、扶養の判断に合わせて見直す
60歳以上の扶養の判断は、年金の受給が始まる時期と重なりやすいのが特徴です。60代前半に年金を受け取り始めたり、65歳から老齢基礎年金が加わったりすると、その時点から年間収入の見込みが増えます。
たとえば、パート収入だけで年150万円の見込みがある人は、年金がなければ180万円未満に収まります。そこに年金が加わって合計が180万円以上になる見込みになると、その時点で扶養の条件を満たさなくなります。
年金を受け取り始める月や、年金額改定通知書で年額が変わった月は、パートの勤務時間と合わせて見込み額を計算し直す時期です。扶養から外れる場合は、扶養している側の勤め先に届け出る必要があります。
60歳以上の「180万円」は年金を足したあとの残りで読む
医療保険の政策を取材していた経験からお伝えすると、扶養の基準は金額だけが取り上げられやすいものの、何を足して比べるのかで意味が変わります。60歳以上の基準が130万円より50万円高いことは、年金を足して比べる人が多い年代ほど意味を持ちます。
実際に、女性の厚生年金の平均額は年133万6956円で、それだけで130万円を超えます。60歳以上の基準があるからこそ扶養に入れる人がいる一方で、パートで使える余地は年46万3044円未満と、年金なしの場合の4分の1程度にとどまります。
同じ「扶養」という言葉でも、税金の配偶者控除や扶養控除は所得で判断し、年金の扱いも健康保険とは違います。健康保険の扶養を考えるときは、税金の扶養とは別の基準として、年金を足した年間収入の見込みで確かめることが欠かせません。
60歳以上の扶養は年金とパートを合わせた見込みで、再確認の前に確かめておく
健康保険の被扶養者の年間収入の基準は、60歳以上なら180万円未満で、年金も収入に含まれます。女性の厚生年金の平均額を受け取っている場合、扶養に収まるパート収入は年46万3044円未満です。
協会けんぽの再確認のリストは、10月下旬から11月中旬にかけて事業主に届きます。年金額改定通知書やパートの給与明細を手元にそろえ、扶養している側の勤め先や加入している健康保険に確かめながら、年間収入の見込みを整理しておきましょう。
※本記事の試算は一定の前提に基づく概算です。被扶養者の認定は加入している健康保険や個々の状況によって異なるため、扶養している方の勤務先や加入している協会けんぽの支部、健康保険組合でご確認ください。

元厚労省担当の専門紙の新聞記者。公的社会保障(年金・医療・介護)やNISA・iDeCoを横断分析。難解な一次データを生活者視点に翻訳し、知っておきたい家計防衛の知見と、安全で実用的な情報を提供。