
MSCIの公表データ(2026年10月30日時点)によると、全世界の株式から配当の高い銘柄を集めた株価指数「MSCI ACWI High Dividend Yield Index」の配当利回りは3.16%です。もとになる全世界株式の指数「MSCI ACWI Index」の1.61%と比べると、約2倍になります。
高配当の指数に連動する投資信託をNISAで持てば、分配金も非課税で受け取れます。ただ、配当利回りが高いほど手元のお金が多く増えるとは限らず、分配金が出ると、その分だけ投資信託の基準価額は下がります。
この記事では、NISAの成長投資枠の年間上限にあたる240万円分を持った場合の分配金の目安を、指数の配当利回りで試算します。分配の前後で評価額がどう変わるかと、NISAで分配金を受け取るときの決まりも確認します。
高配当の指数の配当利回りは3.16%。240万円分なら分配金の目安は年「7万5840円」
MSCIの指数のページでは、2026年10月30日時点の配当利回りと構成銘柄数が次のように示されています。
- MSCI ACWI High Dividend Yield Index(高配当の指数):配当利回り3.16%、構成銘柄数691
- MSCI ACWI Index(全世界株式の指数):配当利回り1.61%、構成銘柄数2413
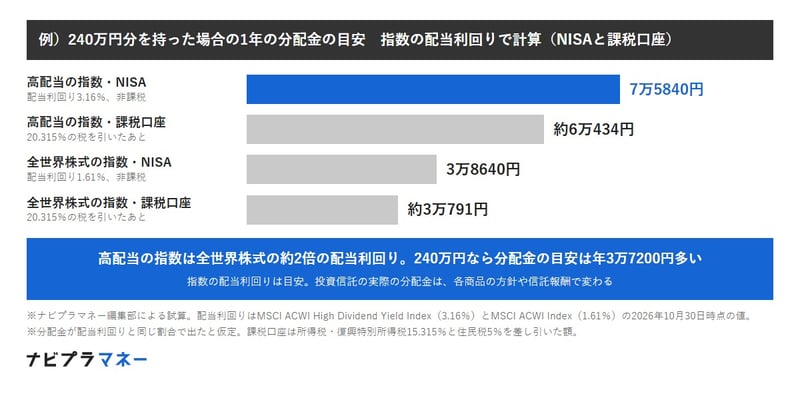
240万円分を持ち、指数の配当利回りと同じ割合の分配金が出た場合の1年の分配金を、NISAと課税口座で比べました。
例)240万円分を持った場合の1年の分配金の目安 指数の配当利回りで計算(NISAと課税口座)
出所:MSCI「MSCI ACWI High Dividend Yield Index」、MSCI「MSCI ACWI Index」をもとにナビプラマネー編集部作成
- 高配当の指数・NISA:7万5840円
- 高配当の指数・課税口座:約6万434円
- 全世界株式の指数・NISA:3万8640円
- 全世界株式の指数・課税口座:約3万791円
課税口座では、分配金から所得税・復興特別所得税15.315%と住民税5%の合わせて20.315%が差し引かれます。高配当の指数なら、NISAで受け取ると課税口座より年約1万5406円多く手元に残る計算です。
※試算の前提:分配金が指数の配当利回りと同じ割合で出たと仮定してナビプラマネー編集部が計算。指数の配当利回りは目安で、投資信託の実際の分配金は、各商品の分配方針や信託報酬などによって変わります。
分配金は上乗せではない。分配した分だけ基準価額が下がり、240万円は232万4160円+分配金7万5840円に
金融庁のNISA特設ウェブサイトの「教えて虫とり先生(第6回)」では、投資信託の分配金が支払われると、その分だけ基準価額は下がると説明しています。分配金は、投資信託の中にあるお金の一部を外に出したものです。
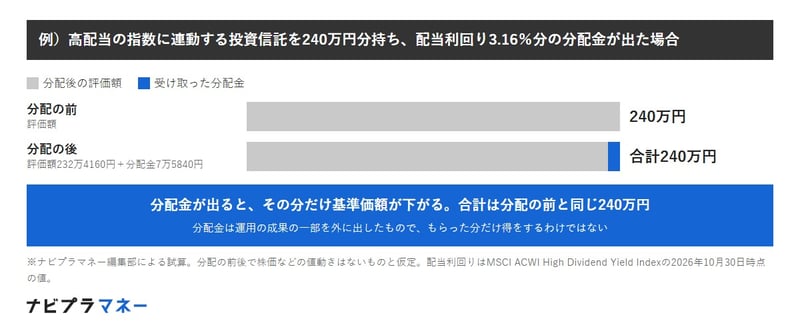
例)高配当の指数に連動する投資信託を240万円分持ち、配当利回り3.16%分の分配金が出た場合
出所:金融庁「教えて虫とり先生(第6回)」、MSCI「MSCI ACWI High Dividend Yield Index」をもとにナビプラマネー編集部作成
- 分配の前の評価額:240万円
- 分配の後の評価額:232万4160円
- 受け取った分配金:7万5840円
- 分配の後の評価額と分配金の合計:240万円
値動きがなければ、分配金を受け取っても、評価額と分配金の合計は分配の前と同じです。分配金の多さだけを見て、高配当の投資信託のほうがお金が増えると考えるのは早いことがわかりますね。
金融庁「資産運用業高度化プログレスレポート2023」は、投資信託協会の2022年のアンケートで、分配金が支払われた分だけ基準価額が下がることを知っていた人は、投資信託を持っている人・持っていた人の31.1%にとどまったと紹介しています。
※試算の前提:分配の前後で株価などの値動きはないものとしてナビプラマネー編集部が計算。
NISAで分配金を再投資すると年間投資枠を使う。240万円分なら年7万5840円分
分配金を受け取らずに同じ投資信託を買い増す「再投資」を選んだ場合も、NISAでは注意したい点があります。日本証券業協会「NISAのよくある質問」によると、NISA口座で分配金を再投資して取得した分は、購入した年のつみたて投資枠か成長投資枠に受け入れられ、年間投資枠の利用額に加算されます。
- 高配当の指数で240万円分:再投資すると年間投資枠を年7万5840円分使う
- 全世界株式の指数で240万円分:年3万8640円分
- 成長投資枠で買った投資信託の分配金の再投資:つみたて投資枠には受け入れられない
成長投資枠の年間上限240万円を毎年使い切る予定の人は、再投資の分だけ、ほかの商品を買える額が減ります。再投資の分をNISA口座で買い付けるか、課税口座で買い付けるかの扱いは証券会社によって違うため、使っている証券会社で確かめておきましょう。
一方、分配金をほとんど出さない投資信託なら、運用で得た配当は投資信託の中で再投資されるため、NISAの年間投資枠は使いません。同じ全世界の株式に投資する商品でも、分配金を出すか出さないかで、NISAの枠の使い方が変わります。
元本払戻金(特別分配金)はもともと非課税で、NISAのメリットはない。非課税保有額も減る
投資信託の分配金には、運用の収益から支払われる普通分配金と、投資した元本の一部が払い戻される元本払戻金(特別分配金)があります。日本証券業協会「NISAのよくある質問」では、NISA口座での扱いを次のように説明しています。
- 普通分配金:NISA口座では非課税
- 元本払戻金(特別分配金):もともと課税されないため、NISA口座で受け取っても非課税のメリットはない
- 元本払戻金を受け取ると:資本の払い戻しがあった分だけ非課税保有額が減る。減った分は翌年以降、年間投資枠の範囲で使える
分配金が運用の収益を上回ると、その一部は元本払戻金になります。分配金の額だけでなく、そのうち普通分配金がいくらかを、運用報告書や取引報告書で確かめておくことをおすすめします。
毎月分配型の投資信託は成長投資枠の対象外。高配当の投資信託でも分配の回数を確かめる
金融庁「NISAを知る」では、成長投資枠の対象から、信託期間20年未満、毎月分配型の投資信託や、デリバティブ取引を用いた一定の投資信託等を除くとしています。高配当をうたう投資信託にも分配の回数はいろいろあり、毎月分配型はNISAの成長投資枠では買えません。
分配金を受け取る型と再投資する型を選べる投資信託もあります。生活費の足しにしたいのか、長く増やしたいのかによって、選び方は変わります。
高配当の指数は配当利回り3.16%でも、分配金は評価額の中から出る。NISAでは枠の使い方まで見て選ぶ
高配当の全世界株式指数の配当利回りは3.16%で、全世界株式の指数の1.61%の約2倍です。240万円分を持てば分配金の目安は年7万5840円で、NISAなら非課税で受け取れますが、分配した分だけ基準価額は下がり、評価額と分配金の合計は変わりません。
NISAで分配金を再投資すると年間投資枠を使い、元本払戻金には非課税のメリットがありません。分配金の多さだけで選ばず、受け取ったお金を何に使うかと、NISAの枠をどう使うかをあわせて考えてみてください。
※本記事は情報提供を目的としたもので、特定の金融商品の購入を勧めるものではありません。投資には元本割れのリスクがあります。最終的な判断はご自身の責任で行ってください。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

三菱UFJ銀行出身。FP2級。メガバンク窓口およびリテール営業として資産運用コンサルティングに従事し、全国表彰を多数受賞。現在はNISAや投資信託に関する記事を多数執筆。実務経験に基づく解説に定評があり、Yahoo!ニュース経済カテゴリでアクセスランキング1位を多数獲得。