年金生活者支援給付金に税金がかからない理由
年金は「雑所得」として所得税や住民税の対象になります。一方で年金生活者支援給付金は、年金と一緒に振り込まれても、税金の扱いがまったく違うのです。
では、同じ日に振り込まれるお金で、なぜ扱いが分かれるのでしょうか。根拠は、給付金について定めた法律にあります。
年金生活者支援給付金は税金や扶養の判定でどう扱われるか(2026年)
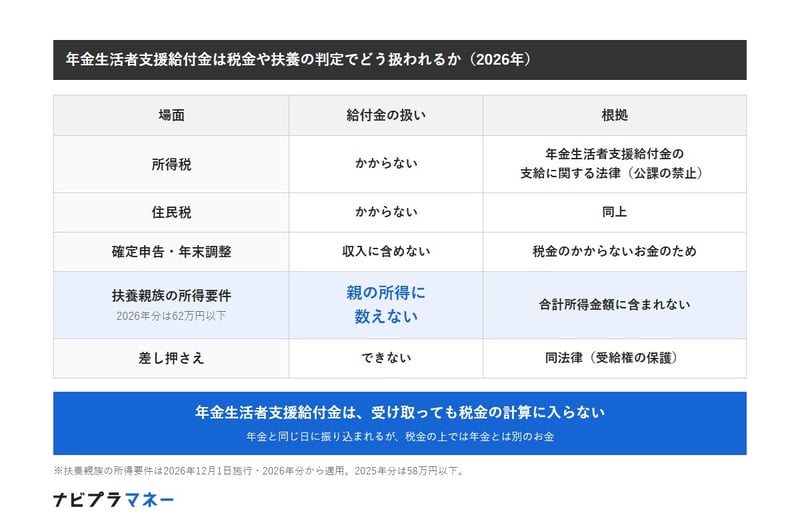
出所:e-Gov法令検索「年金生活者支援給付金の支給に関する法律」、国税庁「No.1180 扶養控除」をもとにナビプラマネー編集部作成
- 所得税:かからない
- 住民税:かからない
- 確定申告・年末調整:収入に含めない
- 扶養親族の所得要件(2026年分は62万円以下):親の所得に数えない
- 差し押さえ:できない
法律に「公課の禁止」がある
年金生活者支援給付金の支給に関する法律には、給付金として受け取ったお金に税金などをかけてはいけない、という決まりがあります。これを「公課の禁止」といい、所得税も住民税も、給付金をもとに計算することはできません。
たとえば月額5620円を1年間受け取ると6万7440円になります。この金額は、どれだけ受け取っても税金の計算には入らないのです。
住民税非課税の判定にも入らない
給付金を受け取ると、翌年は住民税がかかる側に回るのではと心配する人もいるかもしれません。住民税がかかるかどうかは所得で決まり、給付金はその所得に含まれないため、給付金が理由で住民税非課税でなくなることはありません。
給付金の要件には「世帯全員が住民税非課税」が入っています。受け取った給付金が翌年の判定を左右しないので、ほかの収入が変わらなければ、同じ条件で判定が続きます。
確定申告で書かなくてよい
確定申告をする人も、年金の収入金額に給付金を足す必要はありません。年金と同じ日に振り込まれるため、通帳だけを見ていると年金の一部と思いがちですが、税金の上では別のお金です。
医療費控除などで税金を取り戻すために、確定申告をする年金受給者もいるでしょう。その場合も、申告書に書く年金の収入は年金だけの金額で、給付金の分は加えません。
差し押さえもできない
同じ法律では、給付金を受け取る権利を人に譲ったり、差し押さえたりすることも禁じています。暮らしを支えるためのお金なので、本人の手元に届くように守られているといえます。
税金をかけない決まりと差し押さえを禁じる決まりは、どちらも給付金を受け取る人の暮らしを守るためのものです。

地方公務員・保険代理店出身。証券外務員二種保有。自治体で国民健康保険の賦課や高額療養費、退職に伴う年金切り替え等の実務に従事。複雑な社会保障制度に精通し、現在は株式会社モニクルリサーチが運営する複数のWebメディアで年金・貯蓄・退職金等の情報を発信。
関連タグ
RELATED ARTICLES関連記事