【2026年の年末調整】親の所得要件は「62万円以下」、年金生活者支援給付金は数えない
会社員の子が親を扶養に入れると、所得税の扶養控除を受けられます。年末調整では、勤め先に出す扶養控除等申告書に、親の1年間の所得の見積額を書くのが一般的です。
離れて暮らす親も対象
扶養親族になれるのは、生計を一にしている親族です。「生計を一にする」は同居に限らず、離れて暮らす親に生活費を仕送りしている場合なども当てはまります。
年金だけでは暮らしが心もとない親に毎月仕送りをしている人は、扶養に入れられるか一度確かめておくとよいでしょう。兄弟姉妹で仕送りを分けている場合でも、扶養控除を受けられるのはそのうちの1人です。
扶養親族になれる所得の目安
もう1つの要件は、親の合計所得金額が一定以下であることです。この金額は2025年分は58万円以下でしたが、2026年分からは62万円以下に上がります。
65歳以上の人の年金は、収入から公的年金等控除の110万円を差し引いた額が所得になります。年金収入が110万円以下なら、所得は0円です。
給付金は見積額に入れない
親が年金生活者支援給付金を受け取っていても、所得の見積額には入れません。給付金は税金のかからないお金なので、合計所得金額に含まれないからです。
通帳に入る額は年金と給付金を合わせた金額なので、多めに見えることがあります。所得の計算に使うのは年金の収入金額だけだと押さえておくと、書き間違いを防げます。
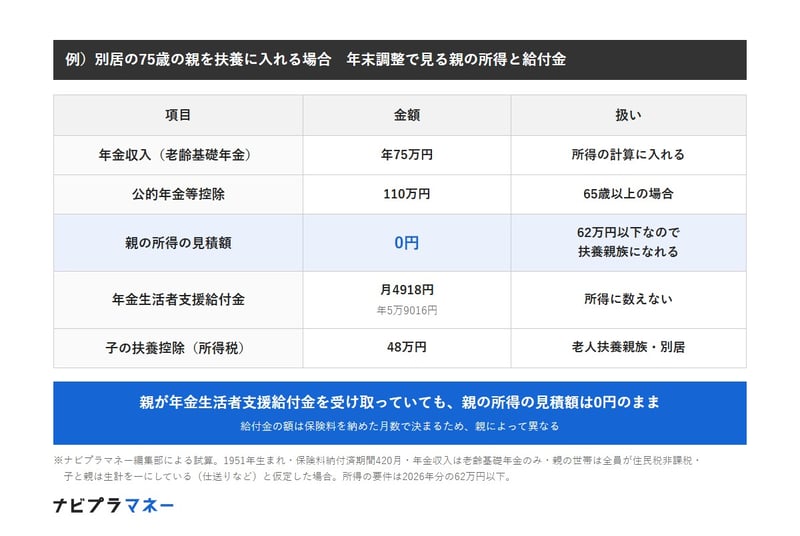
次の図は、離れて暮らす75歳の親を扶養に入れる場合の試算です。
例)別居の75歳の親を扶養に入れる場合 年末調整で見る親の所得と給付金
出所:国税庁「No.1180 扶養控除」、日本年金機構「老齢(補足的老齢)年金生活者支援給付金の概要」をもとにナビプラマネー編集部作成
- 年金収入(老齢基礎年金):年75万円
- 公的年金等控除:110万円
- 親の所得の見積額:0円
- 年金生活者支援給付金:月4918円(年5万9016円)
- 子の扶養控除(所得税):48万円
※試算の前提:親は1951年生まれで、保険料を納めた期間は420月、年金収入は老齢基礎年金だけとします。親の世帯は全員が住民税非課税で、子とは生計を一にしている(仕送りなど)ものと仮定しました。
給付金を年に5万9016円受け取っていても、親の所得の見積額は0円のままです。70歳以上の親は「老人扶養親族」となり、別に暮らしている場合の扶養控除は48万円になります。

地方公務員・保険代理店出身。証券外務員二種保有。自治体で国民健康保険の賦課や高額療養費、退職に伴う年金切り替え等の実務に従事。複雑な社会保障制度に精通し、現在は株式会社モニクルリサーチが運営する複数のWebメディアで年金・貯蓄・退職金等の情報を発信。