
「今年のNISAの枠を、まだ使い切れていない…」「売却すれば、その分をまた買えるはず」—NISAの投資枠については、こうした声を耳にすることがあります。投資枠には1年ごとの上限と生涯を通じての上限があり、売却した分がいつ、どの枠に戻るのかは、意外と知られていないかもしれません。
非課税で運用できる仕組みでも、枠の数え方を取り違えると、思い描いていた使い方とずれてしまうかもしれません。
金融庁はNISA特設ウェブサイトや資料「NISAを利用する皆さまへ」で、2つの投資枠の上限と、売却したときの枠の扱いを説明しています。枠の決まりを先に知っておくと、売るか持ち続けるかを考えるときにも迷いにくくなるでしょう。
本記事では、NISAの投資枠を一覧表で整理したうえで、売却した枠が戻る時期と金額をみていきます。あわせて、1年の取引を振り返るときに、わが家のNISAで書き出しておきたいことも紹介します。
【NISAの投資枠一覧表】1年に使える枠は合わせて360万円、生涯の上限は1800万円
金融庁の特設ウェブサイトで2024年からの仕組みを確かめると、つみたて投資枠と成長投資枠は併用でき、年間投資枠は合わせて年360万円までです。生涯を通じての非課税保有限度額は1800万円で、このうち成長投資枠は1200万円が上限とされています。
【一覧表】NISAの投資枠一覧表
- つみたて投資枠の年間投資枠:120万円
- 成長投資枠の年間投資枠:240万円
- 年間投資枠の合計:360万円
- 非課税保有限度額(総枠):1800万円
- 非課税保有限度額のうち成長投資枠:1200万円
- 非課税保有期間:無期限
NISAの投資枠一覧表(2024年からのNISA)
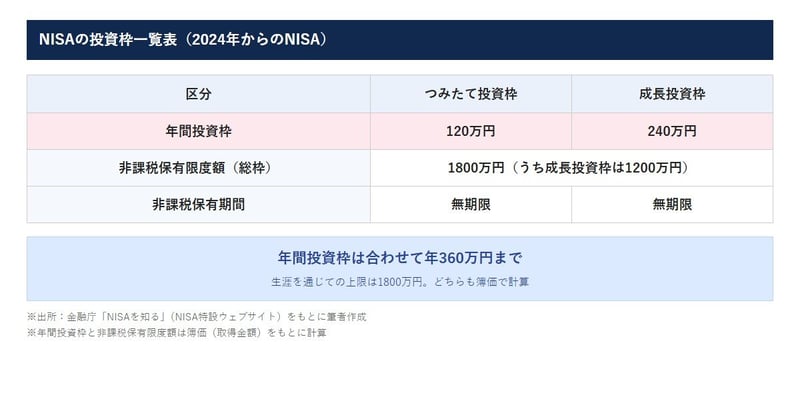
出所:金融庁「NISAを知る」をもとに筆者作成
年間投資枠と非課税保有限度額は、どちらも簿価(取得金額)をもとに計算されます。値上がりや値下がりで時価が動いても、枠の計算に使うのは買ったときの金額だと受け止めておきましょう。
年の区切りが近づくこの時期は、今年の枠の使い方を振り返るよいきっかけになるでしょう。
2027年1月には、つみたて投資枠を使える年齢の決まりがなくなり、0歳から17歳までの人も口座を開けるようになります。
1年ごとの上限と、生涯の上限は別々に見る
年間投資枠は1年ごとの上限で、非課税保有限度額は生涯を通じての上限です。年360万円のペースで買い続けると、5年で1800万円に届く計算になります。
金融庁の「よくある質問」では、つみたて投資枠だけで1800万円を使い切ることもでき、成長投資枠だけを使うこともできると説明されています。ただし、成長投資枠だけなら1200万円が上限です。
なかには「枠を使い切らないと、もったいない」と感じる方もいるかもしれません。ただ、年360万円は、5年続ければ生涯の上限に届くほどの大きな枠といえそうです。
上限の大きさを知っておくと、わが家にとってちょうどよい金額を考えやすくなるでしょう。年ごとの上限と生涯の上限を分けて見ておくと、焦らずに考えやすくなります。

野村證券株式会社出身。FP2級・証券外務員一種を保有。野村證券株式会社出身。国内外株式、投資信託、債券、保険商品まで幅広い資産運用に精通。現在は株式会社モニクルリサーチが運営する複数のWebメディアで、証券会社での実務経験を踏まえ、貯蓄からNISAの活用まで幅広いテーマをコンテンツで取り扱う。