
NISAの口座を開いてから、毎月の積み立てを中心にしている人もいれば、まとまったお金で商品を買っている人もいるでしょう。同じ制度でも、使い方は家庭ごとにずいぶん違うものです。
年代が変わると、こうした使い方にも違いが出てくるのでしょうか。手がかりになるのが、金融庁が2026年10月2日に公表した「NISA口座の利用状況調査」です。2026年の利用枠で6月末までに買い付けた金額が、年代ごと、枠ごとにまとめられています。
本記事では、この表をもとに、年代ごとに成長投資枠とつみたて投資枠をどのような割合で使っているかを見ていきます。
買付金額を口座数で割った目安や、1年間に使える枠の決まりもあわせて確かめ、わが家のNISAの使い方を振り返るきっかけにしたいと思います。
【NISAの年代別の買付金額】20歳代はつみたて投資枠が39.7%、70歳代は成長投資枠が87.1%
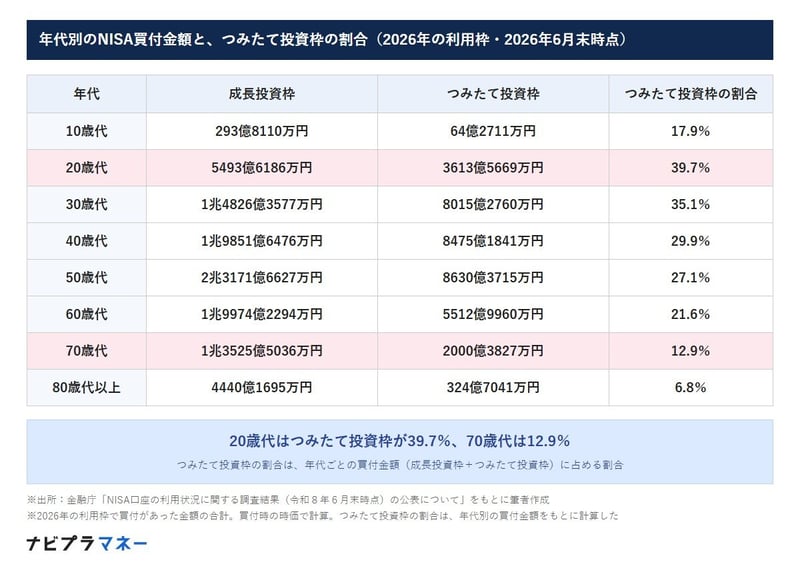
金融庁の調査によると、2026年の利用枠で6月末までにあった買付金額を年代別に見ると、次のとおりです。カッコ内は、成長投資枠とつみたて投資枠の内訳と、つみたて投資枠が占める割合です。
年代別の買付金額(2026年の利用枠・2026年6月末時点)
- 10歳代:358億821万円(成長投資枠293億8110万円、つみたて投資枠64億2711万円、つみたて投資枠の割合17.9%)
- 20歳代:9107億1855万円(成長投資枠5493億6186万円、つみたて投資枠3613億5669万円、つみたて投資枠の割合39.7%)
- 30歳代:2兆2841億6337万円(成長投資枠1兆4826億3577万円、つみたて投資枠8015億2760万円、つみたて投資枠の割合35.1%)
- 40歳代:2兆8326億8317万円(成長投資枠1兆9851億6476万円、つみたて投資枠8475億1841万円、つみたて投資枠の割合29.9%)
- 50歳代:3兆1802億342万円(成長投資枠2兆3171億6627万円、つみたて投資枠8630億3715万円、つみたて投資枠の割合27.1%)
- 60歳代:2兆5487億2254万円(成長投資枠1兆9974億2294万円、つみたて投資枠5512億9960万円、つみたて投資枠の割合21.6%)
- 70歳代:1兆5525億8863万円(成長投資枠1兆3525億5036万円、つみたて投資枠2000億3827万円、つみたて投資枠の割合12.9%)
- 80歳代以上:4764億8736万円(成長投資枠4440億1695万円、つみたて投資枠324億7041万円、つみたて投資枠の割合6.8%)
年代別のNISA買付金額と、つみたて投資枠の割合(2026年の利用枠・2026年6月末時点)
出所:金融庁「NISA口座の利用状況に関する調査結果(令和8年6月末時点)の公表について」をもとに筆者作成
買付金額は、買い付けたときの時価で計算した、2026年の利用枠での合計です。つみたて投資枠の割合は、年代ごとの買付金額に占めるつみたて投資枠の金額の割合を計算したものです。
20歳代以上では、年代が上がるほどつみたて投資枠の割合が小さい
つみたて投資枠の割合を年代ごとに並べると、20歳代は39.7%、40歳代は29.9%、60歳代は21.6%、70歳代は12.9%でした。20歳代から80歳代以上まで、年代が上がるにつれて小さくなっています。
10歳代は17.9%で、20歳代より小さい割合でした。
表は枠ごとの金額を年代ごとにまとめたもので、どのような買い方をしたかや、一人ひとりの使い方までは示していません。割合の違いは、それぞれの枠にどれだけのお金が向かったかを表す数字として読みたいところです。
わが家の使い方を考えるときは、年代の数字よりも先に、家計の事情や、お金を使う予定の時期を整理しておくとよいでしょう。
金融庁の「NISAを知る」では、つみたて投資枠は長期の積立・分散投資に適した枠とされています。毎月の家計から少しずつ回すのか、ボーナスなどを入れるのかは、わが家の収入と支出の流れを見ながら決めていきたいところです。
わが家で2つの枠をどう使うかを考えるときは、まず、毎月の家計から続けて回せる金額と、しばらく使う予定のないまとまったお金があるかどうかを、分けて書き出してみると整理しやすいでしょう。
同じ年代でも、少しずつ積み立てる人がいれば、まとめて買い付ける人もいます。年代の傾向は、わが家の使い方を振り返るときの目安のひとつとして眺めておくとよさそうです。
【買付金額を口座数で割ると】60歳代は1口座あたり約59万円、20歳代は約24万円
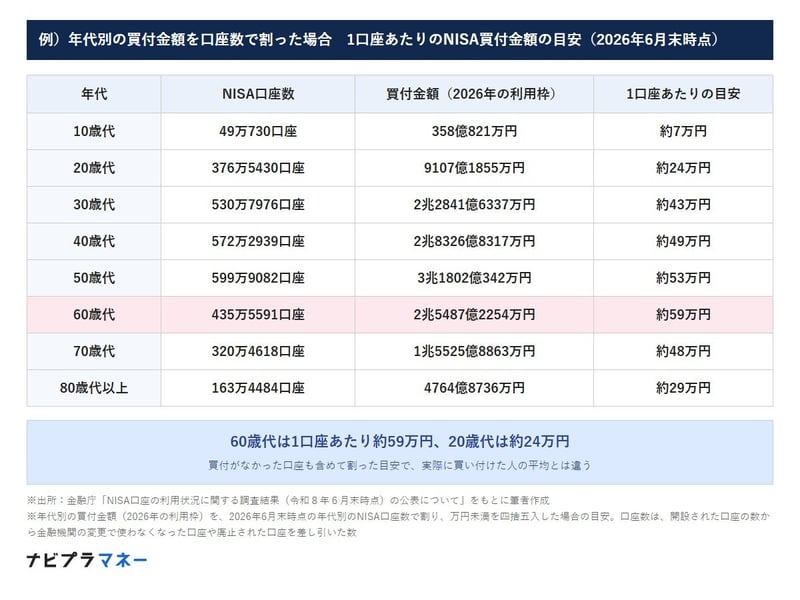
金融庁の「NISA口座の利用状況調査」には、2026年6月末時点の年代別のNISA口座数も載っています。年代ごとの買付金額を口座数で割ると、1口座あたりの目安は次のようになります。
年代別の口座数と、買付金額を口座数で割った目安
- 10歳代:49万730口座、1口座あたり約7万円
- 20歳代:376万5430口座、1口座あたり約24万円
- 30歳代:530万7976口座、1口座あたり約43万円
- 40歳代:572万2939口座、1口座あたり約49万円
- 50歳代:599万9082口座、1口座あたり約53万円
- 60歳代:435万5591口座、1口座あたり約59万円
- 70歳代:320万4618口座、1口座あたり約48万円
- 80歳代以上:163万4484口座、1口座あたり約29万円
例)年代別の買付金額を口座数で割った場合 1口座あたりのNISA買付金額の目安(2026年6月末時点)
出所:金融庁「NISA口座の利用状況に関する調査結果(令和8年6月末時点)の公表について」をもとに筆者作成
目安で見ると、60歳代が約59万円で、50歳代の約53万円、40歳代の約49万円が続きます。20歳代は約24万円でした。
目安は、買付のなかった口座も含めて割った数字
調査の口座数は、開かれた口座の合計から、金融機関を変えたときの元の口座と、廃止された口座の数を除いたものです。2026年の利用枠で買付がなかった口座も含まれるため、割った金額は、実際に買い付けた人の平均とは違う点に注意が必要です。
口座を開いてから、毎年どのくらい買い付けているかは、家計の事情によって大きく違います。目安の金額は、わが家の使い方を考えるときの参考として見ておくのがよさそうです。多いと感じても少ないと感じても、まずはわが家の買付の記録を手元にそろえることから始めるとよいでしょう。
たとえば、口座は開いたものの、まだ買付をしていない人もいるでしょう。そうした口座が多い年代ほど、割った金額は小さめに出ることになります。数字の大小だけで年代ごとの熱心さを比べるのは、控えたほうがよいと考えられます。
年代ごとの数字は、全体をならした目安として受け止め、わが家の記録と並べて使うのが現実的でしょう。年代の目安と比べるより、去年のわが家の買付金額と比べるほうが、家計の変化に気づきやすいかもしれません。

野村證券株式会社出身。FP2級・証券外務員一種を保有。野村證券株式会社出身。国内外株式、投資信託、債券、保険商品まで幅広い資産運用に精通。現在は株式会社モニクルリサーチが運営する複数のWebメディアで、証券会社での実務経験を踏まえ、貯蓄からNISAの活用まで幅広いテーマをコンテンツで取り扱う。