【老後の家計と並べる】65歳以上の夫婦のみの無職世帯の毎月の差額は?
では、試算した金額は老後の家計でどのくらいの支えになるのでしょうか。総務省統計局の家計調査(2025年平均)によると、65歳以上の夫婦のみの無職世帯は、可処分所得(手取り)が月22万1544円、消費支出が月26万3979円でした。
可処分所得から消費支出を引いた黒字はマイナス4万2434円で、手取りだけでは毎月の支出に足りない計算です。1年に直すと50万9208円になります。
65歳時点の試算の金額は、毎月の差額の何年分にあたる?
65歳時点の試算の金額を、この1年分の差額で割ってみました。
- 月3万円・40歳から(1330万円):約26年分
- 月3万円・45歳から(981万円):約19年分
- 月3万円・50歳から(679万円):約13年分
- 月3万円・55歳から(418万円):約8年分
- 月5万円・40歳から(2217万円):約44年分
- 月5万円・45歳から(1634万円):約32年分
- 月5万円・50歳から(1131万円):約22年分
- 月5万円・55歳から(697万円):約14年分
65歳時点の試算の金額は、夫婦のみの無職世帯の毎月の差額の何年分?
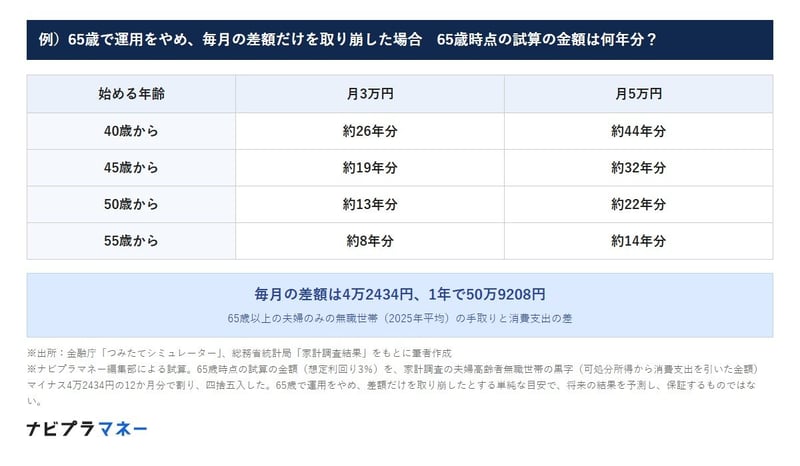
出所:金融庁「つみたてシミュレーター」、総務省統計局「家計調査結果」をもとに筆者作成
この計算は、65歳で運用をやめて、毎月の差額だけを取り崩した場合の単純な目安です。家計調査の数字は多くの世帯をならした平均で、年金の金額や住まい、医療や介護にかかるお金によって、毎月の差額は世帯ごとに大きく変わります。
年数で表すと、始める年齢や毎月の金額の違いが、老後の暮らしのどのくらいの期間を支えるのかをイメージしやすくなります。数字の大きさそのものより、今の家計で無理なく続けられる組み合わせを探す手がかりにしたいところです。
物価が上がれば、同じ暮らしでも支出は増えていきます。試算の年数をそのまま老後の安心の目安と受け止めるより、わが家の差額を見積もるための材料として使うのがよさそうです。
平均の差額は、あくまで多くの世帯をならした数字です。わが家の差額が平均より小さければ、試算の金額でより長い期間を支えられる計算になり、大きければその逆になります。まずはわが家の数字に置きかえてみることが大切だと考えられます。
年金を受け取りながら働く人や、住宅ローンが残っている人など、65歳以降の家計の形は人それぞれです。平均の差額と比べるだけでなく、わが家の暮らしに当てはめて考えることが大切でしょう。
65歳からの取り崩し方と、物価の変化も考えておく
取り崩しながら残りを運用し続ける場合は、値動きによって残高が増えることも減ることもあります。どのように取り崩していくかも、65歳が近づいたら考えておきたいところです。
【65歳までの積み立てを考える前に】わが家の年金の見込額と、毎月の差額を書き出す
平均の数字をわが家に置きかえるには、まず老後の収入の柱になる年金の見込額を知っておくことが近道です。
ねんきん定期便で、年金の見込額を確かめる
日本年金機構によると、50歳以上の人に届くねんきん定期便には、老齢年金の種類と見込額が記載されています。インターネットで年金記録を確認できる「ねんきんネット」もあります。
見込額から税金や保険料が引かれることも頭に入れつつ、今の生活費と比べて毎月どのくらい足りなくなりそうかを書き出してみると、65歳までに用意したい金額の見当がつきやすくなります。
年金の見込額と今の生活費を並べてみると、思っていたより差が小さいと感じる人もいれば、大きいと感じる人もいるでしょう。どちらの場合も、早めに数字を知っておくことで、慌てずに準備の方法を考えられるのではないでしょうか。
数年以内に使うお金と、老後のためのお金を分ける
金融庁の「資産形成の基本」では、運用商品に投資すると預貯金より大きな収益を見込める半面、元本を割りこむこともあると説明しています。近いうちに使う予定のお金は預貯金で残し、老後に向けたお金を積み立てに回すと考えると整理しやすいでしょう。
教育費の支払いや住まいの修繕で出費がかさむ年は、積み立てる金額をいったん減らし、家計が落ち着いてから元に戻すという考え方もあります。毎月の家計に無理のない金額で続けることが、結果的に長く積み立てることにつながると考えられます。
値下がりした時期に慌てて売ってしまうと、試算とは違う結果になることもあります。65歳が近い年代ほど、使う時期と値動きの大きさの両方を意識して、どの商品で積み立てるかを考えておきたいところです。
年に1度、積立の残高と年金の見込額を並べて見直す
積み立てを始めたら、年に1度は、NISA口座の残高とねんきん定期便の見込額を並べて見ておくとよいでしょう。65歳までに用意したい金額との距離がわかると、積立金額を続けるか、見直すかを判断しやすくなります。
働き方が変わって収入が増えたときや、子どもが独立して支出が減ったときは、積立金額を見直すよい機会です。家計の変化に合わせて少しずつ調整しながら、65歳までの準備を進めていきたいところです。
まとめにかえて
65歳までの新NISAの積み立てを想定利回り3%で試算すると、月3万円なら40歳からで1330万円、50歳からで679万円でした。月5万円なら40歳からで2217万円となり、65歳以上の夫婦のみの無職世帯の毎月の差額で見ると、およそ44年分にあたります。
老後資金というと大きな金額を思い浮かべがちですが、65歳までの年数を区切って考えると、毎月の積み立てが少しずつ形になっていく様子がつかみやすくなります。今の暮らしを大切にしながら、できる範囲で備えていく姿勢が、長く続けるうえでの支えになるでしょう。
試算はあくまで目安で、将来の金額を約束するものではありません。それでも、65歳までの年数と毎月の金額を数字にしてみると、老後資金づくりをいつから、どのくらい始めるかを考えやすくなるでしょう。
まずは、ねんきん定期便で年金の見込額を確かめ、わが家の老後の毎月の差額を書き出してみてはいかがでしょうか。
そのうえで、つみたてシミュレーターに続けられそうな金額を入れて、65歳までの道のりを描いてみるとよさそうです。差額が大きいとわかったら、積立金額を少し上げるか、65歳以降も働く期間を延ばすかを家族で決めておくと、これからの準備を進めやすくなるでしょう。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の投資信託の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の交付目論見書や月次レポートなどをご自身でご確認の上、自己責任で行ってください。
- 投資信託の基準価額や組入比率、信託報酬などは変動・変更される可能性があるため、必ず運用会社の公式サイトでご確認ください。

野村證券株式会社出身。FP2級・証券外務員一種を保有。野村證券株式会社出身。国内外株式、投資信託、債券、保険商品まで幅広い資産運用に精通。現在は株式会社モニクルリサーチが運営する複数のWebメディアで、証券会社での実務経験を踏まえ、貯蓄からNISAの活用まで幅広いテーマをコンテンツで取り扱う。
関連タグ
RELATED ARTICLES関連記事