
資産運用を取り入れたら、65歳までにどのくらいのお金を用意できそうか気になる方もいるでしょう。
金融庁が2026年10月2日に公表したNISA口座の利用状況調査によると、2026年6月末時点のNISA口座数は、50歳代が599万9082口座、60歳代が435万5591口座でした。
本記事では、金融庁の「つみたてシミュレーター」で、40歳・45歳・50歳・55歳から65歳まで新NISAで積み立てた場合の金額を試算しました。65歳以上の夫婦の家計とも並べ、老後資金の目安として考えます。
【65歳までの新NISA積立シミュレーション】月3万円なら40歳からで1330万円、50歳からで679万円
つみたてシミュレーターでは、毎月の積立金額と想定利回り(年率)、積立期間を入れると、将来の運用資産の金額が表示されます。想定利回りを3%とし、65歳までの年数で計算した結果を、始める年齢ごとにまとめました。
月3万円を65歳まで積み立てた場合(想定利回り3%)
- 40歳から(25年):元本900万円、65歳時点の運用資産1330万円(想定利回り3%の場合)
- 45歳から(20年):元本720万円、65歳時点の運用資産981万円
- 50歳から(15年):元本540万円、65歳時点の運用資産679万円
- 55歳から(10年):元本360万円、65歳時点の運用資産418万円
月5万円を65歳まで積み立てた場合(想定利回り3%)
- 40歳から(25年):元本1500万円、65歳時点の運用資産2217万円
- 45歳から(20年):元本1200万円、65歳時点の運用資産1634万円
- 50歳から(15年):元本900万円、65歳時点の運用資産1131万円
- 55歳から(10年):元本600万円、65歳時点の運用資産697万円
65歳までの新NISA積立シミュレーション(想定利回り3%)
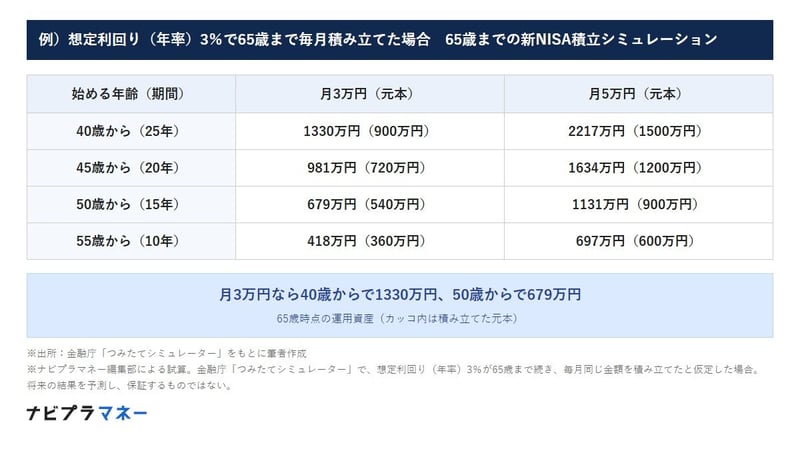
出所:金融庁「つみたてシミュレーター」をもとに筆者作成
どの数字も、想定利回り3%が65歳まで変わらずに続き、毎月同じ金額を積み立てたと仮定した計算です。実際の運用成果は年によって上下し、積み立てた金額を下回ることもあります。
月3万円の場合、40歳から始めた1330万円と45歳から始めた981万円の差は349万円です。元本の差は180万円なので、残りの169万円は運用で増えた分の違いにあたります。
同じ元本でも、早く始めた分だけ運用で増える分が大きくなるのは、運用で増えたお金がさらに運用される複利の働きによるものです。ただし、値下がりの年が続けば増え方は鈍くなるため、試算は上振れも下振れもある目安として見ておきたいところです。
始める年齢が5年違うと、積み立てる金額だけでなく、お金が運用される期間も短くなります。とはいえ、50歳代から始めても遅すぎるということはなく、65歳までの年数に合わせて金額を考えればよいでしょう。
55歳から10年間の場合でも、月3万円なら418万円、月5万円なら697万円という試算です。退職金や年金の受け取りまでの間に少しずつ準備を進める方法として、選択肢の一つになりそうです。
【新NISAの枠で収まる?】月5万円なら年60万円で、つみたて投資枠の範囲内
金融庁の「NISAを知る」によると、2024年からのNISAでは、1年間に投資できる金額の上限を枠ごとに見ると、つみたて投資枠で120万円、成長投資枠で240万円までとなっています。生涯で非課税で持てる上限(非課税保有限度額)は1800万円で、そのうち成長投資枠は1200万円までとされています。
40歳から月5万円を25年続けても、元本は1500万円
月5万円の積み立ては1年で60万円となり、つみたて投資枠の年間120万円に収まります。40歳から65歳まで25年続けた場合の元本1500万円も、非課税保有限度額の1800万円以内です。
年間投資枠と非課税保有限度額は、買ったときの金額で数える
金融庁の「NISAを知る」では、年間投資枠と非課税保有限度額は簿価(買ったときの金額)で計算すると説明しています。試算で65歳時点の運用資産が1800万円を超えても、枠は元本で数えることになります。
枠の大きさだけを見ると、もっと積み立てたほうがよいように感じるかもしれません。けれども、枠を使い切ることが目的ではなく、家計に合った金額を長く続けることが大切だと考えられます。
老後資金をどのくらい用意したいかは、世帯によって違います。まずは65歳までの年数と、毎月続けられそうな金額の組み合わせから、おおまかな目安をつかんでおきたいところです。
月3万円でも、40歳から始めれば65歳時点で1330万円、50歳からでも679万円という試算になりました。金額の大小よりも、今の年齢から続けられる形を考えるきっかけにしたい数字です。
65歳まで残りが何年あるかによって、同じ月3万円でも積み上がる金額は大きく変わります。年数と金額を表で見比べると、わが家にとって無理のない始め方が見えてくるでしょう。

野村證券株式会社出身。FP2級・証券外務員一種を保有。野村證券株式会社出身。国内外株式、投資信託、債券、保険商品まで幅広い資産運用に精通。現在は株式会社モニクルリサーチが運営する複数のWebメディアで、証券会社での実務経験を踏まえ、貯蓄からNISAの活用まで幅広いテーマをコンテンツで取り扱う。