【試算】年収400万円の会社員でも障害年金生活者支援給付金の対象に
ここからは、施行令の数え方に沿って、会社員が障害年金生活者支援給付金の対象になるかを試算します。冒頭の声に近い条件から見ていきましょう。
試算の前提
障害基礎年金2級を受け、扶養親族のいない単身の会社員を例にします。2025年の収入は給与だけで、社会保険料控除は年収400万円で60万円、年収700万円で100万円、ほかの所得や控除はないと仮定しました。
給与所得控除は、国税庁が示す2025年分の計算式を使います。年収360万円超660万円以下は収入の20%に44万円を足した額、660万円超850万円以下は収入の10%に110万円を足した額です。
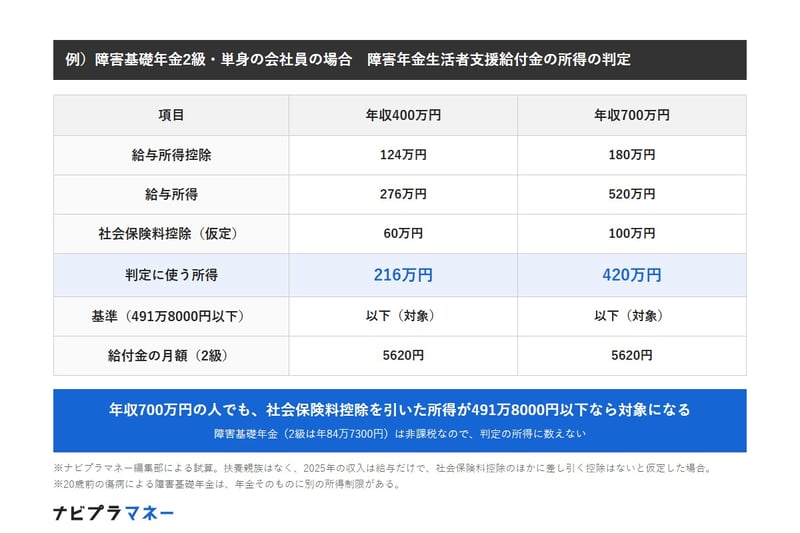
例)障害基礎年金2級・単身の会社員の場合 障害年金生活者支援給付金の所得の判定
出所:e-Gov法令検索「年金生活者支援給付金の支給に関する法律施行令」、国税庁「No.1410 給与所得控除」、日本年金機構「障害年金生活者支援給付金の概要」をもとにナビプラマネー編集部作成
- 【年収400万円】給与所得控除124万円、給与所得276万円、社会保険料控除60万円、判定の所得216万円、給付金は月5620円
- 【年収700万円】給与所得控除180万円、給与所得520万円、社会保険料控除100万円、判定の所得420万円、給付金は月5620円
年収400万円の場合
年収400万円の給与所得控除は、400万円の20%の80万円に44万円を足した124万円です。給与所得は276万円になり、社会保険料控除の60万円を引いた216万円が判定の所得です。
216万円は基準の491万8000円を大きく下回るので、障害年金生活者支援給付金の対象になります。2級なら月5620円、年6万7440円を受け取れる計算です。
年収700万円の場合
年収700万円では、給与所得控除が180万円、給与所得が520万円です。給与所得だけを見ると基準を超えますが、社会保険料控除の100万円を引くと判定の所得は420万円になります。
この前提なら、年収700万円でも基準の内側に入ります。給与所得だけで判断せず、社会保険料控除などの額まで確かめることが大切です。
冒頭の声に当てはめると
冒頭の声のように障害基礎年金2級で年収400万円ほどの単身の会社員なら、判定の所得は216万円ほどです。所得の低い人向けの制度だからと対象外と決めつけず、請求を検討してよい水準といえます。
扶養親族がいると障害年金生活者支援給付金の基準は上がる
障害年金生活者支援給付金の所得基準は、扶養親族の数と年齢に応じて上がります。家族を養いながら働く人は、自分の基準がいくらになるかを先に確かめておきましょう。
加算は1人38万円から
施行令の第8条によると、扶養親族などがいる場合の基準は、491万8000円に1人につき38万円を足した額です。70歳以上の同一生計配偶者と老人扶養親族は1人につき48万円、特定扶養親族と16歳以上19歳未満の扶養親族は1人につき63万円です。
たとえば、所得の少ない70歳未満の妻と、高校生の子1人を養っている場合です。基準は491万8000円に38万円と63万円を足した592万8000円になります。
世帯の住民税は判定に関係しない
老齢の給付金では、同じ世帯の誰か1人に住民税がかかるだけで対象から外れます。障害の給付金にはこの要件がないので、配偶者が働いて住民税を納めていても、本人の所得が基準の内側なら受け取れます。

地方公務員・保険代理店出身。証券外務員二種保有。自治体で国民健康保険の賦課や高額療養費、退職に伴う年金切り替え等の実務に従事。複雑な社会保障制度に精通し、現在は株式会社モニクルリサーチが運営する複数のWebメディアで年金・貯蓄・退職金等の情報を発信。