
「障害基礎年金の2級を受けながら、会社員として年収400万円ほどで働いています。年金生活者支援給付金は所得の低い人のための制度と聞きますが、私は対象外でしょうか」
障害年金を受けながら働く人から、このような疑問の声が届くこともあります。老齢の給付金の所得基準が82万6500円と知って、働いている自分には関係のない制度だと考える人もいるでしょう。
日本年金機構が2026年10月1日に更新した「障害年金生活者支援給付金の概要」では、障害基礎年金を受けている人のうち、前年の所得が491万8000円以下の人を支給の対象としています。2026年10月分から2027年9月分までは、2025年の所得で判定されます。
この記事では、働いて給与を得ている人の所得を、障害年金生活者支援給付金の判定ではどう数えるのかを法令でひもといていきます。そのうえで、障害基礎年金2級の会社員の例で、年収400万円と700万円の場合を試算します。
障害年金生活者支援給付金の所得基準は491万8000円
はじめに、冒頭の声の前提になっている「所得の低い人のための制度」という見方が、障害年金生活者支援給付金にも当てはまるかを確かめます。
障害年金生活者支援給付金と老齢年金生活者支援給付金の違い(2026年10月時点)
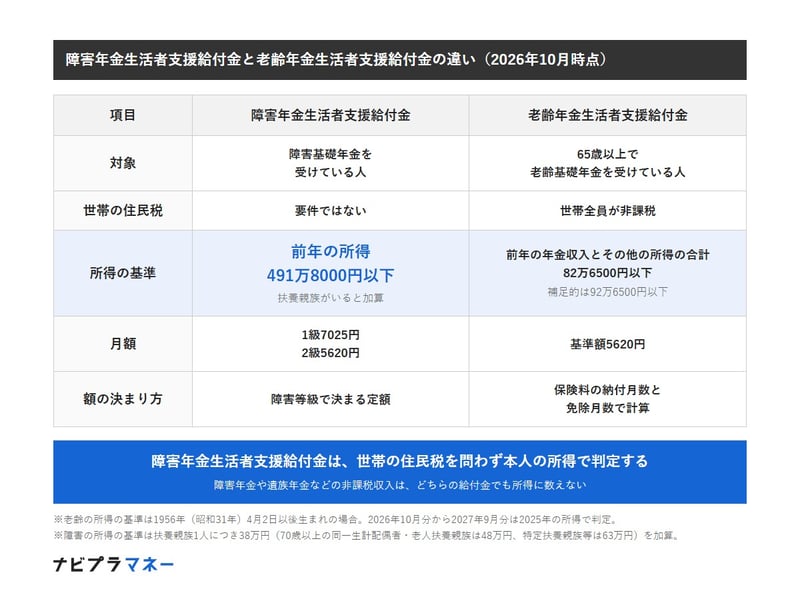
出所:日本年金機構「障害年金生活者支援給付金の概要」、日本年金機構「老齢(補足的老齢)年金生活者支援給付金の概要」をもとにナビプラマネー編集部作成
- 【対象】障害は障害基礎年金を受けている人、老齢は65歳以上で老齢基礎年金を受けている人
- 【世帯の住民税】障害は要件ではない、老齢は世帯全員が非課税
- 【所得の基準】障害は前年の所得が491万8000円以下(扶養親族がいると加算)、老齢は前年の年金収入とその他の所得の合計が82万6500円以下(補足的は92万6500円以下)
- 【月額】障害は1級7025円・2級5620円、老齢は基準額5620円
- 【額の決まり方】障害は等級で決まる定額、老齢は保険料の納付月数と免除月数で計算
基準は老齢の6倍近く
障害年金生活者支援給付金の支給要件は、障害基礎年金を受けていることと、前年の所得が491万8000円以下であることの2つです。老齢の給付金の基準である82万6500円と比べると、6倍近い水準です。
同じ世帯の人に住民税がかかっているかどうかも問われません。家族と同居して働いている人でも、判定するのは本人の所得だけです。
月額は等級で決まる
2026年度の月額は、1級が7025円、2級が5620円です。老齢の給付金のように保険料を納めた月数で額が変わることはなく、所得の基準の内側にいれば、年収の多い少ないで額は変わりません。
障害厚生年金の1級・2級を受けている人は、同じ等級の障害基礎年金もあわせて受けているので対象になりえます。一方、障害厚生年金の3級だけを受けている人は、障害基礎年金を受けていないため対象外です。
障害年金生活者支援給付金の判定に使う所得の数え方
次に、働いて給与がある人の所得を、障害年金生活者支援給付金ではどう数えるのかを法令で確かめます。ここを読み違えると、対象なのに請求を見送ることにもつながります。
障害年金は数えない
障害年金は税金のかからない収入なので、判定に使う所得には含めません。2026年度の障害基礎年金2級は年84万7300円(1956年4月2日以後生まれ)ですが、この額はまるごと判定の外に置かれます。
判定の材料になるのは、住民税の計算の対象になる所得です。会社員なら給与、自営業なら事業の所得が中心になります。
給与は給与所得で数え社会保険料控除を引く
年金生活者支援給付金の支給に関する法律施行令の第10条によると、判定に使う所得は、住民税の総所得金額などの合計です。給与は、収入から給与所得控除を引いた給与所得で数えます。
同じ条文では、住民税で受けた社会保険料控除や医療費控除、小規模企業共済等掛金控除などに相当する額を差し引くことも定めています。会社員なら、給与から天引きされた健康保険料や厚生年金保険料の分も引いてから、491万8000円と比べるのです。
本人の障害者控除は引かない
一方で、障害者控除の扱いには注意が必要です。施行令では、住民税で障害者控除の対象になった人のうち、障害基礎年金を受ける権利のある人は差し引く対象から除いています。
つまり、本人の障害者控除の分は、判定の所得から引きません。同じ世帯の家族に障害があり、その家族の分の障害者控除を受けている場合は、1人につき27万円(特別障害者は40万円)を差し引きます。

地方公務員・保険代理店出身。証券外務員二種保有。自治体で国民健康保険の賦課や高額療養費、退職に伴う年金切り替え等の実務に従事。複雑な社会保障制度に精通し、現在は株式会社モニクルリサーチが運営する複数のWebメディアで年金・貯蓄・退職金等の情報を発信。
関連タグ
RELATED ARTICLES関連記事