国民健康保険料は4つの区分で計算
国民健康保険の保険料は、勤務先の健康保険のように給与に料率を掛けるだけでは決まりません。2026年度からの区分と計算のしくみを整理します。
所得割と均等割
国民健康保険料は、前年の所得に応じてかかる「所得割」と、加入者1人ごとにかかる「均等割」を合わせて計算します。料率や均等割の額は、市区町村ごとに異なります。
区分は、医療分、後期高齢者支援金分、40歳から64歳の人にかかる介護分に、2026年度から子ども・子育て支援金分が加わって4つになりました。ここでいう医療分は、国の資料では「基礎賦課分」と呼ばれる部分です。子ども・子育て支援金分の均等割は、18歳の誕生日以後の最初の3月31日までの子どもにはかかりません。
上限は4区分で113万円
1年間の保険料には区分ごとに上限(賦課限度額)があります。2026年度は、医療分(基礎賦課分)が67万円、後期高齢者支援金分が26万円、介護分が17万円で、新しく加わった子ども・子育て支援金分の3万円を合わせると113万円です。
例)年収120万円・45歳・単身の保険料試算
45歳・ひとり暮らしで、給与収入が120万円、勤務先の健康保険には入っていない人を例に、2026年度の国民健康保険料を試算します。料率は市区町村ごとに異なるので、ここではたとえば大田区の2026年度の料率を使いました。
給与所得と算定基礎額
2026年度の保険料は、2025年中の所得で計算します。給与収入120万円の人は、2025年分(令和7年分)の給与所得控除が65万円なので、給与所得は55万円です。
所得割の計算に使う算定基礎額は、所得から基礎控除の43万円を差し引いた12万円になります。この12万円に区分ごとの料率を掛けたものが所得割です。
均等割は5割軽減
所得が一定以下の世帯は、均等割が7割・5割・2割のいずれかに軽減されます。2026年度の判定の基準は、次のとおりです。
- 7割軽減:43万円+(給与所得者等の数−1)×10万円以下
- 5割軽減:43万円+加入者数×31万円+(給与所得者等の数−1)×10万円以下
- 2割軽減:43万円+加入者数×57万円+(給与所得者等の数−1)×10万円以下
ひとり暮らしで給与所得者が1人なら、7割軽減の基準は43万円、5割軽減の基準は74万円です。給与所得55万円のこの例では、均等割が5割軽減されます。
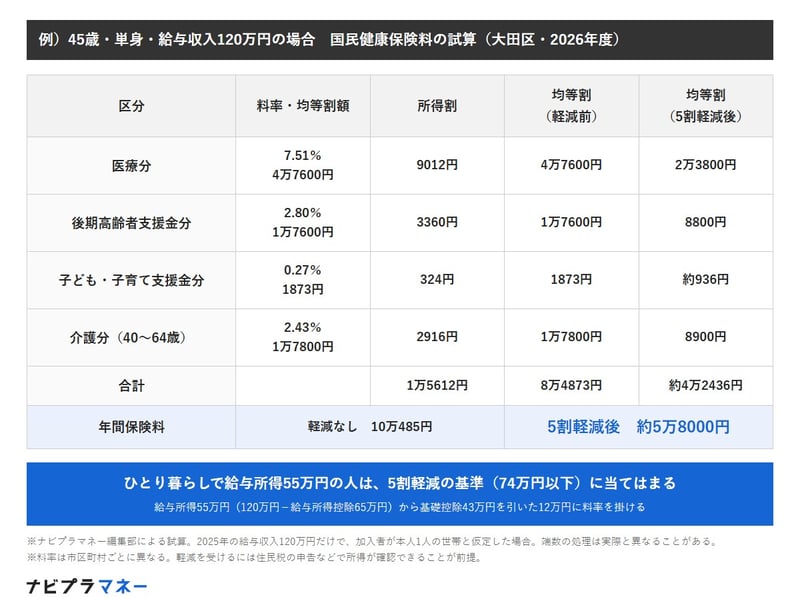
例)45歳・単身・給与収入120万円の場合 国民健康保険料の試算(大田区・2026年度)
出所:大田区「国民健康保険料計算方法」、大田区「国保料の負担軽減(減額・免除)」をもとにナビプラマネー編集部作成
- 医療分:所得割9012円、均等割4万7600円(5割軽減後2万3800円)
- 後期高齢者支援金分:所得割3360円、均等割1万7600円(5割軽減後8800円)
- 子ども・子育て支援金分:所得割324円、均等割1873円(5割軽減後約936円)
- 介護分:所得割2916円、均等割1万7800円(5割軽減後8900円)
- 合計:所得割1万5612円、均等割8万4873円(5割軽減後約4万2436円)
- 年間保険料:軽減がない場合10万485円、5割軽減後は約5万8000円
この例の保険料は、5割軽減を受けると年約5万8000円、月にすると約4800円です。軽減がなければ年10万485円なので、軽減の有無で4万円あまりの差が出ます。
軽減には住民税の申告が前提
均等割の軽減は、住民税の申告で所得が確認できれば、申請しなくても自動で判定されます。反対に、世帯主や加入者の申告がないと、軽減を受けられない場合があります。
たとえば大田区では、収入が少なく確定申告の必要がないとされている人にも住民税の申告を呼びかけています。自分が申告の対象になるかは、住んでいる市区町村で確かめておきましょう。
まとめにかえて
国民健康保険実態調査(令和6年度)の追加表では、国民健康保険の加入者の30.7%が会社などで働く被用者でした。週20時間未満で働く人や、従業員50人以下の会社で働く人は、働いていても国民健康保険に入ることがあります。
年収120万円・45歳・単身の人なら、大田区の2026年度の料率で保険料は年約5万8000円の試算です。勤務先の規模の要件は2027年10月から段階的に縮小されるので、働く時間を見直すときは、勤務先の健康保険に入れるかどうかもあわせて確かめておきましょう。
自分の保険料や軽減の判定は、市区町村から届く保険料の通知書で確かめられます。わからない点は、住んでいる市区町村の国民健康保険の窓口に問い合わせてみてください。

地方公務員・保険代理店出身。証券外務員二種保有。自治体で国民健康保険の賦課や高額療養費、退職に伴う年金切り替え等の実務に従事。複雑な社会保障制度に精通し、現在は株式会社モニクルリサーチが運営する複数のWebメディアで年金・貯蓄・退職金等の情報を発信。