
iDeCoの加入者数は約406.2万人(2026年8月時点)となり、利用する人は着実に増えています。
一方で、「本当に増えるのか」「途中で下がったらどうするのか」と迷い、始めたあとも運用を見直さないままの人は少なくありません。
筆者は以前、銀行で確定拠出年金の講師をしていました。
今回は、iDeCoの資産残高が1700万円を超えたRさん(50歳代・男性・会社員)に、資産状況の画面を提供してもらいました。
この記事では、まずRさんの資産の数字を確認し、後半でRさんがどのように運用してきたのかを見ていきます。
出所:Rさん提供
Q1. iDeCoの資産は今いくらになっていますか?
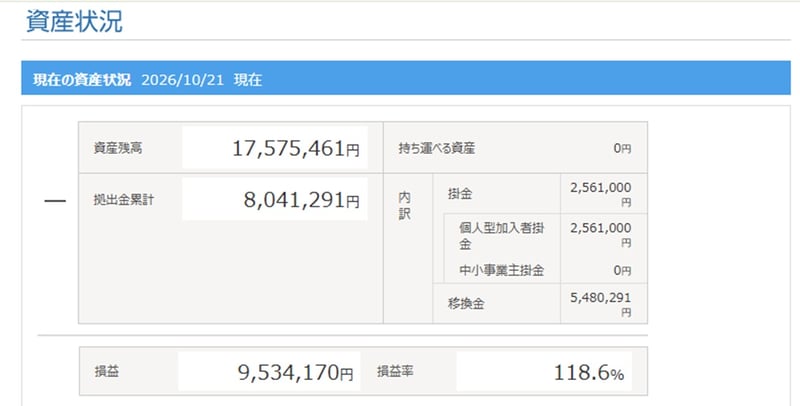
まずは、2026年10月21日時点の資産状況の画面から、主な数字を拾ってみます。
- 資産残高:1757万5461円
- 拠出金累計:804万1291円(うち掛金256万1000円、移換金548万291円)
- 損益:953万4170円
- 損益率:118.6%
拠出金累計とは、これまでに積み立てた掛金と、ほかの制度から移した資産(移換金)の合計です。
資産残高から拠出金累計を差し引いた953万4170円が、運用で増えた分にあたります。
Q2. この2年間で、資産はどれくらい増えましたか?
Rさんには、2024年11月27日時点の資産状況も見せてもらっていました。
当時と今回の数字を並べると、次のとおりです。
- 資産残高:1392万8853円 → 1757万5461円(364万6608円増)
- 拠出金累計:752万7291円 → 804万1291円(51万4000円増)
- 損益:640万1562円 → 953万4170円(313万2608円増)
- 損益率:85.0% → 118.6%
約2年で増えた資産残高のうち、新たに積み立てた掛金は51万4000円です。
残りの313万2608円は運用で増えた分で、掛金の約6倍にあたります。
出所:Rさん提供
資産残高が伸びなかった年もある
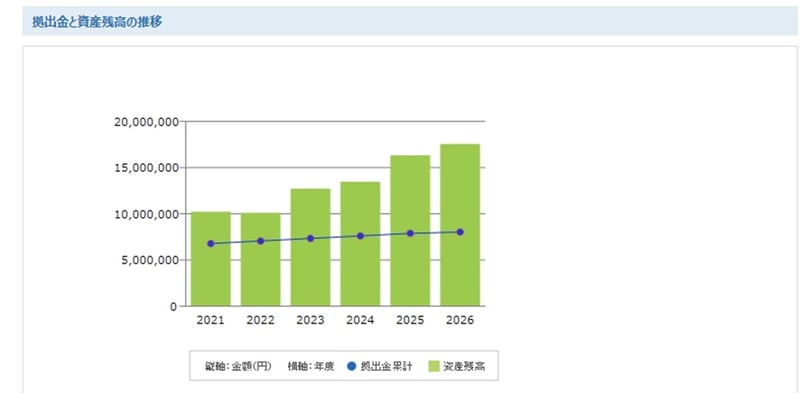
推移のグラフを見ると、拠出金累計は毎年少しずつ増えている一方、資産残高は2021年と2022年でほぼ同じ水準にとどまっています。
掛金を積み立てていても、相場によっては資産残高が伸びない年があるということです。
その後は2023年以降に資産残高が伸び、拠出金累計との差が広がっています。
Q3. iDeCoを始めたきっかけは何でしたか?
ここからは、Rさんにこれまでの運用について聞いた内容を紹介します。
Rさんは以前、企業型確定拠出年金(企業型DC)のある金融機関に勤めていました。
その後に転職した会社には企業型DCがなかったため、それまでの資産をiDeCoに移して続けることにしたそうです。
拠出金累計のうち548万291円の移換金は、この企業型DCから移した資産です。
Rさんの拠出金累計804万円のうち、約548万円は企業型DCから移した資産です。転職のときに移換の手続きをしたことで、それまでの資産を運用し続けることができました。
転職時の手続きは後回しにされがちですが、6カ月以内に手続きをしないと自動移換となり、運用できない状態になります。企業型DCに加入している人は、転職や退職の前に資産の移し先を確認しておくと安心です。
Q4. 最初はどんな運用商品を選んでいましたか?
Rさんは、iDeCoに移した当初は運用することを考えておらず、元本確保型の商品を選んだままにしていたそうです。
元本確保型とは、定期預金や保険商品など、積み立てた元本が確保されるように設計された商品です。
iDeCoに移したのは2012年ごろで、元本確保型のままにしていたのは2018年ごろまで、約6年間でした。
Rさんは、もっと早く運用を始めていれば長期投資の効果をより受けられたかもしれない、と振り返っています。
Q5. 運用を始めてからは、どのように運用していますか?
2018年ごろに運用を始めてからのRさんの方針は、大きく3つです。
掛金は上限いっぱい、世界株式が中心
Rさんは毎月の掛金を、企業年金のない会社員の上限である月額2万3000円に設定しています。
運用先は、世界株式に投資するインデックスファンドとアクティブファンドを、おおむね半分ずつにしているそうです。
長く運用できる期間があるため、債券や債券を含むバランス型のファンドは選んでいないとのことでした。
手数料の安さで金融機関を選んだ
iDeCoを始めるときは、まず口座を開く金融機関(運営管理機関)を選びます。
Rさんは運用商品の品ぞろえよりも、口座の維持にかかる手数料の安さを優先し、ネット証券を選んだそうです。
長期で運用するほど、毎月の手数料の差が積み重なると考えたためです。
スイッチングで現金の割合を調整
Rさんは、相場の状況に応じて保有している運用商品を入れ替えるスイッチングを活用しています。
株価が大きく下がる局面に備えて、一部を売って元本確保型の商品に移し、株価が下がったときにその分で買い増すという考え方です。
スイッチングは、これまでに積み立てた資産の中身を入れ替える手続きで、毎月の掛金の配分を変える「配分変更」とは別の手続きです。
多くの場合は手数料がかかりませんが、売却から購入まで日数がかかることや、プランによって回数の制限があることには注意が必要です。
Rさんのように株式中心で運用するか、値動きを抑えた配分にするかは、一人ひとりのリスク許容度によって変わります。
【最新】2026年12月から、iDeCoの掛金の上限が引き上げられる
Rさんのように上限いっぱいで積み立てている人にとって、関係が深い制度改正があります。
企業年金のない会社員は月額6万2000円に
2026年12月の制度改正で、企業年金のない会社員(第2号被保険者)のiDeCoの拠出限度額は、月額2万3000円から6万2000円に引き上げられます。
自営業やフリーランスなどの第1号被保険者は、月額6万8000円から7万5000円になります。
一定の要件を満たせば、働き方にかかわらず70歳になるまで加入して掛金を拠出できるようにもなります。
上限が引き上げられても、掛金が自動で増えるわけではありません。増やしたい場合は、加入している金融機関で掛金額の変更手続きが必要です。
手数料も月額120円に変わる
掛金を拠出するときに国民年金基金連合会に支払う手数料は、2027年1月の口座引き落とし分から月額120円に変わります。
掛金は家計全体で決める
上限が上がるからといって、無理に掛金を増やす必要はありません。
iDeCoは選べる運用商品が限られ、受け取りは原則60歳以降になるため、生活費や近い将来に使うお金を確保したうえで、無理のない金額にすることが大切です。

みずほ銀行出身。FP2級保有。確定拠出年金の講師として全国でセミナーに登壇。フィンテック企業広報を経て、現在は株式会社モニクルリサーチにて、官公庁のデータをもとに、年金や資産運用、新NISA、iDeCo等の記事を執筆。
関連タグ
RELATED ARTICLES関連記事
三石 由佳
三石 由佳