三石 由佳


iDeCo(個人型確定拠出年金)は、NISAと並んで資産形成の制度として紹介されることが多くなりました。ただ、iDeCoは「投資の制度」というより「年金の制度」です。名前に「年金」とあるとおり、公的年金に上乗せする私的年金として位置づけられています。
筆者は以前、銀行で確定拠出年金の講師をしていましたが、iDeCoの研修では公的年金の制度についてもお話ししていました。iDeCoを年金制度の一つとしてとらえると、なぜ原則60歳まで引き出せないのか、受け取るときにどんな税金がかかるのかが理解しやすくなるからです。
とくに受け取りの段階では、公的年金の知識が欠かせません。iDeCoを年金として受け取ると、税金の計算上は国民年金や厚生年金と同じ「公的年金等」として扱われるためです。
この記事では、まず公的年金等にかかる税金の仕組みを確認し、次のページでiDeCoの受け取り方や注意点を見ていきます。
まず、どこまでが公的年金等に当たるのかを確かめます。範囲を外れると計算が変わります。
雑所得となる主な公的年金等として挙げられているのは4つです。国民年金法、厚生年金保険法、公務員等の共済組合法などの規定による年金。過去の勤務により会社などから支払われる年金。確定給付企業年金法の規定に基づいて支給を受ける年金。そして外国の法令に基づく保険または共済に関する制度で、社会保険または共済制度に類するものに基づいて支給を受ける年金です。
一方、生命保険契約や生命共済契約に基づく年金、互助年金などは公的年金等には該当しません。同じ「年金」という名前でも、税の扱いは別になります。
なお、iDeCoを年金として受け取る場合も、税金の計算上は公的年金等に含まれ、国民年金や厚生年金と合算して計算されます。
公的年金等の支払を受けるときは、原則として収入金額から一定の控除額を差し引いた額に5.105%を乗じた金額が源泉徴収されます。この率には復興特別所得税が含まれています。
なお、令和9年1月1日以後に生ずる所得については、復興特別所得税の税率が1.1%に引き下げられ、防衛特別所得税(源泉徴収すべき所得税の額の1%相当額)が併せて源泉徴収されることになっています。
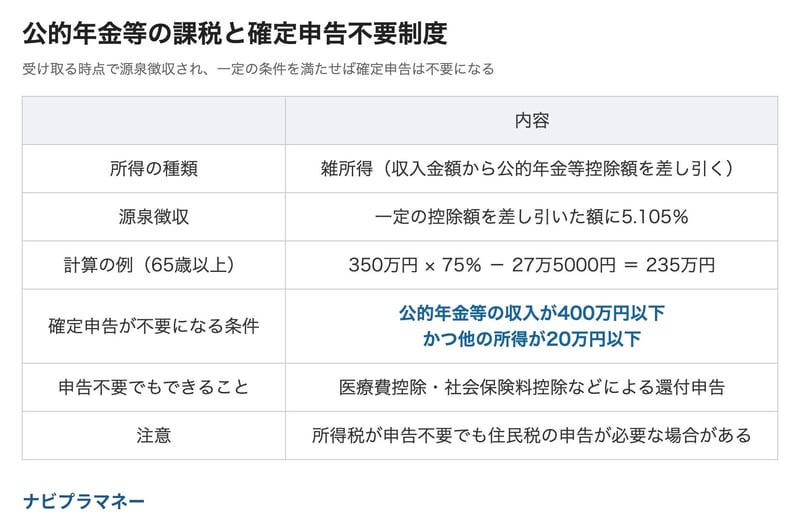
雑所得の金額は、速算表の年齢の区分と公的年金等の収入金額の合計額に対応した計算式で算出します。国税庁が示す例では、65歳以上で公的年金等に係る雑所得以外の合計所得金額が500万円、公的年金等の収入金額の合計額が350万円の場合、350万円×75%-27万5000円=235万円が雑所得の金額になります。
350万円のうち115万円が差し引かれた形です。この控除があるため、同じ金額の給与よりも税負担は軽くなります。
多くの人に効いてくるのが確定申告不要制度です。その年中の公的年金等の収入金額が400万円以下であり、かつその年分の公的年金等に係る雑所得以外の所得金額が20万円以下である場合には、確定申告の必要はありません。平成23年分以後の扱いです。
公的年金等の収入が400万円を超える人は多くありません。多くの受給者はこの制度の範囲に入ります。
ここが見落とされやすいところです。申告不要制度の対象であっても、医療費控除や社会保険料控除など各種の所得控除の適用による所得税の還付を受けるための確定申告をすることはできます。
年金から天引きされている介護保険料や国民健康保険料は、社会保険料控除の対象です。医療費が多くかかった年も同じです。申告しなければ、源泉徴収された分は引かれたままになります。
もう一つの落とし穴が住民税です。公的年金等以外の所得金額が20万円以下で確定申告の必要がない場合であっても、住民税の申告が必要な場合があります。
所得税と住民税で扱いが分かれるため、所得税の申告が不要だからといって何もしなくてよいとは限りません。お住まいの市区町村の案内を確かめることになります。
ここまでは、年金として受け取る場合の話です。まとまった額を一度に受け取る場合は、退職所得として別の計算になります。
自分で積み立ててきた資産をどう受け取るかによっても、この選択が出てきます。次のページでは、その代表であるiDeCoの仕組みを確認します。個別の判断は所轄の税務署に確かめてください。
ここまで、公的年金等の範囲と5.105パーセントの源泉徴収、そして収入400万円以下・他の所得20万円以下なら確定申告が不要になることを見てきました。公的年金に上乗せして自分で積み立てるiDeCoにも、受け取るときの控除が用意されています。
積み立てた資産をどう受け取るかで、当てはまる枠が変わります。
将来お金を受け取る際も、「退職所得控除(一時金で受け取る場合)」や「公的年金等控除(年金で受け取る場合)」という税制優遇の枠が用意されており、税金が最小限に抑えられる仕組みになっています。
公的年金等控除は、年金の形で受け取る場合に関わってくる枠です。一時金で受け取る場合は、勤続年数に応じた退職所得控除の枠を使う計算になります。会社からの退職金と受け取る時期が近いと、枠の使い方が問題になります。
年齢の条件も押さえておきます。
現在のルールでは、iDeCoに加入して掛金を積み立てられるのは「20歳以上、65歳未満」の方です(※国民年金の被保険者であることが条件)。
以前は60歳までしか加入できませんでしたが、法改正で65歳未満まで対象が拡大されました。受け取りを開始できるのは原則60歳から75歳までの間です。ただし60歳時点で通算加入者等期間が10年に満たない場合は、受け取り開始可能年齢が段階的に後ろ倒しになります。
iDeCoの税制優遇は受け取り時だけではありません。掛金は全額が所得控除になり、運用している間の運用益も非課税です。年金として受け取るまでの各段階に、それぞれ枠が置かれています。
掛金の全額が所得控除になるという点は、前述したように社会保険料控除と似た効き方をします。所得が高い年ほど、差し引ける効果は大きくなります。
優遇の代わりに、大きな制約があります。
iDeCoは老後の年金づくりを目的とした国の制度であるため、原則として60歳になるまで積み立てたお金を引き出すことができません。住宅購入の頭金、子どもの大学費用、急病の医療費といった突発的な支出が起きても、この資金をあてにすることはできません。
研修では「60歳まで引き出せないのが不安」という声をよく聞きました。そのたびにお伝えしていたのが、iDeCoは投資の制度ではなく、年金の制度だということです。
公的年金を途中で引き出せないのと同じように、iDeCoも老後に受け取るための仕組みです。だからこそ、掛金の所得控除や運用益の非課税といった手厚い税制優遇が用意されています。
「引き出せない」のは欠点ではなく、年金制度としての前提。そう考えると、iDeCoとの付き合い方が見えてくるのではないでしょうか。
節税になるからと掛金を限度額いっぱいに設定すると、日々の生活資金が回らなくなることがあります。掛金は年1回変更できますが、引き出しはできません。
当面使う予定のない余剰資金の範囲で始める、という順番になります。手元に残す現金をどれだけ確保するかを先に決めてから、残りで掛金を決めることです。
60歳を過ぎて受け取る段になると、一時金にするか年金にするか、あるいは組み合わせるかを選ぶことになります。年金として受け取れば公的年金等の課税の枠組みに入り、収入の合計によっては確定申告が必要になります。
会社の退職金の額、公的年金の受給開始時期、そのときの他の所得によって、有利な受け取り方は変わります。個別の判断は、加入している運営管理機関と所轄の税務署に確かめてください。

みずほ銀行出身。FP2級保有。確定拠出年金の講師として全国でセミナーに登壇。フィンテック企業広報を経て、現在は株式会社モニクルリサーチにて、官公庁のデータをもとに、年金や資産運用、新NISA、iDeCo等の記事を執筆。