

三石 由佳


iDeCo(個人型確定拠出年金)を続けていると、毎月の残高からわずかな金額が引かれていることに気づく方もいるでしょう。掛金がそのまま全額運用に回っているわけではありません。
国民年金基金連合会は、加入者が負担する手数料を見直すと公表しました。掛金を納めるときにかかる手数料が、これまでの1回105円から月120円に変わり、2027年1月の納付分から適用されます。
金額そのものは小さいのですが、この改定には金額以上に意味のある変更が含まれています。この記事では、iDeCoでかかる手数料の全体像と、改定によって誰の負担がどれだけ変わるのかを確認していきます。
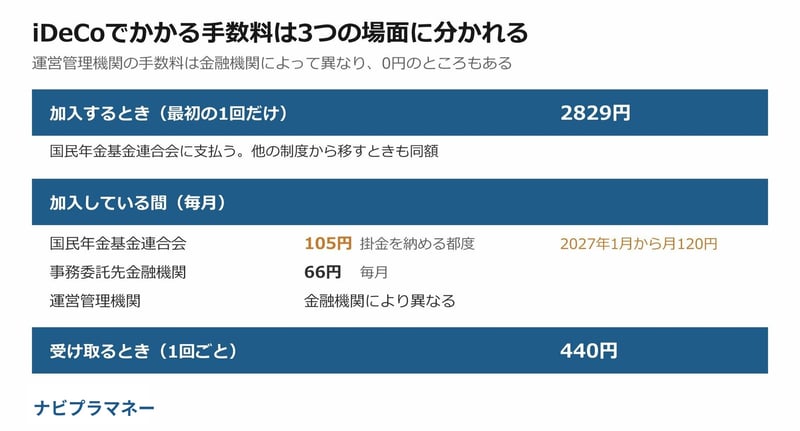
まず全体像を押さえておきます。iDeCoの手数料は、加入するとき、加入している間、受け取るときの3つの場面に分かれています。
iDeCoに新しく加入するとき、国民年金基金連合会に2829円を支払います。企業型確定拠出年金などから資産を移すときも同じ金額です。これは最初の1回だけで、毎年かかるものではありません。
加入している間にかかるのは3種類です。掛金を納めるたびに国民年金基金連合会へ105円、資産を管理する事務委託先金融機関へ毎月66円、そして口座を運営する運営管理機関へ支払う手数料です。
このうち運営管理機関の手数料は金融機関によって異なります。0円としているところもあり、金融機関の選び方で差が出るのはこの部分です。
積み立てた資産を受け取るときは、1回の振込につき440円がかかります。年金として分割で受け取る場合は受け取るたびにかかるため、回数が多くなるほど負担も増えます。
見直しの対象になるのは、加入中にかかる手数料のうち、国民年金基金連合会に支払う分です。
これまでは掛金を納める1回につき105円でした。改定後は月120円となり、拠出した期間の月数に応じて計算されます。単価が15円上がるという話にとどまらず、何を単位に数えるかが変わる点が重要です。
国民年金基金連合会は、物価や人件費の上昇を理由として挙げています。消費税率の引き上げにともなう見直しを除くと、実質的な値上げは15年ぶりとなります。
加入するときの2829円と、受け取るときの440円は据え置きです。今回の見直しは、加入している間の手数料に限られています。
数え方が変わることで、影響の大きさは拠出のしかたによって大きく分かれます。ここでは、運営管理機関の手数料を0円として計算します。
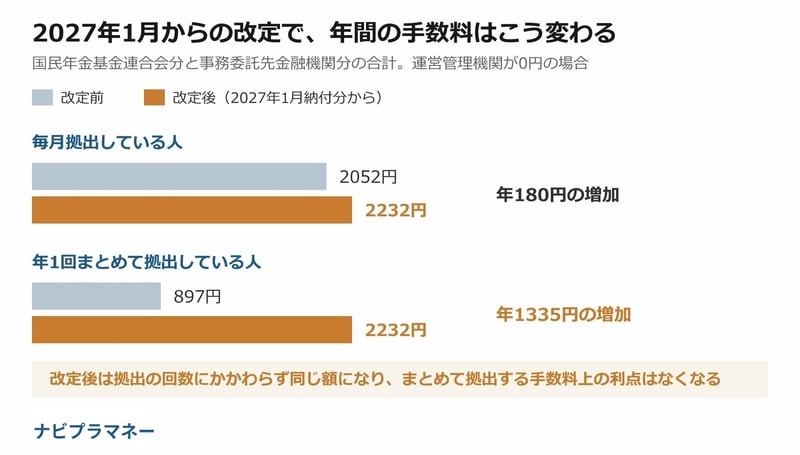
毎月拠出している場合、これまでは105円が12回で年1260円でした。改定後は120円が12ヶ月分で年1440円になります。事務委託先金融機関の66円を12ヶ月分足すと、年2052円から年2232円へ、180円の増加です。
一方、年1回にまとめて拠出している場合はこれまで105円が1回きりで、事務委託先金融機関の分と合わせて年897円でした。改定後は拠出が1回でも月数に応じて計算されるため、年2232円になります。増加額は1335円で、毎月拠出している人の増加額の7倍を超えます。
iDeCoには掛金を年単位でまとめて納める仕組みがあり、手数料を抑える方法として選ばれてきました。改定後は拠出の回数にかかわらず同じ額になるため、この方法に手数料の面での利点はなくなります。
手数料は1回あたりの金額が小さいので、加入したあとは忘れてしまいがちです。でも、iDeCoは原則60歳まで引き出せない制度。つまり、始めた時点で長期投資になることが決まっています。
見直し後の手数料は、運営管理機関の手数料が0円の場合でも年2232円。30年続ければ約6万7000円になります。仮に運営管理機関の手数料が月200円かかる金融機関なら、30年でさらに7万2000円が上乗せされます。
小さな金額でも、長い年月をかけて地味に積み重なっていくことは、ぜひ覚えておいてください。加入前に金融機関ごとの手数料を比べておくことが、長い目で見て資産を守ることにつながります。
銀行員時代にiDeCoの相談を受けていた頃、金額の小ささとは裏腹に、手数料の質問はよく出ました。掛金が全額そのまま積み立てられると思っていた方にとって、毎月引かれるという事実は意外に映るようでした。
定期預金などの元本確保型だけで運用している場合、いまの金利水準では手数料が運用益を上回ることもあります。「増えないのに引かれるのはどうなのか」という質問は、この状況から出てくるものでした。
ただ、iDeCoの利点は運用益だけではありません。掛金が全額所得控除の対象になるため、課税される所得がある方は、その分の税負担が軽くなります。手数料と運用益だけを比べると判断を誤ります。
逆に、課税される所得がない方の場合は所得控除の効果が働きません。専業主婦・主夫の方や、収入が少ない方がこれにあたります。この場合は手数料と運用成果を見比べる判断になりますので、加入の前に一度整理しておくことをおすすめします。
改定後にいちばん影響を受けるのは、手数料を抑える工夫として年単位の拠出を選んでいた方です。
年単位で拠出する仕組みは、手数料を抑えるためだけのものではありません。賞与の時期に多めに納めたい、年間の資金繰りに合わせたいといった理由で選ぶこともできます。
改定後は手数料が同じになりますので、これからは資金の出し方に合っているかどうかで判断することになります。手数料のために毎月から年1回へ切り替えていた方は、元に戻す選択肢も出てきます。
なお、掛金の拠出を止めて運用だけを続けている方は、そもそも掛金を納めていないため国民年金基金連合会のこの手数料はかかりません。ただし事務委託先金融機関の66円は資産を持っている間かかり続けます。
国民年金基金連合会と事務委託先金融機関の手数料は、どこで加入しても同じです。差がつくのは運営管理機関の手数料と、選べる運用商品です。
運営管理機関の手数料は金融機関によって異なり、0円としているところもあります。iDeCo公式サイトでは運営管理機関ごとの手数料体系が公開されていますので、加入前に比べておくとよいでしょう。
手数料が同じであれば、次に見るのは選べる商品です。投資信託を選ぶ場合は、保有している間ずっとかかる信託報酬の水準も確認します。長期で積み立てる制度なので、毎月の手数料より信託報酬の差のほうが最終的な金額に効いてくることもあります。
加入後に運営管理機関を変えることはできますが、資産をいったん現金化して移す必要があり、手続きにも時間がかかります。あとから変えられるとはいえ、最初に比べておくほうが負担は少なくて済みます。
2027年1月の納付分から、iDeCoの掛金を納めるときの手数料が1回105円から月120円に変わります。加入時の2829円と受け取り時の440円は据え置きです。
毎月拠出している人の負担増は年180円にとどまりますが、年1回まとめて拠出している人は年1335円増えます。手数料を抑えるために年1回拠出を選んでいた人は、その意味がなくなる点を押さえておきましょう。
まずは、自分がどの拠出のしかたを選んでいるか、加入している金融機関の運営管理機関の手数料がいくらかを確認するところから始めてみてください。判断に迷う場合は、加入している金融機関の窓口で、自分の条件を伝えて相談することもできます。
※本記事は執筆時点の情報をもとに作成しています。手数料の金額や適用時期は、iDeCo公式サイト(国民年金基金連合会)で最新の情報をご確認ください。

みずほ銀行出身。FP2級保有。確定拠出年金の講師として全国でセミナーに登壇。フィンテック企業広報を経て、現在は株式会社モニクルリサーチにて、官公庁のデータをもとに、年金や資産運用、新NISA、iDeCo等の記事を執筆。