


財務省が2026年10月7日に発表した個人向け国債の10月募集は、固定5年の利率が年2.39%です。募集は10月30日まで続き、金融庁は来年度の税制改正要望に「国債に関する税制の検討」を入れています。
もし個人向け国債を新NISAで買えるようになったら、NISAの枠100万円は国債に使うのと、株式と債券を組み合わせたバランスファンドに使うのと、どちらが向いているのでしょうか。
この記事では、枠100万円を5年使った場合の非課税の効果を試算し、バランスファンドが元本を下回りうる場面と、元本が戻る個人向け国債との差を整理します。銀行で債券や投資信託の窓口を担当していた筆者が、どちらに向くお金かもあわせて考えます。
【個人向け国債】今は新NISAの対象外で要望の段階。10月募集の固定5年は金利年2.39%
日本証券業協会の「NISAのよくある質問」によると、国債や社債、預金は、つみたて投資枠・成長投資枠のどちらでも対象外です。個人向け国債を買うときは、NISAではなく通常の口座になります。
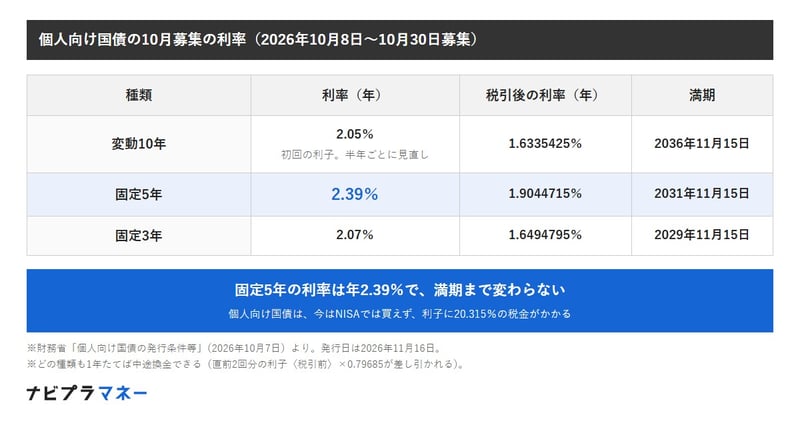
個人向け国債の10月募集の利率(2026年10月8日〜10月30日募集)
出所:財務省「個人向け国債の発行条件等」(2026年10月7日)をもとにナビプラマネー編集部作成
- 【変動10年】初回の利率は年2.05%(税引後1.6335425%)、半年ごとに見直し
- 【固定5年】年2.39%(税引後1.9044715%)、満期まで変わらない
- 【固定3年】年2.07%(税引後1.6494795%)、満期まで変わらない
どれも発行日は2026年11月16日で、1年たてば中途換金できます。利子には20.315%の税金がかかり、固定5年なら2.39%のうち手元に残るのは年1.9044715%です。
金融庁の要望資料には、国債の保有者を増やし、個人の資産形成のニーズに応える観点から「必要に応じ、所要の措置を検討する」とあります。NISAで買えるようにするとは書かれておらず、何がどう変わるかはまだ決まっていません。
もし新NISAで買えたら、枠100万円の非課税の効果はどれくらい?5年で比較するとバランスファンドが優勢
個人向け国債がNISAで買えるようになったと仮定し、枠100万円を5年使った場合を比べました。国債は固定5年(年2.39%)、バランスファンドは年3%で増え続けると仮定しています。
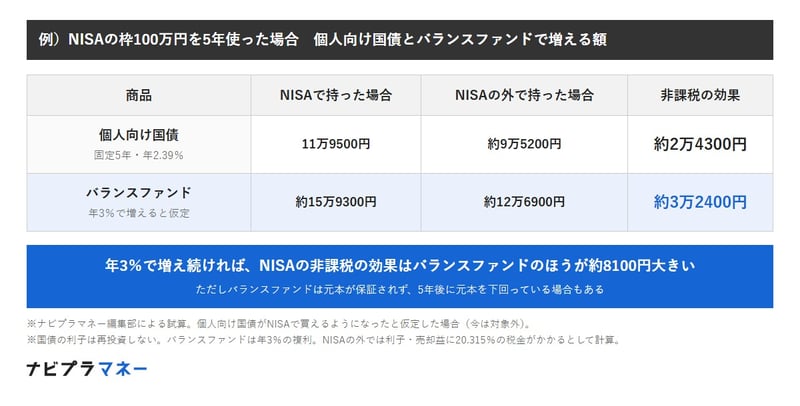
例)NISAの枠100万円を5年使った場合 個人向け国債とバランスファンドで増える額
出所:財務省「個人向け国債の発行条件等」をもとにナビプラマネー編集部作成
- 【個人向け国債】NISAで持つと11万9500円、NISAの外では約9万5200円。非課税の効果は約2万4300円
- 【バランスファンド】NISAで持つと約15万9300円、NISAの外では約12万6900円。非課税の効果は約3万2400円
年3%で増え続けた場合、非課税の効果はバランスファンドのほうが約8100円大きくなりました。非課税になるのは増えた分にかかる税金なので、増える額が大きいほど効果も大きくなります。
NISAの枠は生涯で1800万円と上限があるので、同じ100万円の枠をどちらに使うかで、受けられる非課税の効果が変わります。
※試算の前提:個人向け国債は年2.39%の利子を5年間受け取り、再投資しない。バランスファンドは年3%の複利で5年。NISAの外では利子・売却益に20.315%の税金がかかるとして計算。手数料は含めていません。
バランスファンドが元本割れしうる場面とは?知っておきたい3つのシーン
ただし、上の試算は年3%で増え続ける前提です。投資信託は値動きのある株式や債券に投資するため、元本は保証されていません。
- 【株価が下がるとき】国内外の政治・経済情勢や企業業績で株式の価格が下がる
- 【金利が上がるとき】金利が上がると債券の価格は下がり、満期までが長い債券ほど影響が大きい
- 【円高のとき】外国の株式や債券に投資していると、円高は基準価額を押し下げる方向に働く
バランスファンドは株式と債券を組み合わせて値動きを抑える商品ですが、株安と金利の上昇が重なると、両方が同時に下がることがあります。外国の資産を含むなら、そこに円高が加わると下げ幅はさらに大きくなります。
元本が戻る「個人向け国債」との違いは?元本と利子を国が支払う仕組み
個人向け国債は、国が元本と利子の支払いを行う金融商品です。満期を迎えると、額面金額で元本が戻ります。また、財務省によると、市場金利が低下しても年0.05%の最低金利が保証されています。
では、個人向け国債をNISAで購入できると仮定した場合、バランスファンドと5年間運用した結果には、どのような違いが生じるのでしょうか。
NISAの投資枠100万円を使い、個人向け国債は利子を含めて試算、バランスファンドは5年後に価格が10%下落したと仮定すると、結果は次のとおりです。
- 【個人向け国債(NISAで買えたと仮定)】元本100万円+利子11万9500円=111万9500円
- 【バランスファンド(5年後に1割下落)】90万円
この試算では、5年後の資産額に21万9500円の差が生じます。バランスファンドは値上がりすれば資産を増やせる可能性がある一方、値下がりすれば元本を下回ることもあります。対して、個人向け国債は満期まで保有すれば額面金額で元本が戻るため、値動きによる元本割れを避けたい場合に適しています。
なお、NISA口座で発生した損失は、課税口座の利益との損益通算ができません。投資で損失が出た場合の税制上の取り扱いも、あらかじめ確認しておきたい点です。
ただし、個人向け国債にも制約があります。原則として発行から1年間は中途換金できず、1年経過後に換金する場合も、直前2回分の利子(税引前)に0.79685を乗じた金額が差し引かれます。近いうちに使う可能性があるお金は、預金も含めて換金のしやすさを比較することが大切です。
バランスファンドにも債券は含まれる。NISA枠をどう使う?
「NISAで債券に投資したい」と考える場合、現在も債券を組み入れたバランスファンドを選ぶ方法があります。ただし、ファンドが保有する債券は、個人向け国債とは仕組みが異なります。債券そのものの満期に額面金額が戻る場合でも、ファンドの基準価額は組み入れ資産の価格変動などによって上下するため、投資元本が保証されるわけではありません。
仮に個人向け国債がNISAの対象になった場合、選択肢として加わるのは、満期まで保有すれば額面金額で元本が戻る商品を非課税枠で持てることです。
その場合、NISAの枠を値上がりによる資産形成に活用するのか、それとも元本の安定性を重視する商品に使うのか、考え方が分かれるでしょう。
筆者が銀行で債券や投資信託を案内していた頃も、商品を比較する際には、まず「5年後にこのお金が減っていたら困るか」を確認していました。
国債とバランスファンド、どう使い分ける?ポイントは「使う時期」と「値下がりへの許容度」
お金の置き場所を考えるときは、使う時期と値下がりへの許容度を基準にすると整理しやすくなります。
- 【個人向け国債が向くお金】5年後に使う予定がある、元本を下回ると困る、値動きを見るのが負担になる
- 【バランスファンドが向くお金】10年以上使う予定がない、一時的に1割以上下がっても持ち続けられる、増える額を大きくしたい
このように、すべてのお金を一つの商品にまとめるのではなく、使う時期に応じて置き場所を分ける方法もあります。
たとえば、NISAの生涯投資枠1800万円は、長期運用できるお金を中心に活用し、5年以内に使う予定のお金は預金や通常の口座で購入する個人向け国債に置いておく方法です。
仮に個人向け国債がNISAの対象になったとしても、非課税枠を使うことだけを優先せず、お金を使う時期に合わせて使い分けることが大切です。
個人向け国債の10月募集は30日まで、NISAで買えるかは要望の段階
個人向け国債の10月募集は10月30日までで、固定5年の利率は年2.39%です。今はNISAの対象外で、国債の税制は来年度の税制改正要望に「検討」と入った段階です。
もしNISAで買えるようになっても、年3%で増え続ける前提ならバランスファンドのほうが非課税の効果は約8100円大きく、5年後に1割下がる前提なら国債のほうが約22万円多く残ります。
お金を使う時期と、下がったときに困るかどうかで置き場所を決め、分からないことは口座のある金融機関の窓口で相談しましょう。
※本記事の試算は一定の利回りを仮定した概算で、将来の運用成果を示すものではありません。投資信託などは元本が保証されていません。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

三菱UFJ銀行出身。FP2級。メガバンク窓口およびリテール営業として資産運用コンサルティングに従事し、全国表彰を多数受賞。現在はNISAや投資信託に関する記事を多数執筆。実務経験に基づく解説に定評があり、Yahoo!ニュース経済カテゴリでアクセスランキング1位を多数獲得。