


「夫は会社員、私はパートで働いてきました。モデル年金は夫婦で月23万円台と聞きますが、わが家も同じくらい受け取れるのでしょうか」
年金の受け取りが近づいた60歳前後の人から、このような疑問の声が届くことが多いです。
厚生労働省が2026年1月23日に公表した資料によると、2026年度の夫婦2人分の標準的な年金額は月23万7279円です。ただし、この金額は夫が平均的な収入で40年間会社員として働き、妻がその間ずっと専業主婦だった世帯を前提にしています。
この記事では、モデル年金の前提を確かめたうえで、共働き・片働き・単身の場合の年金額を試算します。パートの妻が厚生年金に加入した場合に年金がどう変わるかも、あわせて見ていきます。
モデル年金「月23万7279円」の3つの前提
モデル年金は、年金額の水準を示すための「ものさし」として使われる金額です。どのような世帯を想定しているのか、まず前提を整理します。
夫は平均月収45.5万円で40年働く
1つ目の前提は、夫の働き方です。男性の平均的な収入として、賞与を含めた月額換算で45.5万円の平均標準報酬で、40年間厚生年金に加入したケースを想定しています。
年収に直すと約546万円で、これを40年間続けた場合の年金です。実際には若い頃の収入が低かったり、転職で加入期間が短くなったりする人も多いでしょう。
妻は40年間ずっと専業主婦
2つ目の前提は、妻が会社員の夫に扶養される第3号被保険者として、40年間を過ごした世帯であることです。妻自身は厚生年金に加入せず、老齢基礎年金だけを受け取る形になります。
3つ目の前提は、夫婦ともに老齢基礎年金を満額で受け取ることです。2026年度の満額は1人月7万608円で、1956年(昭和31年)4月1日以前生まれの人は月7万408円です。
内訳は基礎年金2人分と夫の厚生年金
モデル年金の月23万7279円は、夫婦2人分の老齢基礎年金14万1216円と、夫の老齢厚生年金9万6063円を合わせた金額です。前年度の23万2784円から、4495円引き上げられました。
2026年度の改定率は、国民年金(基礎年金)が1.9%、厚生年金(報酬比例部分)が2.0%です。物価や賃金の動きに合わせて、年金額は毎年度見直されています。
【試算】共働き・片働き・単身なら年金はいくらか
では、働き方が違う世帯では年金額はどう変わるのでしょうか。モデル年金をもとに、3つの世帯で試算しました。
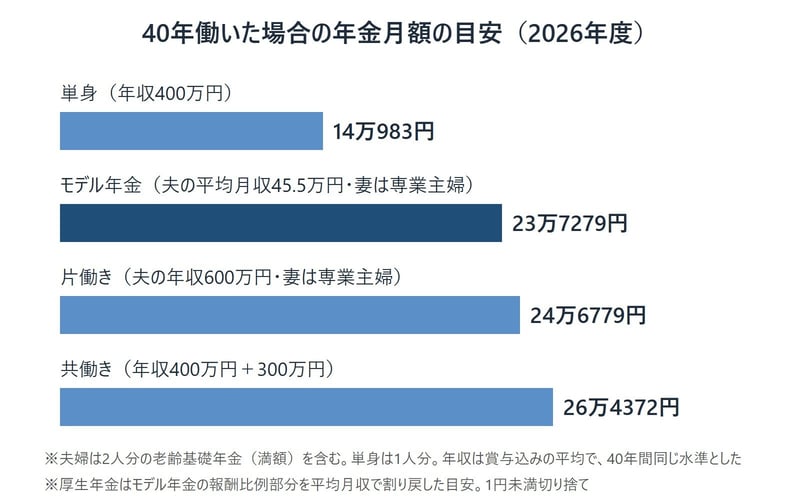
40年働いた場合の年金月額は、共働き(年収400万円+300万円)で26万4372円、単身(年収400万円)で14万983円
出所:厚生労働省「令和8年度の年金額改定についてお知らせします」をもとにナビプラマネー編集部作成
- 単身(年収400万円):14万983円
- モデル年金(夫の平均月収45.5万円・妻は専業主婦):23万7279円
- 片働き(夫の年収600万円・妻は専業主婦):24万6779円
- 共働き(年収400万円+300万円):26万4372円
試算の前提
モデル年金の厚生年金9万6063円を平均月収45.5万円で割ると、平均月収1万円あたり約2111円になります。この割合を使い、それぞれの年収を12で割った平均月収から厚生年金の額を出しました。
どの世帯も40年間同じ年収で働き、老齢基礎年金は満額を受け取るものとしています。実際の年金額は、過去の給与を今の水準に直す再評価率や生年月日、加入期間によって変わるため、あくまで目安です。
共働きなら月26万円台
夫が年収400万円、妻が年収300万円で、ともに40年間厚生年金に加入した場合、年金は夫婦で月26万4372円です。2人分の基礎年金に、夫の厚生年金7万375円と妻の厚生年金5万2781円が加わります。
世帯の年収は700万円で、モデル世帯の約546万円を上回ります。妻自身の厚生年金がある分、モデル年金より2万7000円ほど多くなる計算です。
単身なら月14万円ほど
年収400万円で40年働いた単身の人は、基礎年金7万608円と厚生年金7万375円で、月14万983円です。夫婦のモデル年金の6割ほどになります。
単身の場合は、家賃や光熱費を1人分の年金でまかなうことになります。夫婦のモデル年金をそのまま半分にした金額で考えないことが大切です。
冒頭の声に当てはめると
冒頭の声のように妻がパートで働いてきた世帯では、妻が厚生年金に加入していた期間があるかどうかで年金額が変わります。扶養の範囲で働いていた期間は第3号被保険者なので、妻の年金は基礎年金だけです。
夫の収入が平均に近く、妻がほとんどの期間を扶養内で働いていたなら、モデル年金に近い水準になります。妻が勤め先で厚生年金に加入していた期間があれば、その分だけ上乗せされます。

地方公務員・保険代理店出身。証券外務員二種保有。自治体で国民健康保険の賦課や高額療養費、退職に伴う年金切り替え等の実務に従事。複雑な社会保障制度に精通し、現在は株式会社モニクルリサーチが運営する複数のWebメディアで年金・貯蓄・退職金等の情報を発信。