


iDeCoを始めるとき、「投資は怖いから、とりあえず定期預金にしておこう」と考える人は少なくありません。iDeCoでは、定期預金や保険商品のような元本確保型の商品も選べます。
ただ、「元本確保型なら資産は減らない」と思っているなら、少し注意が必要です。
筆者は以前、銀行で確定拠出年金の講師をしていましたが、元本確保型は「値下がりしない」商品であって、「目減りしない」商品とは限りません。
この記事では、まず元本確保型がどういう商品なのかを確認し、次に見落としやすい手数料と物価の影響を見ていきます。
【元本確保型】iDeCoの定期預金・保険は、元本が確保される商品
iDeCoで選べる運用商品は、大きく2つに分かれます。
運用商品は「元本確保型」と「投資信託」に分かれる
iDeCo公式サイト「よくあるご質問」によると、iDeCoの運用商品には、元本確保商品(定期預金、保険商品など)と、投資信託(国内株式、外国株式、国内債券、外国債券、バランス型など)があります。
商品は、加入手続きをした金融機関から示されたものの中から選びます。どの元本確保型の商品があるかは、金融機関によって違います。
金融機関が破綻したときの扱い
「よくあるご質問」では、iDeCoの運用資産は信託銀行で信託財産として管理されているとしています。そのうえで、預金商品や保険商品を提供する金融機関が破綻した場合は、預金保険機構または生命保険契約者保護機構の取り扱いに準じるとしています。
具体的にどこまで保護されるかは、加入している金融機関で確かめられます。
確保されるのは、払った掛金の全額ではない
ここで見落としやすいのが、「元本」が何を指すかです。
「よくあるご質問」によると、国民年金基金連合会に払う手数料は、掛金から差し引かれます。金融機関によっては、ほかの手数料も同じようにかかります。商品を買うのは、手数料を引いたあとのお金です。
そのため、すべてを元本確保型にしていても、資産の合計がこれまで払った掛金の合計を下回ることがあります。元本確保型だからといって、手数料の分まで守られるわけではありません。
運用で損をしても補てんはない
「よくあるご質問」は、iDeCoの運用は自己責任で行い、運用の損失が出ても補てんはないとしています。
元本確保型は値下がりの心配が小さい一方で、増え方もゆるやかです。次は、金額が減らなくても起きる「目減り」を見ていきます。
【見落としやすいこと】金額は減らなくても、物価が上がれば目減りする
ここまで、元本確保型の仕組みと、手数料の影響を見てきました。もう1つ見落としやすいのが、物価の動きです。
2025年度の消費者物価は前年度比2.6%上昇
総務省統計局「消費者物価指数(CPI)全国(最新の年度平均結果の概要)」によると、2025年度平均の消費者物価指数(2020年=100)は、総合指数で112.3となり、前年度比2.6%上昇しました。生鮮食品を除く総合指数は111.7で、前年度比2.7%の上昇です。
利回りが物価の上昇に届かなければ、買えるものは減る
物価が上がると、同じ金額で買えるものは少なくなります。元本確保型で金額が減らなくても、利回りが物価の上昇に届かなければ、お金の実質的な価値は下がっていきます。
iDeCoは、原則60歳まで引き出せない、長く続ける制度です。受け取るまでの年数が長いほど、物価の影響も積み重なります。
iDeCoの「元本確保型」と「投資信託」の違い
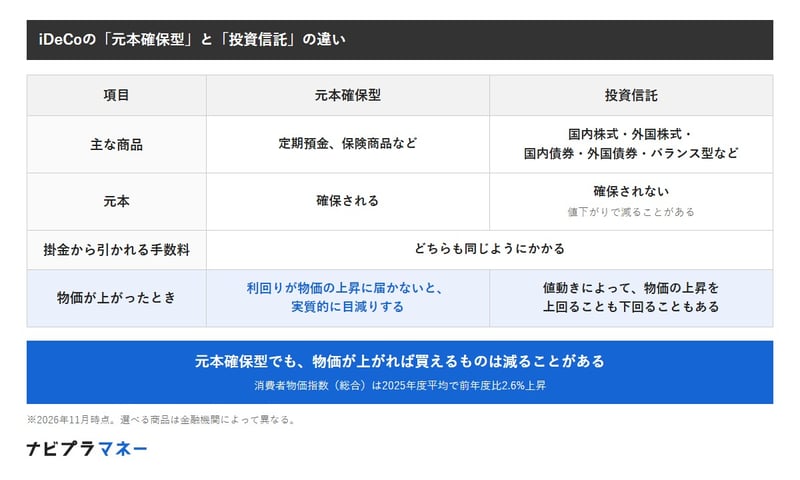
出所:iDeCo公式サイト「よくあるご質問」、総務省統計局「消費者物価指数(CPI)全国(最新の年度平均結果の概要)」をもとにナビプラマネー編集部作成
元本確保型と投資信託は組み合わせられる
元本確保型か投資信託か、どちらか一方を選ぶ必要はありません。掛金をいくつかの商品に分けて買うこともできますし、「よくあるご質問」によると、示されている商品の範囲内で、基本的にいつでも商品を入れ替えられます。
値下がりを避けたい部分は元本確保型に、時間をかけて増やしたい部分は投資信託に、と分けて考える方法もあります。
元DC講師の目線で見ると、元本確保型は「減らない商品」と受け止められやすいと感じます。
値下がりしないのは確かですが、手数料や物価の上昇まで含めて考えると、増えにくい商品でもあります。
どちらが正しいということではなく、何のために元本確保型を選んでいるのかを、一度考えてみてほしいと思います。
まずは自分の資産のうち、元本確保型がどれだけあるかを確かめる
iDeCoの元本確保型は、預けた元本が確保される商品です。ただし、確保されるのは商品に入ったお金で、掛金から引かれる手数料の分は守られません。物価が上がれば、金額は減らなくても実質的に目減りすることがあります。
まずは加入者向けのサイトなどで、自分の資産のうち元本確保型がどれだけあるか、その商品の利回りや条件を確かめましょう。そのうえで、受け取りまでの年数に合わせて、今の配分のままでよいかを考えることが大切です。

みずほ銀行出身。FP2級保有。確定拠出年金の講師として全国でセミナーに登壇。フィンテック企業広報を経て、現在は株式会社モニクルリサーチにて、官公庁のデータをもとに、年金や資産運用、新NISA、iDeCo等の記事を執筆。
関連タグ
RELATED ARTICLES関連記事