



iDeCoの利点として、掛金が所得控除になることがよく挙げられます。
この控除には名前があります。国税庁によると、確定拠出年金法に規定する個人型年金加入者掛金は小規模企業共済等掛金控除の対象で、控除できる金額はその年に支払った掛金の全額です。
この記事では、この控除の対象となる掛金の種類や控除できる金額、実際の手続き方法について詳しく確認していきます。
【小規模企業共済等掛金控除】iDeCoの掛金は全額が控除。対象になる掛金は3つ
iDeCo専用の控除ではありません。3つの掛金をまとめた枠組みの中にiDeCoが入っています。
支払った金額について所得控除が受けられる
出発点は制度の定義です。
国税庁のタックスアンサーNo.1135によると、納税者が小規模企業共済法に規定された共済契約に基づく掛金等を支払った場合には、その支払った金額について所得控除が受けられます。これを小規模企業共済等掛金控除といいます。
令和8年4月1日現在の法令等による内容で、対象になる税目は所得税です。
iDeCoの掛金は全額が控除。対象になる掛金は3つある
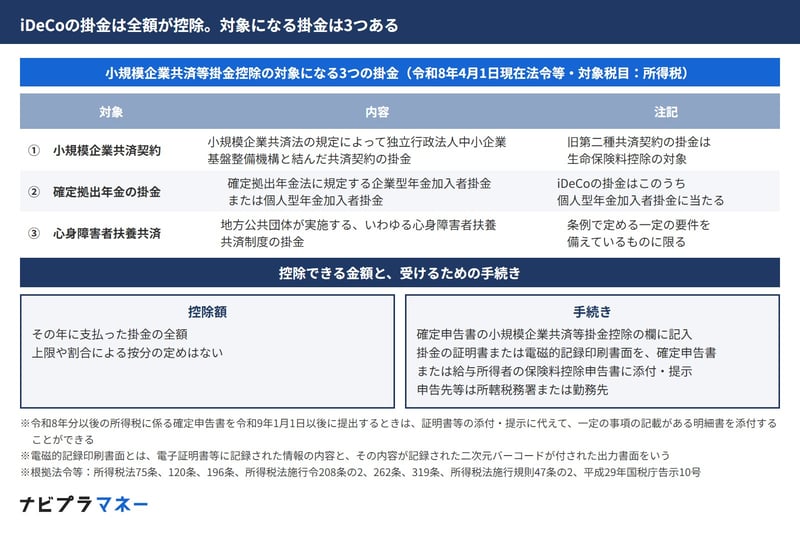
出所:国税庁「No.1135 小規模企業共済等掛金控除」などをもとにナビプラマネー編集部作成
1つ目は中小企業基盤整備機構との共済契約
対象の1つ目です。
小規模企業共済法の規定によって独立行政法人中小企業基盤整備機構と結んだ共済契約の掛金が対象になります。
ただし例外があります。旧第二種共済契約の掛金は、この控除ではなく生命保険料控除の対象になると注記されています。同じ機構との契約でも、控除の枠が分かれます。
2つ目が確定拠出年金の掛金
iDeCoはここに入ります。
確定拠出年金法に規定する企業型年金加入者掛金または個人型年金加入者掛金が対象です。iDeCoの掛金は、このうち個人型年金加入者掛金に当たります。
企業型の加入者掛金も同じ枠に入っています。iDeCoだけのための控除ではないということです。
3つ目は心身障害者扶養共済制度の掛金
もう1つ対象があります。
地方公共団体が実施する、いわゆる心身障害者扶養共済制度の掛金です。
この共済制度とは、地方公共団体の条例で精神または身体に障害がある者を扶養する者を加入者として、その加入者が地方公共団体に掛金を納付し、当該地方公共団体が心身障害者の扶養のための給付金を定期に支給することを定めている制度のうち、一定の要件を備えているものをいいます。
控除できるのはその年に支払った全額
金額の決まり方はきわめて単純です。
控除できる金額は、その年に支払った掛金の全額です。上限や割合による按分の定めはありません。
生命保険料控除のように支払額に応じて控除額が頭打ちになる仕組みとは、この点が違います。掛けた分がそのまま所得から引かれます。
手続きは確定申告か年末調整で行う
受けるには手続きが要ります。
この控除を受ける場合は、確定申告書の小規模企業共済等掛金控除の欄に記入するほか、支払った掛金の証明書または電磁的記録印刷書面を、確定申告書または年末調整の際に提出する給与所得者の保険料控除申告書に添付するか、これらの申告書を提出する際に提示する必要があります。
電磁的記録印刷書面とは、電子証明書等に記録された情報の内容と、その内容が記録された二次元バーコードが付された出力書面をいいます。紙の証明書に代えて使える書面です。
令和9年1月以後は明細書でも添付できる
手続きには変更が予定されています。
令和8年分以後の所得税に係る確定申告書を令和9年1月1日以後に提出するときは、支払った掛金の証明書または電磁的記録印刷書面の添付または提示に代えて、一定の事項の記載がある明細書を確定申告書に添付することができます。
証明書そのものを付ける方法が唯一ではなくなります。ただし対象は確定申告書で、年末調整の扱いはこれとは別に読む必要があります。
申告先は税務署または勤務先
どこへ出すのかも書かれています。
申告先等は、所轄税務署または勤務先です。会社員であれば年末調整で完結させることも、自分で確定申告することもできます。
根拠法令等としては、所得税法75条、120条、196条、所得税法施行令208条の2、262条、319条、所得税法施行規則47条の2、平成29年国税庁告示10号が挙げられています。
控除は入口で、出口ではない
ここまでで控除の中身は分かります。
掛けた全額が所得から引かれるのは、掛けている期間の話です。積み上がった資産をどう受け取るのか、そもそもiDeCoだけで足りるのかは、この控除の外にあります。
他の制度や控除とは枠組みが異なるため、まずは基本となるこの控除の対象範囲や手続きの流れを正確に把握しておくことが大切です。
小規模企業共済等掛金控除のポイントと手続きのまとめ
ここまで見てきたように、小規模企業共済等掛金控除のポイントは「対象となる掛金が3種類であること」「支払った全額が控除されること」、そして「年末調整または確定申告で手続きを行うこと」の3点です。
対象となる掛金は、独立行政法人中小企業基盤整備機構と結んだ共済契約の掛金、確定拠出年金法に規定する企業型年金加入者掛金または個人型年金加入者掛金(iDeCo)、そして地方公共団体が実施する心身障害者扶養共済制度の掛金です。控除できる金額はその年に支払った掛金の全額で、手続きは確定申告書への記入と証明書の添付または提示、申告先は所轄税務署または勤務先になります。
まずは自分の掛金がどの区分に当たるのかと、その年に支払った額を証明書で確かめるところからになります。手続きの方法や、自分の場合の控除額については、勤務先の給与担当か所轄税務署にご確認ください。

みずほ銀行出身。FP2級保有。確定拠出年金の講師として全国でセミナーに登壇。フィンテック企業広報を経て、現在は株式会社モニクルリサーチにて、官公庁のデータをもとに、年金や資産運用、新NISA、iDeCo等の記事を執筆。
関連タグ
RELATED ARTICLES関連記事
三石 由佳