
NISAで投資信託を選ぼうとすると、商品名に「為替ヘッジあり」「為替ヘッジなし」と書かれているものがあります。人気ランキングを見ると、全世界株式や米国株式など「為替ヘッジなし」の商品が上位に並んでいることが多く、「ヘッジありを選ぶのは良くないの?」と迷う方もいるのではないでしょうか。
為替ヘッジは、為替の値動きによる影響を小さくするための仕組みです。ありとなし、どちらが正解というものではなく、それぞれに特徴があります。
この記事では、為替ヘッジの仕組みと、円安・円高のときに「ヘッジあり」「ヘッジなし」で結果がどう変わるかの試算、為替ヘッジにかかるコスト、選ぶときの考え方を確認していきます。
為替ヘッジとは?為替の影響を小さくする仕組み
海外の株式や債券に投資する投資信託は、円で買っていても、中身は外貨建ての資産です。そのため、投資先の株価や債券価格だけでなく、為替の動きによっても基準価額が変わります。
「ヘッジなし」は為替の影響をそのまま受ける
為替ヘッジなしの投資信託は、為替の値動きの影響をそのまま受けます。円安になると外貨建て資産の円での価値が上がり、円高になると下がります。
つまり、投資先の株価が上がっても、それ以上に円高が進めば、円で見た資産は減ってしまうこともあります。
「ヘッジあり」は為替の影響を抑える
資産運用業協会の用語集によると、為替ヘッジとは、外貨建資産を組み入れた際に為替リスクを小さくするためにとられる手法のことです。外貨建ての資産を組み入れると為替変動の影響を直接受け、特に円高局面ではその資産価値を大きく減少させる可能性があるため、為替ヘッジという手法が用いられます。
為替ヘッジありの投資信託は、為替の影響が小さくなる分、主に投資先の資産そのものの値動きを反映しやすくなります。
【試算】円安・円高で、為替ヘッジあり・なしはどう違う?
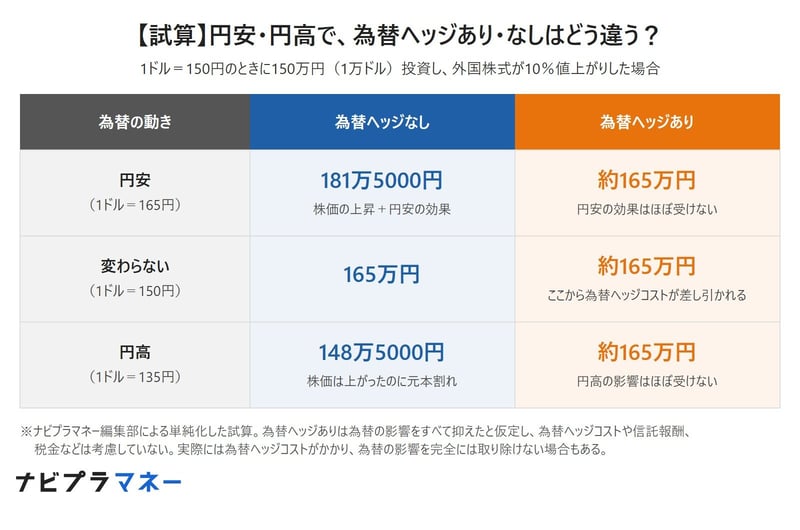
では、為替の動きによって、ヘッジありとヘッジなしで結果はどう変わるのでしょうか。1ドル=150円のときに150万円(1万ドル)投資し、外国株式が10%値上がりして1万1000ドルになった場合を、単純化して試算しました。
【試算】円安・円高で、為替ヘッジあり・なしはどう違う?
ナビプラマネー編集部作成
円安になったら「ヘッジなし」が有利
1ドル=165円の円安になった場合、ヘッジなしでは1万1000ドル×165円=181万5000円です。株価の上昇に加えて、円安の効果も受けられます。一方、ヘッジありは為替の影響をほぼ受けないため、約165万円にとどまります。
円高になったら「ヘッジあり」が有利
反対に、1ドル=135円の円高になった場合、ヘッジなしでは1万1000ドル×135円=148万5000円です。株価は10%上がったのに、円高の影響で投資した150万円を下回ってしまいます。ヘッジありであれば、円高の影響をほぼ受けず、約165万円です。
なお、この試算は、ヘッジありで為替の影響をすべて抑えられたと仮定した単純なものです。実際には、次に紹介する為替ヘッジコストや信託報酬などがかかり、為替の影響を完全に取り除けるわけではありません。
為替ヘッジありには「コスト」がかかる
為替ヘッジありを選ぶときに知っておきたいのが、為替ヘッジにかかるコストです。
円の金利が低いと「金利差相当分のコスト」が生じる
資産運用業協会の用語集では、為替ヘッジにはコストがかかり、為替や金利の動向によってはそのコストが想定以上に発生することもあると説明されています。
日本証券業協会は、為替取引について、選んだ通貨の短期金利が投資対象資産の通貨の短期金利より低い場合には「為替取引によるコスト(金利差相当分の費用)」が生じると説明しています。円で為替ヘッジをする場合、円の金利が投資先の通貨の金利より低いと、その金利差に相当するコストがかかる考え方です。
コストの分だけ、リターンが目減りすることも
為替ヘッジコストは、円と投資先の通貨の金利差によって変わります。金利差が大きいときほどコストが大きくなり、その分、ヘッジありの投資信託のリターンは目減りしやすくなります。
長く保有するほど、毎年のコストが積み重なる点にも注意が必要です。為替ヘッジありの商品を選ぶときは、目論見書などで為替ヘッジの方針やコストの考え方を確認しておきましょう。
「為替ヘッジあり」はダメなの?選ぶときの考え方
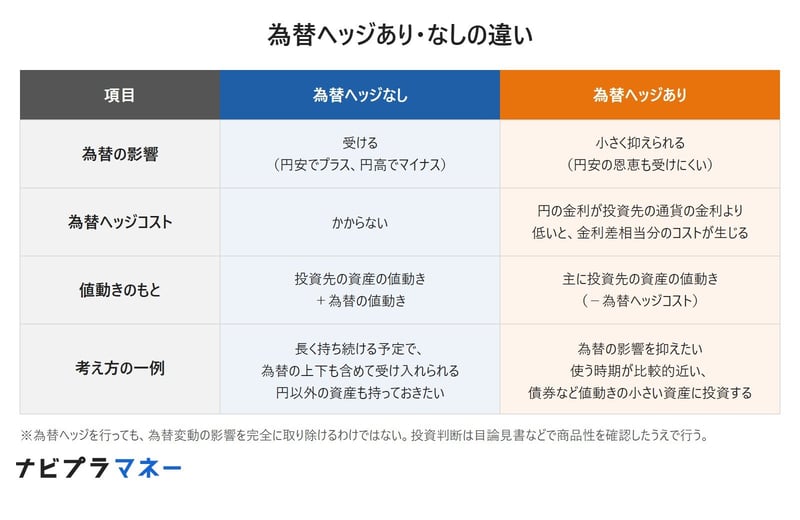
人気ランキングで「為替ヘッジなし」の商品が多く見られるからといって、「為替ヘッジあり」が良くないというわけではありません。それぞれの特徴を整理しておきましょう。
為替ヘッジあり・なしの違い
出所:資産運用業協会「為替ヘッジ」、日本証券業協会「「通貨選択型の投資信託」とは?」をもとにナビプラマネー編集部作成
「ヘッジなし」が選ばれやすい理由
為替ヘッジなしの投資信託は、為替ヘッジコストがかかりません。また、外貨建ての資産を持つことで、円以外の通貨にも資産を分散できます。円安が進んだときには、資産の円での価値が増えやすい面もあります。
NISAで長く積み立てる場合は、為替の上下を含めて受け入れながら、時間をかけて資産を育てたいと考える人も多く、ヘッジなしが選ばれやすいと考えられます。
「ヘッジあり」が向いている人も
一方で、為替の影響を抑えたい人や、お金を使う時期が比較的近く、円高による目減りを避けたい人にとっては、ヘッジありも選択肢になります。特に、債券のように資産自体の値動きが比較的小さいものに投資する場合、為替の値動きの影響が相対的に大きくなるため、為替ヘッジの有無で値動きの印象が大きく変わります。
大切なのは、ランキングの順位だけで決めるのではなく、自分の投資期間やお金を使う時期、為替の値動きをどこまで受け入れられるかを考えて選ぶことです。
まとめ
為替ヘッジありの投資信託は、為替の影響を小さく抑えられる一方で、円安の恩恵を受けにくく、円の金利が投資先の通貨の金利より低いと金利差相当分のコストがかかります。為替ヘッジなしの投資信託は、為替の影響をそのまま受け、円高になると目減りすることもありますが、為替ヘッジコストはかかりません。
人気ランキングでヘッジなしが多いからといって、ヘッジありがダメというわけではありません。NISAで投資信託を選ぶときは、商品名の「為替ヘッジあり/なし」を確認し、目論見書で為替ヘッジの方針やコストを見たうえで、自分の投資期間やお金を使う時期に合うほうを選んでみてはいかがでしょうか。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

一種外務員資格(証券外務員一種)。三菱UFJ銀行や三井住友信託銀行にて、資産運用アドバイザーとして10年以上の経験を持ち、現役世代から富裕層まで延べ1000名以上のコンサルティングに携わる。現在は株式会社モニクルリサーチが運営する複数のWebメディアで金融関連記事を企画・執筆・監修を行う。