【試算】預金1500万円の69歳の母は月額4918円
冒頭の母を例に、給付金の額を試算します。国民年金の保険料を納めた期間は420月(35年)とし、2025年中に受け取った年金は72万円とします。
※試算の前提:1957年生まれ、ひとり暮らし(同じ世帯の全員に住民税がかからない)、保険料の免除期間なし。給付額は2026年度の基準額5620円をもとに計算しています。
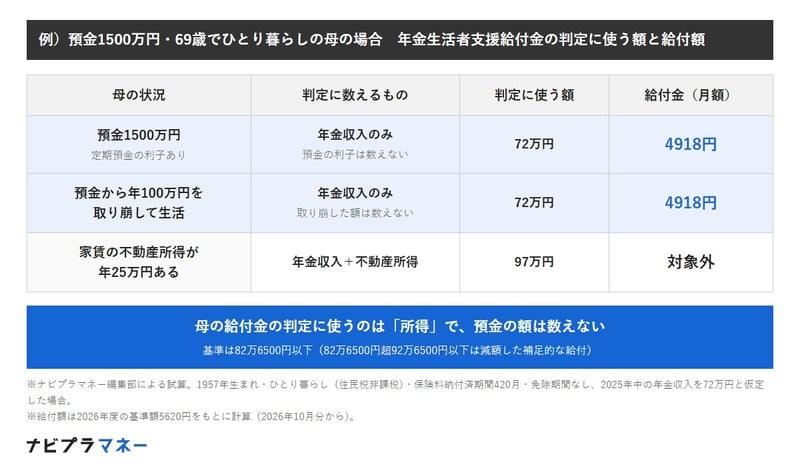
例)預金1500万円・69歳でひとり暮らしの母の場合 年金生活者支援給付金の判定に使う額と給付額
出所:日本年金機構「老齢(補足的老齢)年金生活者支援給付金の概要」、e-Gov法令検索「年金生活者支援給付金の支給に関する法律施行令」をもとにナビプラマネー編集部作成
- 預金1500万円(利子あり):判定に使う額 72万円、給付金 月4918円
- 預金から年100万円を取り崩す:判定に使う額 72万円、給付金 月4918円
- 家賃の不動産所得が年25万円ある:判定に使う額 97万円、対象外
3つの例のどれにも、預金の残高そのものは出てきません。結果を分けているのは、年金のほかに所得があるかどうかだけです。
預金がいくらあっても額は同じ
給付額は、保険料を納めた期間の分と、免除された期間の分を合わせて求めます。免除期間のない母は、基準額5620円に納めた月数の割合(420月÷480月)を掛けた月4918円で、年にすると5万9016円です。
この額は、預金が1500万円でも3000万円でも変わりません。利子を受け取っていても、預金を取り崩していても、判定に使う額は年金の72万円のままです。
冒頭の母は受け取ってよい
冒頭の声のように、収入が国民年金の年74万円ほどだけなら、母は要件を満たしていると考えられます。蓄えがあることを気にして給付金を辞退する必要はありません。
ただし、家賃や事業の収入など、年金のほかに所得があると話は別です。表の3つ目のように所得が年25万円あると、判定に使う額が92万6500円を超え、給付金は受け取れなくなります。
82万6500円を少し超える場合
判定に使う額が82万6500円を超えても、92万6500円以下なら「補足的老齢年金生活者支援給付金」の対象です。基準を少し超えた人の受け取りが急に0円にならないよう、額を段階的に減らす仕組みです。
たとえば母に家賃の所得が年15万円あると、判定に使う額は87万円です。この場合の給付金は月2800円ほどになり、所得が92万6500円に近づくほど少なくなります。

地方公務員・保険代理店出身。証券外務員二種保有。自治体で国民健康保険の賦課や高額療養費、退職に伴う年金切り替え等の実務に従事。複雑な社会保障制度に精通し、現在は株式会社モニクルリサーチが運営する複数のWebメディアで年金・貯蓄・退職金等の情報を発信。
関連タグ
RELATED ARTICLES関連記事