【国民健康保険料】2026年度は4つの区分で計算
さかのぼって納める額を考えるには、国民健康保険料の決まり方を知っておく必要があります。勤め先の健康保険のように、給与に料率を掛けるだけでは決まりません。
所得割と均等割の合計
国民健康保険料は、前年の所得に応じてかかる「所得割」と、加入者1人ごとにかかる「均等割」を合わせて計算します。料率や均等割の額は、市区町村ごとに異なります。
所得割のもとになるのは「算定基礎額」で、前年の所得から基礎控除の43万円を差し引いた額です。住民税で使う配偶者控除や社会保険料控除などは差し引きません。
子ども・子育て支援金分が加わった
区分は、医療分、後期高齢者支援金分、40歳から64歳の人にかかる介護分の3つでした。2026年度からはここに子ども・子育て支援金分が加わり、4つになっています。
1年間の保険料には区分ごとに上限(賦課限度額)があります。2026年度は医療分67万円、後期高齢者支援金分26万円、介護分17万円、子ども・子育て支援金分3万円で、合わせて113万円です。
例)給与収入300万円・45歳・単身なら年「約29万1700円」
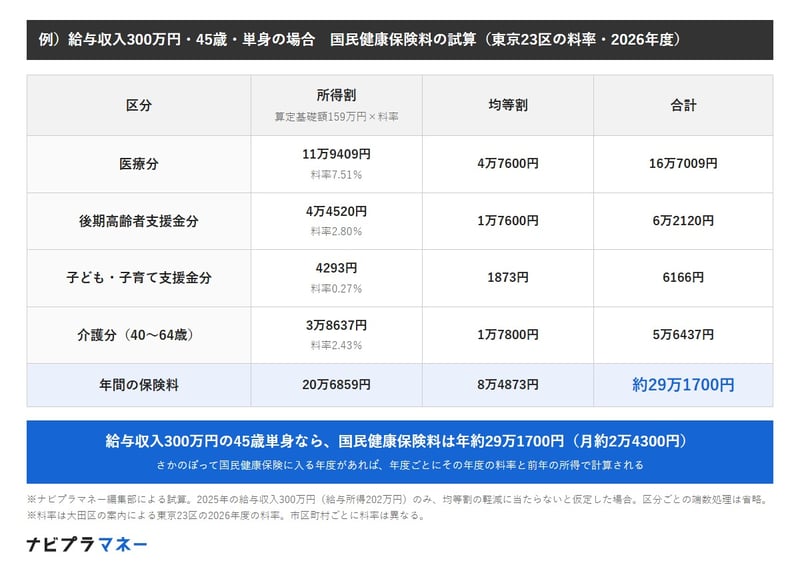
ここでは、45歳・ひとり暮らしで、2025年の給与収入が300万円の人を例に、2026年度の国民健康保険料を試算します。料率は市区町村ごとに異なるので、たとえば東京23区の2026年度の料率(大田区の案内)を使いました。
例)給与収入300万円・45歳・単身の場合 国民健康保険料の試算(東京23区の料率・2026年度)
出所:大田区「国民健康保険料計算方法」、国税庁「No.1410 給与所得控除」をもとにナビプラマネー編集部作成
- 医療分:所得割11万9409円(料率7.51%)、均等割4万7600円、合計16万7009円
- 後期高齢者支援金分:所得割4万4520円(料率2.80%)、均等割1万7600円、合計6万2120円
- 子ども・子育て支援金分:所得割4293円(料率0.27%)、均等割1873円、合計6166円
- 介護分(40〜64歳):所得割3万8637円(料率2.43%)、均等割1万7800円、合計5万6437円
- 年間の保険料:所得割20万6859円、均等割8万4873円、合計約29万1700円(月約2万4300円)
試算の前提
2025年分の給与所得控除は、収入300万円なら「収入×30%+8万円」の98万円です。給与所得は202万円で、そこから基礎控除の43万円を引いた159万円が算定基礎額になります。
単身で所得が202万円あると、均等割の軽減には当たりません。区分ごとの端数処理は省いているので、実際の通知額とは少しずれることがあります。
2年分ならおよそ58万円
この例の保険料は年約29万1700円、月にすると約2万4300円です。仮に2年分をさかのぼって納め、2年とも同じ料率と所得だったとすると、合わせて約58万円になります。
実際には、さかのぼる年度ごとに、その年度の料率とその前年の所得で計算されます。勤め先の健康保険で天引きされていた保険料は会社と折半でしたが、国民健康保険料は全額を自分で納める点も違います。

地方公務員・保険代理店出身。証券外務員二種保有。自治体で国民健康保険の賦課や高額療養費、退職に伴う年金切り替え等の実務に従事。複雑な社会保障制度に精通し、現在は株式会社モニクルリサーチが運営する複数のWebメディアで年金・貯蓄・退職金等の情報を発信。