
2026年最後の振込日は12月15日(火曜日)です。この日に口座へ入るのは10月分と11月分の2カ月分で、働きながら受け取っている人にとっては、秋に決まった増額分が初めて届く回にあたります。
一方、住民税や保険料の差し引き方は、ひと足早い10月の振込から「本徴収」という計算に移っています。厚生労働省の資料では、年度後半の10月・12月・2月が本徴収、前半の4月・6月・8月が仮徴収と整理されています。
10月と12月で振込額が変わる人もいれば、変わらない人もいます。この記事では、差し引かれる額と受け取る額そのものという2つの動きを分けて整理し、60歳代から90歳以上までの平均受給月額を1歳刻みで確かめます。
12月15日の振込で差し引かれる額は、10月と同じ「本徴収」
12月の通帳を見て「10月と同じ金額だ」と感じる人は少なくないでしょう。理由は、差し引かれる側の計算方法にあります。
仮徴収と本徴収は計算のもとが違う
受け取る額から住民税や国民健康保険料、後期高齢者医療保険料、介護保険料を差し引くしくみを特別徴収といいます。受け取る人が自分で納めに行かなくてよいよう、支払元がまとめて差し引いてくれるものです。
これらの税や保険料は、いずれも前年の所得をもとに1年分の額が決まります。ただし、その年額が固まるのは毎年6月から7月ごろです。
年額が固まる前の4月・6月・8月は、前年度の2月と同じ額をいったん差し引きます。これが仮徴収です。
年額が固まったら、仮徴収で引いた分を差し引きます。残りを10月・12月・2月の3回に分けて引くのが本徴収です。
2026年度の振込で、差し引かれる額と在職定時改定の増額が変わる時期
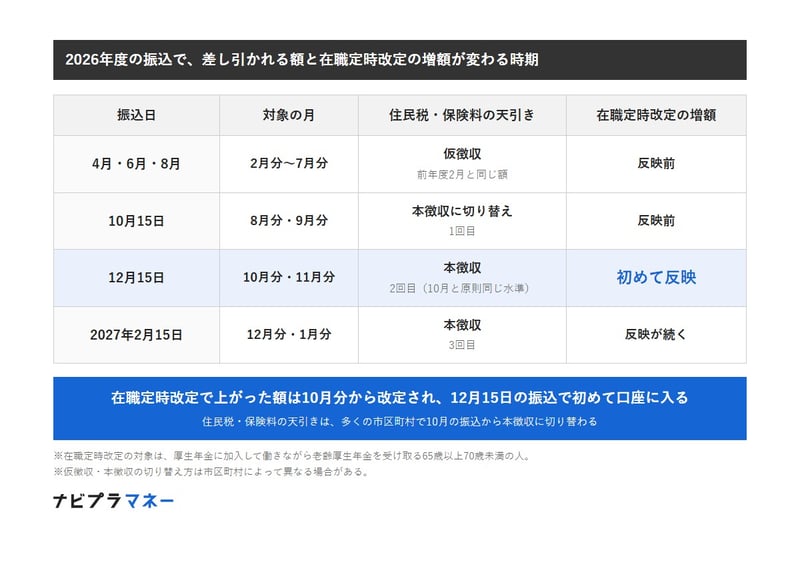
出所:厚生労働省「保険料(税)の特別徴収」、日本年金機構「令和4年4月から在職定時改定制度が導入されました」をもとにナビプラマネー編集部作成
- 4月・6月・8月の振込(2月分〜7月分):仮徴収(前年度2月と同じ額)、在職定時改定の増額は反映前
- 10月15日の振込(8月分・9月分):本徴収に切り替え(1回目)、増額は反映前
- 12月15日の振込(10月分・11月分):本徴収(2回目)、増額が初めて反映
- 2027年2月15日の振込(12月分・1月分):本徴収(3回目)、増額の反映が続く
多くの市区町村では10月から本徴収に移るため、12月15日に引かれる額は原則として10月15日と同じ水準です。
ただ、仮徴収の額を調整して1年の負担をならしている市区町村もあります。切り替わり方は住まいの地域によって異なります。
10月から軽くなった人、重くなった人
本徴収で差し引かれる額が下がるのは、前年の所得が前々年より少なかった人です。前々年に土地や建物を売って所得が一時的に膨らみ、前年は受け取る額だけの暮らしに戻った、というケースが典型です。
仮徴収で引いた合計が、すでに年額を上回っていることもあります。このときは本徴収での差し引きがなく、多く納めた分は過誤納金として後から還付されます。
反対に、前年の所得が伸びていれば10月からの差し引きは重くなります。本徴収への切り替えで手取りが増える人ばかりではない点は、押さえておきたいところです。

地方公務員・保険代理店出身。証券外務員二種保有。自治体で国民健康保険の賦課や高額療養費、退職に伴う年金切り替え等の実務に従事。複雑な社会保障制度に精通し、現在は株式会社モニクルリサーチが運営する複数のWebメディアで年金・貯蓄・退職金等の情報を発信。