

「75歳の母の年金は年200万円ほどです。後期高齢者医療の保険料の通知書に『2割軽減』と書かれていましたが、何を基準に決まっているのでしょうか」
親の保険料の通知書を見た人や、自分の通知書を受け取った人から、このような疑問の声が届くことが多いです。軽減の割合が書かれていても、どの所得で判定されたのかまでは、通知書だけでは分かりにくいものです。
75歳以上の人が加入する後期高齢者医療制度の保険料には、所得の低い世帯ほど「均等割額」が軽くなる仕組みがあります。2026年4月からは、5割軽減と2割軽減を判定する基準額が引き上げられ、2026・2027年度は医療分の7割軽減が「7.2割」になる特例も設けられました。
この記事では、2026年度の軽減の判定基準を確かめ、年金収入だけの単身世帯・夫婦世帯で軽減の対象になる年金収入の目安を整理します。
後期高齢者医療制度の保険料は均等割額と所得割額の合計
軽減の話に入る前に、後期高齢者医療制度の保険料がどう決まるのかを見ておきましょう。
加入者一人ひとりに保険料がかかる
後期高齢者医療制度には、75歳の誕生日を迎えると加入します。65歳から74歳までの人でも、一定の障害があると認定を受ければ加入できます。
会社の健康保険とは違い、扶養の仕組みはありません。夫婦がともに加入していれば、夫と妻のそれぞれに保険料がかかります。
保険料は、加入者が等しく負担する「均等割額」と、前年の所得に応じて負担する「所得割額」を足した額です。料率は、都道府県ごとに置かれた後期高齢者医療広域連合が2年ごとに決めています。
2026・2027年度の全国平均は月7989円
厚生労働省が2026年4月10日に公表した、2026・2027年度の保険料率(医療分)の全国平均は次のとおりです。
- 均等割額:年5万6083円
- 所得割率:10.17%
- 1人当たり平均保険料額:月7989円(年9万5875円)
1人当たりの平均保険料額は、2024・2025年度の月7411円から578円増え、伸び率は7.8%でした。
2026年度からは、医療分とは別に「子ども・子育て支援金分」も保険料に加わっています。全国平均では、均等割額が年1351円、所得割率が0.25%です。
後期高齢者医療の均等割額の軽減は7割・5割・2割の3段階
所得の低い世帯では、保険料のうち均等割額が軽減されます。どの割合で軽減されるかは、世帯の所得の合計によって決まります。
均等割額の軽減の判定基準と、単身で年金収入だけの場合の目安
世帯主と被保険者全員の所得で判定
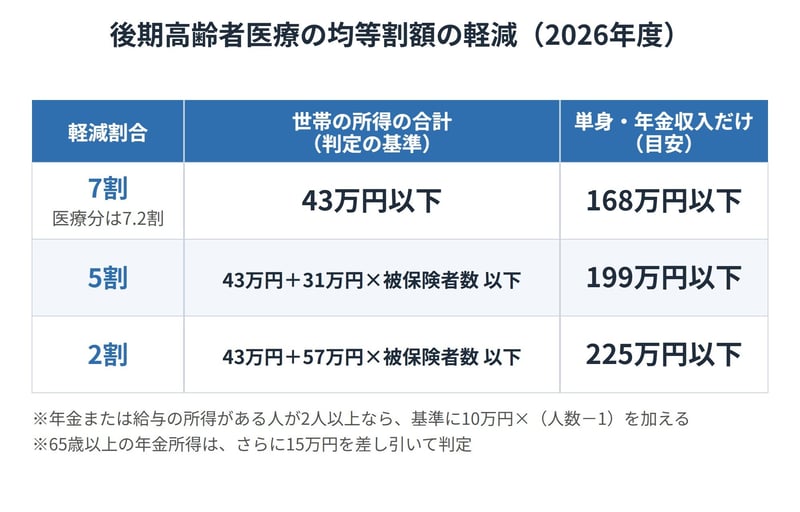
判定に使うのは、同じ世帯にいる後期高齢者医療の被保険者全員と、世帯主の所得を合計した額です。2026年度の基準は次のとおりです。
- 7割軽減:43万円以下
- 5割軽減:43万円+31万円×被保険者数以下
- 2割軽減:43万円+57万円×被保険者数以下
年金または給与の所得がある人が世帯に2人以上いるときは、それぞれの基準に「10万円×(その人数-1)」が加わります。また、65歳以上の人の公的年金の所得は、年金所得からさらに15万円(高齢者特別控除額)を差し引いて判定します。
世帯主が後期高齢者医療の被保険者でなくても、世帯主の所得は合計に含まれます。判定はその年度の4月1日時点の世帯の状況で行い、年度の途中で加入した人は加入した時点で判定します。
医療分の7割軽減は7.2割に
2026・2027年度は、均等割額のうち「医療分」に限って、7割軽減に当たる世帯の軽減割合が7.2割になります。7割軽減の基準に当てはまれば、医療分の均等割額は本来の28%で済む計算です。
5割と2割の基準が引き上げ
2025年度の基準は、5割軽減が「43万円+30万5000円×被保険者数」、2割軽減が「43万円+56万円×被保険者数」でした。
2026年度は、被保険者1人あたりの額が5割軽減で5000円、2割軽減で1万円上がっています。7割軽減の43万円は据え置きです。
年金収入だけの世帯で後期高齢者医療の均等割額が軽減される目安
判定の基準は所得の額で示されているため、年金収入に置き換えて確かめておきましょう。65歳以上で年金収入が330万円未満なら公的年金等控除は110万円で、判定ではさらに15万円を差し引きます。つまり、年金収入から125万円を引いた額が判定に使う所得になるのです。
年金収入だけの単身世帯・夫婦世帯で均等割額が軽減される年金収入の目安
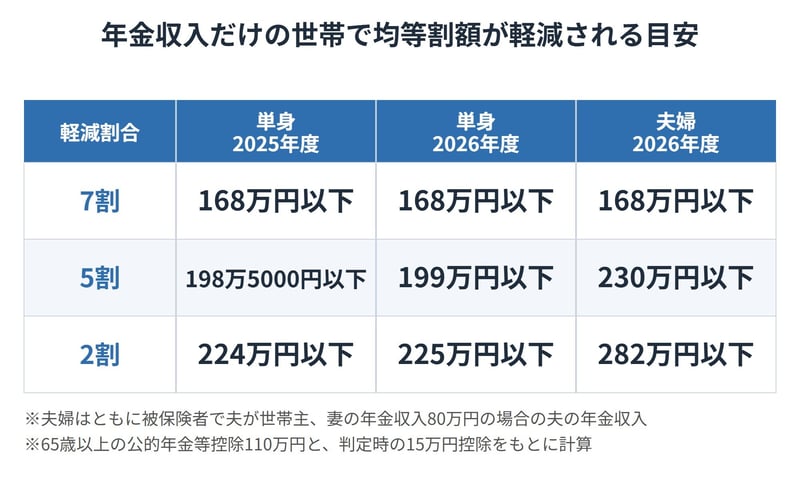
単身(2026年度)
- 7割軽減(医療分は7.2割):年金収入168万円以下
- 5割軽減:年金収入199万円以下
- 2割軽減:年金収入225万円以下
夫婦(2026年度)
- 7割軽減(医療分は7.2割):夫の年金収入168万円以下
- 5割軽減:夫の年金収入230万円以下
- 2割軽減:夫の年金収入282万円以下
単身は168万円以下で7割軽減
年金収入だけの単身世帯では、判定に使う所得が43万円以下になる年金収入168万円以下が、7割軽減の目安です。所得74万円以下にあたる199万円以下なら5割軽減、所得100万円以下にあたる225万円以下なら2割軽減になります。
2025年度の目安は、5割軽減が198万5000円以下、2割軽減が224万円以下でした。基準の引き上げによって、対象になる年金収入の上限が5割軽減で5000円、2割軽減で1万円広がっています。
冒頭の声のように年金収入が年200万円ほどの単身なら、199万円を超えて225万円以下に入るため、2026年度は2割軽減の目安に当たります。年金収入がほかにあるか、世帯にほかの人がいるかで結果は変わるので、通知書の均等割額と合わせて確かめてください。
夫婦は世帯の人数で基準が広がる
夫婦がともに後期高齢者医療の被保険者で、夫が世帯主、妻の年金収入が80万円の場合を考えます。妻の年金所得はゼロで、年金収入も125万円以下なので、「年金または給与の所得がある人」の人数には数えません。
被保険者数は2人なので、5割軽減の基準は43万円+31万円×2人で105万円、2割軽減の基準は43万円+57万円×2人で157万円です。夫の年金収入に置き換えると、7割軽減は168万円以下、5割軽減は230万円以下、2割軽減は282万円以下が目安になります。
168万円と169万円で年1万3355円の差
全国平均の料率(医療分)を使って、年金収入だけの単身世帯の保険料を計算してみます。1円未満は切り捨てています。
- 年金収入168万円(7割軽減・医療分は7.2割):均等割額1万5703円+所得割額1万5255円=年3万958円
- 年金収入169万円(5割軽減):均等割額2万8041円+所得割額1万6272円=年4万4313円
所得割額は、年金所得から基礎控除の43万円を差し引いた額(168万円なら15万円、169万円なら16万円)に10.17%を掛けて出しました。年金収入の差は1万円でも、軽減の区分が変わるだけで保険料は年1万3355円増えるのです。
実際の料率は、都道府県の広域連合ごとに異なります。所得割額に独自の軽減を設けている広域連合もあるため、試算はあくまで目安として見てください。
後期高齢者医療の均等割額の軽減には所得の申告が欠かせない
均等割額の軽減は、本人が申請して受けるものではありません。広域連合が、市区町村の持つ所得の情報をもとに判定します。
所得がなかった年も申告を
世帯主や被保険者の中に所得が分からない人がいると、軽減の判定ができません。このため、前年に所得がなかった人にも所得の申告を求める市区町村があります。
筆者が元公務員として後期高齢者医療制度を担当していた頃も、軽減がかかっていない通知書を見て窓口に来られた方がいました。収入が非課税の年金だけだったため、住民税の申告をしていなかったケースです。
申告をすれば軽減の判定はやり直されますが、手続きの流れは市区町村によって違います。所得の申告の案内が届いたら、収入がない年でも出しておくと安心です。
確定申告をした人は住民税の申告は不要
確定申告をした人は、その内容が市区町村に伝わります。年金収入が少なく確定申告が要らなかった人ほど、住民税の申告もしていないことがあるので、気をつけておきたいところです。
同居する子どもが世帯主なら後期高齢者医療の軽減判定に子どもの所得も入る
判定の対象には、後期高齢者医療の被保険者ではない世帯主も含まれます。親の年金収入が少なくても、会社員の子どもが世帯主であれば、子どもの所得も合計に入るのです。
担当していた頃は、「自分の年金は少ないのに、なぜ軽減がないのか」という相談をよく受けました。住民票を確かめると、同居している子どもが世帯主になっていたというケースです。
ただし、子どもは後期高齢者医療の被保険者ではないので、5割軽減と2割軽減の基準の「被保険者数」には数えません。判定は4月1日時点の世帯の状況で行うため、年度の途中で世帯主が変わっても、その年度の軽減の区分は原則として変わりません。
【確認したいこと】後期高齢者医療の保険料の通知書で見ておきたい3つの点
保険料の通知書が届いたら、次の3点を見ておくと、軽減が正しくかかっているかを確かめやすくなります。
- 均等割額が軽減後の額になっているか
- 世帯主と同じ世帯の被保険者の所得が判定に入っているか
- 所得の申告の案内が同封されていないか
会社の健康保険などの被扶養者だった人には、加入から2年を経過する月まで均等割額が5割軽減される別の仕組みもあります。均等割額の軽減と両方に当てはまる場合は、軽減割合の高いほうが適用されます。
まとめにかえて
後期高齢者医療の均等割額は、世帯主と被保険者全員の所得の合計で、7割・5割・2割の3段階に軽減されます。2026年4月から5割軽減と2割軽減の基準が引き上げられ、2026・2027年度は医療分の7割軽減が7.2割になりました。
年金収入だけの単身世帯なら、168万円以下で7割、199万円以下で5割、225万円以下で2割が目安です。境目をわずかに超えるだけで、保険料が年1万円以上変わることもあります。
軽減は申請しなくても判定されますが、所得の申告がないと判定できません。通知書の均等割額を確かめ、分からない点は市区町村の後期高齢者医療の担当窓口か、都道府県の後期高齢者医療広域連合に問い合わせてみてください。

地方公務員・保険代理店出身。証券外務員二種保有。自治体で国民健康保険の賦課や高額療養費、退職に伴う年金切り替え等の実務に従事。複雑な社会保障制度に精通し、現在は株式会社モニクルリサーチが運営する複数のWebメディアで年金・貯蓄・退職金等の情報を発信。