
ゆうちょ銀行は2026年9月18日に、通常貯金の金利を11月9日(月)から年0.400%から0.500%へ引き上げると発表しました。定期性の貯金も、引き上げる予定としています。
総務省の家計調査(2025年平均)によると、二人以上の世帯の貯蓄現在高の中央値は1264万円です。種類別の平均では、普通預金などの通貨性預貯金が710万円と最も多く、貯蓄の34.5%を占めています。
この記事では、貯蓄の中央値にあたる1264万円をNISAに移す場合に何年かかるかと、2008年度と同じ率で株価が下がったときに減る額を試算します。あわせて、ゆうちょ銀行の通常貯金に置いたままにした場合の利息とも比べます。
NISAに1年で入れられるのは「360万円」まで。貯金1264万円を全額移すには4年かかる
金融庁の「NISAを知る」によると、2024年からのNISAで1年に投資できる額は次のとおりです。
- つみたて投資枠:年間120万円
- 成長投資枠:年間240万円
- 2つの枠を合わせた年間投資枠:360万円
- 非課税保有限度額(総枠):1800万円(うち成長投資枠は1200万円)
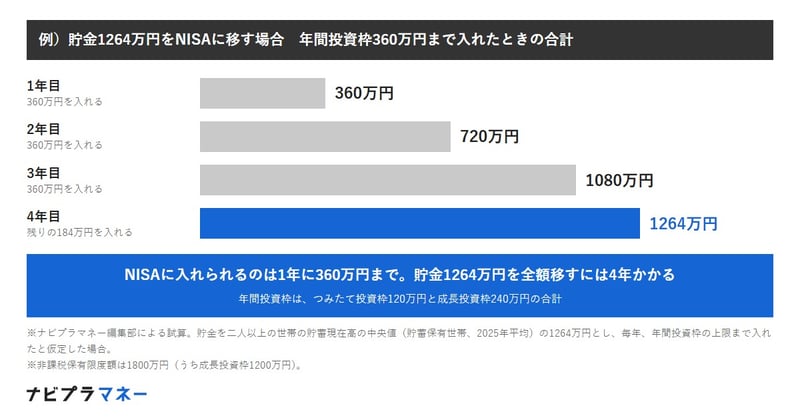
貯金をすべてNISAに移そうとしても、1年に入れられるのは360万円までです。貯金1264万円の場合、毎年上限まで入れても、全額を移し終えるのは4年目になります。
例)貯金1264万円をNISAに移す場合、年間投資枠の上限まで入れたときの合計
出所:金融庁「NISAを知る」、総務省統計局「家計調査報告(貯蓄・負債編)2025年(令和7年)平均結果の概要(二人以上の世帯)」をもとにナビプラマネー編集部作成
- 1年目:360万円
- 2年目:720万円
- 3年目:1080万円
- 4年目:1264万円(残りの184万円を入れる)
※試算の前提:貯金を二人以上の世帯の貯蓄現在高の中央値(貯蓄保有世帯、2025年平均)の1264万円とし、毎年、年間投資枠の上限まで入れたと仮定してナビプラマネー編集部が計算。
2008年度と同じ率で下がると、1264万円は約546万円減る。生活費の約17か月分
株式の投資信託は、値下がりする年もあります。年金積立金管理運用独立行政法人(GPIF)の平成20年度の業務概況書によると、リーマン・ショックのあった2008年度の運用の収益率は次のとおりでした。
- 国内株式:マイナス35.55%
- 外国株式:マイナス43.21%
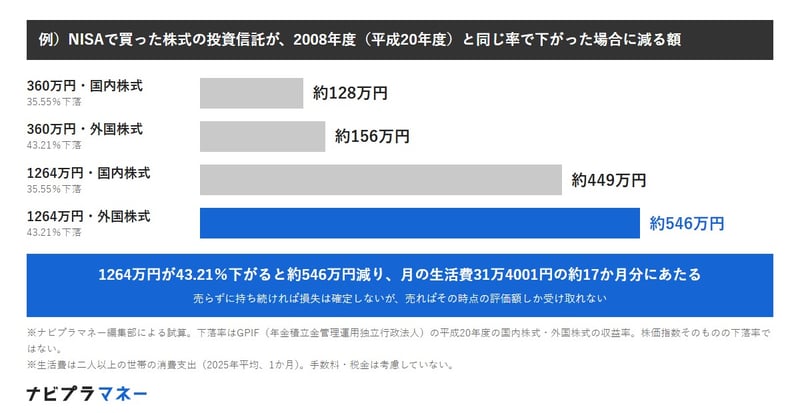
NISAで買った株式の投資信託が、この率と同じだけ下がった場合に減る額を試算しました。
例)NISAで買った株式の投資信託が、2008年度と同じ率で下がった場合に減る額
出所:年金積立金管理運用独立行政法人「平成20年度 業務概況書」、総務省統計局「家計調査報告〔家計収支編〕2025年(令和7年)平均結果の概要」をもとにナビプラマネー編集部作成
- 360万円・国内株式:約128万円減って約232万円
- 360万円・外国株式:約156万円減って約204万円
- 1264万円・国内株式:約449万円減って約815万円
- 1264万円・外国株式:約546万円減って約718万円
家計調査では、二人以上の世帯の消費支出は1か月平均31万4001円です。1264万円が外国株式の率で下がった場合に減る約546万円は、その約17か月分にあたることがわかりますね。
※試算の前提:下落率はGPIFの平成20年度の国内株式・外国株式の収益率で、株価指数そのものの下落率ではありません。手数料・税金は考慮していません。過去の下落率は、将来の値動きを示すものではありません。
預けたままなら、ゆうちょの通常貯金で利息は年6万3200円。金利の引き上げで1万2640円増える
1264万円をゆうちょ銀行の通常貯金に1年間置いた場合の利息(税引前)を、11月9日の改定の前と後で比べました。
- 年0.400%(改定前):5万560円
- 年0.500%(11月9日から):6万3200円
- 差:1万2640円
預貯金の利子には、所得税と復興特別所得税の15.315%、住民税の5%で、合わせて20.315%の税金がかかるため、年0.500%のときに手元に残る利息は約5万円です。値上がりで大きく増えることはない一方、元本が減ることもありません。
※試算の前提:1264万円を年0.500%(または0.400%)で1年間預けた単純計算。利息の付き方や預入限度額は、ゆうちょ銀行の規定で確かめてください。
下がったときに売ると損失が確定する。売った分の枠は翌年に簿価で戻る
NISAで買った投資信託は、値下がりしても売らずに持ち続ければ、損失は確定しません。ただし、急な出費でお金が要るときに売ると、その時点の評価額しか受け取れません。
金融庁の「NISAを知る」によると、NISAで買った商品を売ると、翌年以降に、売った商品の簿価(取得金額)の分だけ非課税保有限度額が戻ります。
- 戻るのは、値下がりした後の評価額ではなく、買ったときの金額
- 戻るのは翌年以降で、売った年のうちに使える枠が増えるわけではない
- 1年に入れられる額は、枠が戻っても年間投資枠の360万円まで
値下がりした年に売って、翌年に買い直すことはできます。それでも、売ったときに減った分のお金が戻るわけではありません。
預金に残す額は月の生活費から決める。平均なら6か月分で188万4006円
NISAに移す額を決めるときは、すぐに使う予定のあるお金と、急な出費に備えるお金を先に分けておくことをおすすめします。二人以上の世帯の消費支出(1か月平均31万4001円)を使うと、月数ごとの額は次のとおりです。
- 3か月分:94万2003円
- 6か月分:188万4006円
- 12か月分:376万8012円
平均の消費支出は、世帯の人数や年齢、住まいによって大きく変わります。ご自身の家計簿や通帳の引き落としから毎月の支出を出し、その何か月分を預金に残すかを決めてください。
たとえば毎月の支出が25万円の世帯なら、6か月分は150万円、12か月分は300万円になります。
窓口や証券会社で投資信託を勧められたときも、預金に残す額を先に決めておくと、NISAに回す額を落ち着いて考えやすくなります。
貯金1264万円を全額NISAに移すには4年。急な出費に使うお金は預金に残しておく
NISAに入れられるのは1年に360万円までで、貯蓄の中央値にあたる1264万円を全額移すには4年かかります。2008年度と同じ率で株価が下がると、1264万円は約449万〜546万円減り、生活費の約14〜17か月分にあたる額になります。
ゆうちょ銀行の通常貯金は、11月9日から年0.500%になります。NISAに移す前に、毎月の支出の何か月分を預金に残すかを決め、残りの中からNISAに回す額を考えてみてください。
※本記事は情報提供を目的としたもので、特定の金融商品の購入を勧めるものではありません。投資には元本割れのリスクがあります。最終的な判断はご自身の責任で行ってください。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

三菱UFJ銀行出身。FP2級。メガバンク窓口およびリテール営業として資産運用コンサルティングに従事し、全国表彰を多数受賞。現在はNISAや投資信託に関する記事を多数執筆。実務経験に基づく解説に定評があり、Yahoo!ニュース経済カテゴリでアクセスランキング1位を多数獲得。