
定年が近づくと、預金の一部をNISAで一括投資するかどうかを考える時期があります。そのときに確かめておきたいのは、投資した直後や定年の直前に株価の下落が重なったとき、老後資金がどこまで減り、元に戻るまでにどれだけかかるかです。
銀行でリテール営業をしていた立場から見ると、一括投資では「いくらになったか」と同じくらい「取り崩しを始めるまでに何年あるか」を見ておきたいところです。ここでは、投資した時期によって下落の影響がどう変わるかを試算します。
NISAの成長投資枠の年間上限240万円を一括投資し、定年の直前に仮に3割下がった場合について、定年の1年前・5年前・10年前の3つの時期で、定年時の評価額と取り崩せる期間を比べます。
※成長投資枠の年間上限240万円は、金融庁「NISA特設ウェブサイト」によります。
NISAで定年の1年前に一括投資し、直前に3割下がると?投資額240万円は約168.0万円になり、約72.0万円減る
金融庁「NISA特設ウェブサイト」によると、新しいNISAの成長投資枠は年間240万円、つみたて投資枠は年間120万円で、成長投資枠では一括投資もできます。ここでは、成長投資枠の上限240万円を一度に投資したとします。
定年の1年前に一括投資し、その1年の間に3割下がった場合、定年時の評価額は次のとおりです。
- 【下落がない場合(年3%で増えた場合)】約247.2万円
- 【定年の直前に3割下がった場合】約168.0万円
- 【投資額240万円との差(3割下落時)】約72.0万円減
投資してから定年までの期間が1年しかないため、値上がりで積み上がった分がなく、下落がそのまま投資額の目減りになります。
※試算の前提:成長投資枠の年間上限240万円を一括投資。下落がない年は仮に年3%で増え、定年の直前の1年だけ3割下がったと仮定。税金・手数料は含めません。
例)NISAの成長投資枠の年間上限240万円を一括投資した場合 定年の直前に3割下がったときの評価額
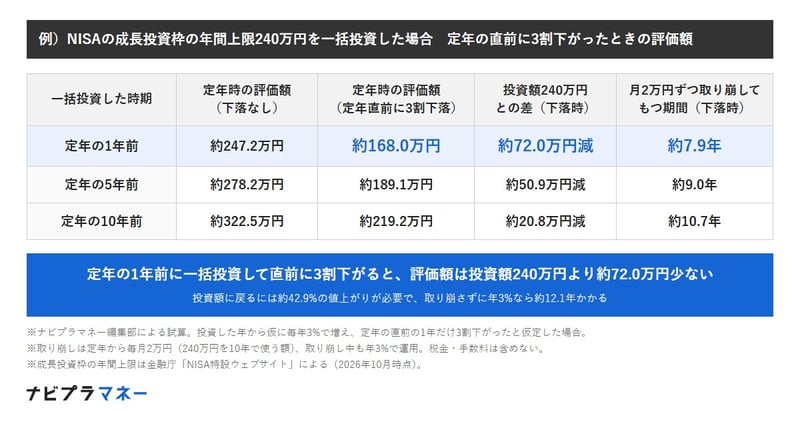
出所:金融庁「NISA特設ウェブサイト」をもとにナビプラマネー編集部作成
NISAの一括投資が定年の10年前なら?同じ3割の下落でも約219.2万円で、減少は約20.8万円(仮に年3%で増えた場合)
同じ240万円でも、一括投資した時期が早いほど、定年の直前に下落したときの評価額は大きくなります。下落の前に年3%で増えた分が、下落を受け止める形になるためです。
- 【定年の1年前に一括投資】約168.0万円(投資額より約72.0万円減)
- 【定年の5年前に一括投資】約189.1万円(投資額より約50.9万円減)
- 【定年の10年前に一括投資】約219.2万円(投資額より約20.8万円減)
下落がなければ、定年時の評価額は5年前の投資で約278.2万円、10年前の投資で約322.5万円です。どの時期でも3割の下落で評価額は3割減りますが、投資額との差は、定年までの期間が短いほど大きくなります。
※試算の前提:上の章と同じ。5年前・10年前に投資した場合は、定年の直前の1年を除く各年に年3%で増えたと仮定しています。
下落した資産から取り崩すと?月2万円ずつなら約7.9年で尽き、下落がない場合の約12.3年より約4.4年早い(定年の1年前に一括投資した場合)
定年から取り崩しを始める場合、下落した直後の評価額から引き出すことになります。仮に投資額240万円を10年で使う額として、毎月2万円ずつ取り崩した場合のもつ期間は次のとおりです。
- 【定年の1年前に一括投資・下落なし】約12.3年
- 【定年の1年前に一括投資・直前に3割下落】約7.9年
- 【定年の5年前に一括投資・直前に3割下落】約9.0年
- 【定年の10年前に一括投資・直前に3割下落】約10.7年
定年の1年前に一括投資した場合、直前の下落があると、もつ期間は下落がない場合より約4.4年短くなります。下がった値段で売って取り崩すため、その後に値上がりしても、売った分は戻りません。
※試算の前提:定年から毎月2万円を取り崩し、取り崩し中も残高が年3%で増えると仮定(毎月の増え方は年3%を月に割り戻した値)。税金・手数料は含めません。
下落のあと投資額に戻るまでは?3割下がると約42.9%の値上がりが必要で、取り崩さずに年3%なら約12.1年(定年の1年前に一括投資した場合)
3割下がった資産が元の額に戻るには、3割ではなく約42.9%の値上がりが必要です。下がったあとの小さい額から増えるためです。
- 【3割下がった資産が元に戻るのに必要な値上がり】約42.9%
- 【定年の1年前に投資・約168.0万円から240万円に戻るまで(年3%)】約12.1年
- 【定年の5年前に投資・約189.1万円から240万円に戻るまで(年3%)】約8.1年
- 【定年の10年前に投資・約219.2万円から240万円に戻るまで(年3%)】約3.1年
この年数は、取り崩しをせずに持ち続けた場合です。取り崩しながらでは、残高が減るため、投資額の240万円には戻りにくくなります。
※試算の前提:下落のあとは毎年3%で増え、取り崩しはしないと仮定。実際の値動きは年によって上下し、元に戻るまでの期間は下落の大きさや時期で変わります。
NISAで下がったまま売るとどうなる?損失はほかの口座の利益と通算できず、翌年に戻る枠は取得金額の分
NISA口座で値下がりした商品を売っても、その損失は特定口座や一般口座の利益と損益通算できません。国税庁「No.1535 NISA制度」によると、非課税口座で取得した上場株式等を売却したことにより生じた損失は「ないものとみなされます」。
一方、金融庁「NISA特設ウェブサイト」によると、商品を売却した場合、翌年以降、売却した商品の簿価(取得金額)の分だけ非課税投資枠が復活します。
- 【240万円で買った商品を約168.0万円で売った場合に、翌年以降に復活する枠】240万円(取得金額の分)
- 【その損失を特定口座の利益と通算できるか】できない
枠は戻っても、売ったときの損失は取り戻せません。取り崩しを始める時期に下落が重なっても、すぐに売らずに待てるお金を用意しておくことは、NISAの枠の使い方とは別に考えておきたい点です。
【元銀行員の視点】検証:評価額と「取り崩しに使える年数」を分けて見る
銀行で資産運用のご相談に携わってきた立場から見ると、投資の話では評価額の増減に目が向きがちです。ただ、定年前後の老後資金では、評価額と、取り崩しに使える年数を分けて見ていただきたいところです。
今回の試算では、同じ3割の下落でも、定年の1年前に一括投資した場合は投資額より約72.0万円減り、定年の10年前なら約20.8万円減にとどまりました。差を生んだのは下落の大きさではなく、定年までの期間の長さです。
金融庁「NISA特設ウェブサイト」は、つみたて投資枠の対象を「長期の積立・分散投資に適した」商品と説明しています。定年が近い時期の一括投資は、このうち「長期」の部分が短くなりやすく、回復を待つ時間を取りにくい形です。
取り崩しを始める時期が決まっているお金は、投資に回す額と、数年分の生活費として預金で持つ額を分けておくと、下落したときに値下がりした資産を売らずに済む期間をつくれます。どの割合にするかは、退職金や年金の見込みによって変わります。
NISAの一括投資そのものが悪いわけではありません。いつから取り崩すかを先に決め、その日までの年数に合った額を投資していただきたいところです。
まとめ
NISAの成長投資枠の年間上限240万円を定年の1年前に一括投資し、直前に仮に3割下がると、評価額は約168.0万円で投資額より約72.0万円減ります。10年前に投資していれば約219.2万円で、減少は約20.8万円です。月2万円ずつ取り崩すと、もつ期間は約7.9年から約10.7年まで差が出ます。
定年前に投資を始めるときは、取り崩しを始めるまでの年数と、預金で持つ生活費の額をあわせて考えておくと安心です。具体的な配分は、取引のある金融機関や、日本FP協会の無料相談などのFPに相談してみてください。
※本記事の試算は一定の前提に基づく概算です。実際の運用成果は市場の動きによって変わり、元本は保証されません。制度の詳細は金融庁・国税庁の案内や、取引のある金融機関でご確認ください。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

三菱UFJ銀行出身。FP2級。メガバンク窓口およびリテール営業として資産運用コンサルティングに従事し、全国表彰を多数受賞。現在はNISAや投資信託に関する記事を多数執筆。実務経験に基づく解説に定評があり、Yahoo!ニュース経済カテゴリでアクセスランキング1位を多数獲得。
関連タグ
RELATED ARTICLES関連記事