
2026年12月から、iDeCo(個人型確定拠出年金)の掛金の上限が大きく引き上げられます。企業年金のない会社員の場合、これまでの月2万3000円から月6万2000円になります。
掛金を増やせば節税額も増えますが、iDeCoのお金は原則60歳まで引き出せません。NISAで積み立てている方の中には、どちらにお金を回すべきか迷っている方もいるのではないでしょうか。
この記事では、掛金の上限が上がると節税額がいくら増えるのかを年収別に試算し、NISAとiDeCoのどちらを優先するかの考え方を整理します。
年収別に見ると、節税額はいくら増える?
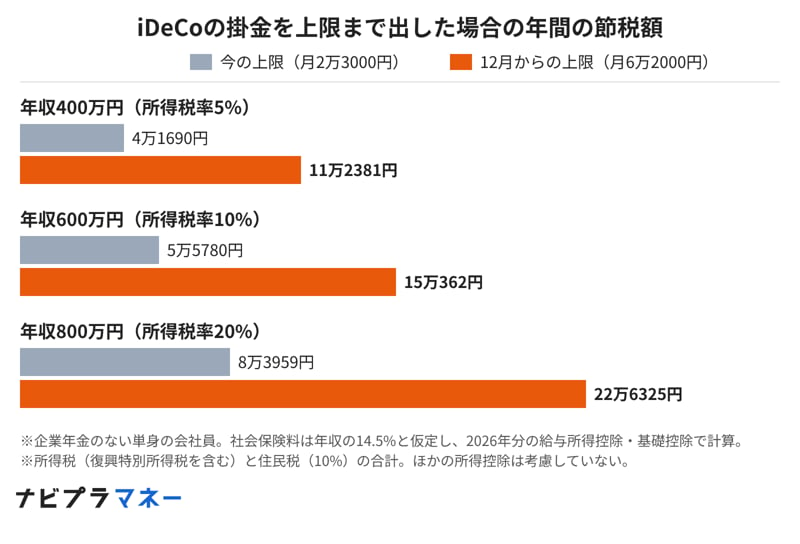
iDeCoの掛金は全額が所得控除になり、その分の所得税と住民税が軽くなります。厚生労働省によると、企業年金のない会社員の掛金の上限は、2026年12月(2027年1月の引き落とし分)から月6万2000円になります。この会社員(単身)が、上限まで掛金を出した場合の1年間の節税額を計算しました。
- 年収400万円:月2万3000円なら約4万2000円、月6万2000円なら約11万2000円
- 年収600万円:月2万3000円なら約5万6000円、月6万2000円なら約15万円
- 年収800万円:月2万3000円なら約8万4000円、月6万2000円なら約22万6000円
年収600万円の場合、上限まで掛金を増やすと、節税額は1年で約9万5000円増える計算です。同じように、年収400万円なら約7万1000円、年収800万円なら約14万2000円増えます。年収が高いほど所得税率が高くなるため、同じ掛金でも節税額は大きくなります。
なお、勤務先に企業年金がある会社員は、月6万2000円から企業年金の掛金を引いた額が上限になるため、節税額はこれより少なくなります。
上限まで掛金を出すと、年収600万円で節税額は約15万円に
出所:厚生労働省「iDeCoがパワーアップします!」などをもとにナビプラマネー編集部作成
iDeCoとNISAは、ここが違う
iDeCoもNISAも、運用で増えた分に税金がかからない点は同じです。違いは、お金を入れるときと出すときにあります。
- 掛金・投資額:iDeCoは全額が所得控除になる。NISAは所得控除がない
- 引き出せる時期:iDeCoは原則60歳まで引き出せない。NISAはいつでも売って引き出せる
- 受け取るとき:iDeCoは一時金なら退職所得、年金なら雑所得として課税される場合がある。NISAは非課税
- 手数料:iDeCoは口座の管理手数料が毎月かかる。NISAは口座の管理手数料がかからない金融機関が多い
NISAとiDeCo、どちらを優先するかの考え方
どちらが得かは、収入と、お金を使う時期によって変わります。次の3つの点から考えてみましょう。
60歳までに使う予定のお金はNISAで
iDeCoに入れたお金は、住宅の購入や子どもの教育費など、60歳より前に必要になっても引き出せません。数年から十数年のうちに使う可能性があるお金は、いつでも引き出せるNISAで積み立てておくほうが安心です。
所得税率が高い人ほど、iDeCoの効果が大きい
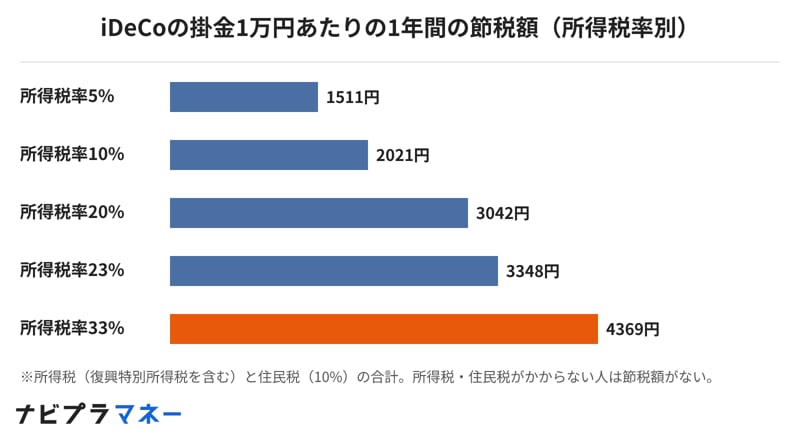
iDeCoの節税額は、所得税率に住民税の10%を足した率で決まります。掛金1万円あたりの1年間の節税額は、所得税率によって次のように変わります。
- 所得税率5%:1511円
- 所得税率10%:2021円
- 所得税率20%:3042円
- 所得税率23%:3348円
- 所得税率33%:4369円
所得税率が33%の人は、5%の人の約2.9倍の節税効果があります。年収が高く、60歳まで使わないお金に余裕がある人ほど、iDeCoの掛金を増やすメリットは大きくなります。
所得税率が高いほど、掛金1万円あたりの節税額は大きい
出所:国税庁「No.2260 所得税の税率」などをもとにナビプラマネー編集部作成
収入の少ない人は、iDeCoの節税効果がない
パートで働く人などで所得税や住民税がかからない場合、iDeCoの掛金を出しても節税額はありません。その場合は、60歳まで引き出せない不便さだけが残るため、NISAを優先するほうがよいでしょう。
掛金を増やす前に確認したいこと
上限が上がるからといって、すぐに上限まで増やす必要はありません。掛金を見直す前に、次の点を確かめておきましょう。
- 勤務先に企業年金があるか(ある場合は、上限が月6万2000円より少なくなる)
- 60歳までに使う予定のお金を、NISAや預金で別に確保できているか
- 掛金を増やしても、毎月の家計に無理がないか
- 手続きの期限(2026年12月から変更するなら12月24日まで)
iDeCoの受け取り方によっては、退職金との兼ね合いで税金がかかる場合もあります。受け取るときの税金は、勤務先の退職金の制度もふまえて確認しておくと安心です。
まとめ
2026年12月から、企業年金のない会社員のiDeCoの掛金の上限は月6万2000円になります。上限まで掛金を出すと、年収600万円の単身の会社員なら、1年間の節税額は約5万6000円から約15万円に増える計算です。
ただし、iDeCoのお金は原則60歳まで引き出せません。60歳までに使う予定のお金はNISAで、老後まで使わないお金はiDeCoで、と分けて考えるのが基本です。
まずは、勤務先の企業年金の有無と、源泉徴収票で自分の所得税率を確かめてみましょう。そのうえで、60歳までに使うお金を差し引いて、iDeCoに回せる額を決めると、12月の手続きにも間に合います。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

一種外務員資格(証券外務員一種)。三菱UFJ銀行や三井住友信託銀行にて、資産運用アドバイザーとして10年以上の経験を持ち、現役世代から富裕層まで延べ1000名以上のコンサルティングに携わる。現在は株式会社モニクルリサーチが運営する複数のWebメディアで金融関連記事を企画・執筆・監修を行う。