
NISAの損失は、特定口座の利益と相殺できるのでしょうか。年末が近づくと、NISAで値下がりした投資信託と、特定口座の利益にかかる税金を並べて見比べる方も多いと思います。
銀行で投資信託やNISAのご案内をしていた頃も、NISAの「非課税」が利益だけでなく損失にも及ぶことは、見落とされやすい点でした。ここでは、NISAの損失と特定口座の利益を、額面と手取りに分けて整理します。
具体的には、特定口座の利益10万円あたりの税金、NISAの損失があるときとないときの違い、特定口座の中で損失を相殺できる「年内」の区切りを試算します。売るか持つかを決めるのは読者ご自身です。ここでは税金の計算のしくみだけをお伝えします。
※税率20.315%は、国税庁「No.1463 株式等を譲渡したときの課税(申告分離課税)」の上場株式等の税率(所得税15%、住民税5%)に、復興特別所得税(所得税額の2.1%)を加えたものです。
NISAの損失は特定口座の利益と相殺できる?できず、利益10万円あたり約2万315円の税金はそのまま
NISAの損失は、特定口座の利益と相殺できません。国税庁「No.1474 上場株式等に係る譲渡損失の損益通算及び繰越控除」によると、非課税口座(NISA)の中の上場株式等を売って出た損失は、ほかの口座の利益との損益通算も、翌年以後への繰越控除もできないとされています。
NISAの中の利益に税金がかからないのと同じく、NISAの中の損失も税金の計算ではなかったものとして扱われます。根拠は租税特別措置法 第37条の14(非課税口座内の少額上場株式等に係る譲渡所得等の非課税)です。
- 【特定口座の利益10万円だけ】税金は約2万315円(所得税と復興特別所得税 約1万5315円、住民税 5000円)
- 【同じ年にNISAの損失があっても】税金は約2万315円のまま。NISAの損失がいくらでも、特定口座の利益の税金は減らない
- 【手取りで見ると】特定口座の利益10万円の手取りは約7万9685円
※試算の前提:2026年中に売った上場株式等の利益に、税率20.315%をかけた概算です。利益の額は、計算しやすいよう10万円あたりで示しています。
特定口座の利益は特定口座の損失となら相殺できる?同じ年なら損失1万円あたり税金が約2032円減る
特定口座の利益は、同じ年の特定口座(または一般口座)の損失となら相殺できます。源泉徴収ありの特定口座では、同じ口座の中の利益と損失を金融機関が年単位で差し引きして税金を計算するので、確定申告をしなくても相殺されます。
相殺に使える損失1万円あたり、税金は約2032円(1万円×20.315%)減ります。特定口座の利益10万円に対して、同じ年の特定口座の損失がある場合の税金は次のとおりです。
- 【損失なし】税金は約2万315円
- 【特定口座の損失3万円】相殺後の利益は7万円で、税金は約1万4220円(約6094円減る)
- 【特定口座の損失10万円】相殺後の利益は0円で、税金は0円(約2万315円減る)
- 【NISAの損失10万円】相殺できず、税金は約2万315円のまま
※試算の前提:特定口座の利益10万円に対し、損失を利益の3割・同額の2通りで置いた概算です。税率は20.315%です。
特定口座の利益10万円にかかる税金(損失の口座別)
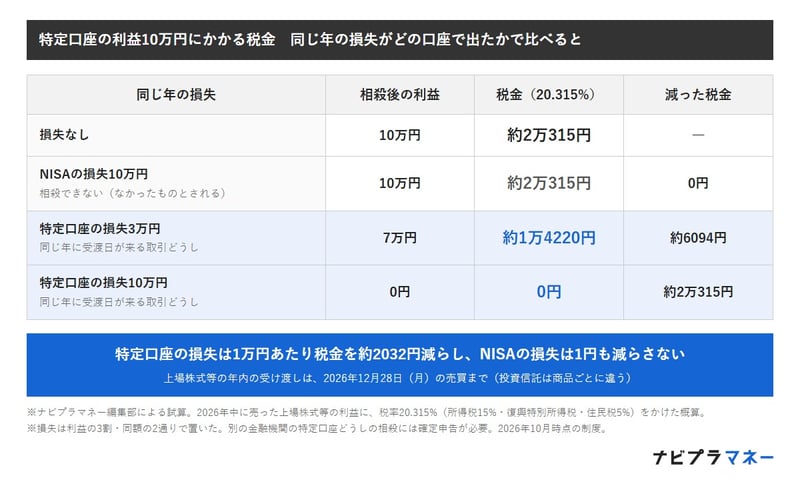
出所:国税庁「No.1474 上場株式等に係る譲渡損失の損益通算及び繰越控除」、国税庁「No.1463 株式等を譲渡したときの課税(申告分離課税)」をもとにナビプラマネー編集部作成
特定口座の損失を相殺できる「年内」はいつまで?上場株式等は2026年12月28日の売買まで、投資信託は商品ごとに違う
特定口座の損失を同じ年の利益と相殺できるかは、売った日(約定日)ではなく、代金と商品の受け渡しをする日(受渡日)がその年のうちに来るかで決まります。年末の数日に売った分は、受渡日が年をまたぐと翌年の取引として扱われます。
上場株式やETFなどの受渡日は、日本取引所グループ「株式等の決済期間短縮化(T+2化)」によると、売買した日から数えて3営業日目です。同グループの「営業時間・休業日一覧」では、2026年12月31日(木)と2027年1月1日〜3日が休業日です。
- 【2026年12月28日(月)に売買】受渡日は12月30日(水)で、2026年の取引
- 【2026年12月29日(火)に売買】受渡日は2027年1月4日(月)で、2027年の取引
- 【投資信託(上場していないもの)】売ってから代金を受け取るまでの日数は商品ごとに決まっており、目論見書の「換金代金」の欄などで確かめる
投資信託は、海外の資産に投資するものほど受け渡しまでの日数が長いことがあります。年内の相殺を考えるなら、売買した日ではなく受渡日を、取引先の金融機関で確かめることが欠かせません。
特定口座が2つ以上あると相殺はどうなる?口座ごとに税金を計算し、まとめて相殺するには確定申告が要る
特定口座の利益と損失が別々の金融機関の特定口座にある場合、口座の中では相殺されません。国税庁「No.1476 特定口座制度」によると、源泉徴収ありの特定口座の利益を、ほかの口座の損失と相殺するには確定申告が必要です。
- 【同じ特定口座の中】同じ年の利益と損失は金融機関が自動で相殺(源泉徴収ありの場合)
- 【別の金融機関の特定口座どうし】確定申告で相殺し、引かれすぎた税金が戻る
- 【その年に相殺しきれない損失】確定申告をすれば翌年以後3年間繰り越せる(損失の出た年から毎年続けて申告することが要件)
- 【NISAの損失】どの口座の利益とも相殺できず、繰り越しもできない
なお、NISAで値下がりした商品を売ると、売った商品の買ったときの金額(簿価)の分だけ、翌年以後に生涯の非課税保有限度額(1800万円)の枠が戻ります。金融庁「NISA特設ウェブサイト」の説明によるもので、戻るのは売った額ではなく簿価の分です。年間の投資枠が戻るわけではありません。
【元銀行員の視点】検証:NISAの損失と特定口座の利益を「額面と手取り」で分けて見る
NISAの損失と特定口座の利益を並べると、額面では「10万円の利益と10万円の損失で差し引き0円」に見えます。ところが手取りで見ると、特定口座の利益は約7万9685円しか残らず、NISAの損失10万円はそのまま減ったままです。合わせると、手取りは約2万315円のマイナスになります。
一方、同じ10万円の損失が特定口座の中にあれば、利益の税金は0円になり、額面と手取りが一致します。同じ金額の損失でも、どの口座で出たかによって手取りへの響き方が変わるということです。
私が銀行で投資信託やNISAのご案内をしていた経験からお伝えすると、運用の成績は口座ごとの額面で見がちです。けれども税金は口座ごとに計算のルールが違うため、家計に残るお金は手取りで見ていただきたいところです。
ただし、税金を減らすことだけを理由に、値下がりした商品を年末に売る必要はありません。売れば相殺には使えますが、その後の値動きを受け取れなくなります。NISAの生涯の非課税保有限度額も、戻るのは翌年以後です。
年末が近い時期は、特定口座の年間の利益と損失を取引先の画面や報告書で確認し、受渡日の区切りを頭に入れたうえで、売るか持つかをご自身の計画に照らして判断していただきたいところです。
まとめ
NISAの損失は、特定口座の利益と相殺できず、翌年以後への繰り越しもできません。特定口座の利益10万円あたり約2万315円の税金は、NISAの損失があってもそのままです。相殺できるのは特定口座・一般口座の損失で、損失1万円あたり税金が約2032円減ります。
年内の相殺に入るかは受渡日で決まり、上場株式等は2026年12月28日(月)の売買が最後です。投資信託は商品ごとに受け渡しの日数が違います。NISAと特定口座の両方を使っている方は、口座ごとに額面と手取りを分けて確かめていただきたいところです。
※本記事の試算は一定の前提に基づく概算です。実際の税額は、取引の内容や確定申告の有無などによって変わります。くわしくは国税庁や取引先の金融機関、お近くの税務署でご確認ください。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

三菱UFJ銀行出身。FP2級。メガバンク窓口およびリテール営業として資産運用コンサルティングに従事し、全国表彰を多数受賞。現在はNISAや投資信託に関する記事を多数執筆。実務経験に基づく解説に定評があり、Yahoo!ニュース経済カテゴリでアクセスランキング1位を多数獲得。