
仕事を一時的に辞めるときの備えとして、オルカン(全世界株式の投資信託)をNISAで積み立てている人もいるでしょう。ただ、仕事を一時的に辞めたあとにNISAからいくら取り崩すことになるかは、失業手当(雇用保険の基本手当)がいつから、いくら出るかで大きく変わります。
銀行と信託銀行で資産運用のご相談を受けてきた経験からお伝えすると、どの家計にも当てはまる答えはありません。ここでは、預金・失業手当・NISAの役割を分けて、生活費をまかなう順番を考えます。
30〜34歳の会社員が自己都合で辞め、ひとり暮らしを続ける場合を例に、離職の期間ごとに失業手当で埋まる分と、預金・NISAで取り崩す額を試算します。
※月の生活費は、総務省統計局「家計調査(家計収支編)2025年」の単身世帯(34歳以下)の消費支出をもとにしています。失業手当の日額は、厚生労働省「令和7年賃金構造基本統計調査」の30〜34歳の賃金(男女計)をもとに試算しています。
仕事を一時的に辞めるとき、生活費はどの順番でまかなう?預金、失業手当、NISAの順で考える
仕事を一時的に辞めるときの生活費は、出どころが3つあります。それぞれ「すぐ使えるか」「値動きがあるか」が違うため、使う順番を決めておくと、慌てて売る場面を減らせます。
- 【預金(生活防衛資金)】値動きがなく、すぐに引き出せる。失業手当が出るまでの期間を受け持つ
- 【失業手当(雇用保険の基本手当)】受給中の生活費の柱になる。ただし自己都合で辞めた場合は、出るまでに1か月余りかかる
- 【NISA】値動きがある。値下がりしているときに売ると、その時点で損が確定する
NISAを最後に置くのは、使ってはいけないお金だからではありません。売る時期を自分で選びにくい場面ほど、値動きの影響をそのまま受けるためです。
仕事を一時的に辞めると失業手当はいくら?30〜34歳の平均的な賃金なら日額約6405円、自己都合では1か月余り出ない
ハローワークインターネットサービス「基本手当について」によると、失業手当の日額は、離職前6か月の賃金(賞与を除く)を180で割った「賃金日額」の約50〜80%です。賃金が低い人ほど高い率になります。
厚生労働省「令和8年8月1日からの基本手当日額等の適用について」の30歳以上45歳未満の計算式に、30〜34歳の平均的な賃金を当てはめると、次のとおりです。
- 【賃金日額】約1万410円(月31万2300円×6か月÷180日)
- 【失業手当の日額】約6405円(賃金日額の約61.5%。30歳以上45歳未満の上限は8270円)
- 【4週間(28日)分】約17万9340円
受け取れる日数(所定給付日数)と、受け取り始める時期は次のとおりです。
- 【自己都合など一般の離職者の給付日数】雇用保険の加入期間が1年以上10年未満なら90日、10年以上20年未満なら120日
- 【受け取り始める時期】受給資格の決定から7日間の待期のあと、給付制限が原則1か月(2025年4月1日以降の退職)
ただし、退職日からさかのぼって5年間に2回以上、正当な理由なく自己都合で退職して受給資格の決定を受けた場合は、給付制限が3か月になります。一方、2025年4月以降に教育訓練などを受けた場合は、給付制限が解除されます(厚生労働省)。
※試算の前提:厚生労働省「令和7年賃金構造基本統計調査」の30〜34歳・男女計の賃金(月31万2300円。6月分の所定内給与額)が離職前6か月続いたと仮定。残業代などを含めると、賃金日額と失業手当の日額はこれより高くなります。
仕事を一時的に辞めた期間の不足はいくら?約4か月なら約27.8万円、その約9割は失業手当が出る前の1か月余り
離職中の月の支払いは、生活費(消費支出)に、会社の給与から天引きされていた国民年金・住民税の支払いを足して約20.5万円と置きます。
- 【生活費】17万7542円(総務省統計局「家計調査」2025年、単身世帯・34歳以下の消費支出)
- 【国民年金保険料】1万7920円(日本年金機構、令和8年度の月額)
- 【住民税】9155円(同「家計調査」、単身の勤労者世帯・34歳以下の個人住民税。前年の所得にかかるので離職中も続く)
- 【合計】約20.5万円(1日あたり約6727円)
この支払いを、失業手当と比べると次のとおりです。
- 【失業手当が出る前(待期7日+給付制限1か月の37日)】不足は約24.9万円(全額を預金などから出す)
- 【失業手当を受け取る90日】支払い約60.5万円に対し失業手当は約57.6万円で、不足は約2.9万円
- 【合計(約4か月・127日)】不足は約27.8万円
- 【加入期間10年以上で給付が120日の場合(約5か月・157日)】不足は約28.8万円
- 【給付が終わったあとも離職が続く場合】1か月ごとに約20.5万円
※試算の前提:30〜34歳・単身・自己都合の退職。給付制限は1か月を30日として計算。国民健康保険料(前年の所得と住む自治体で変わる)は含めていません。
例)30〜34歳・単身・自己都合で辞めた場合 離職の期間別に見た、失業手当で埋まらない額
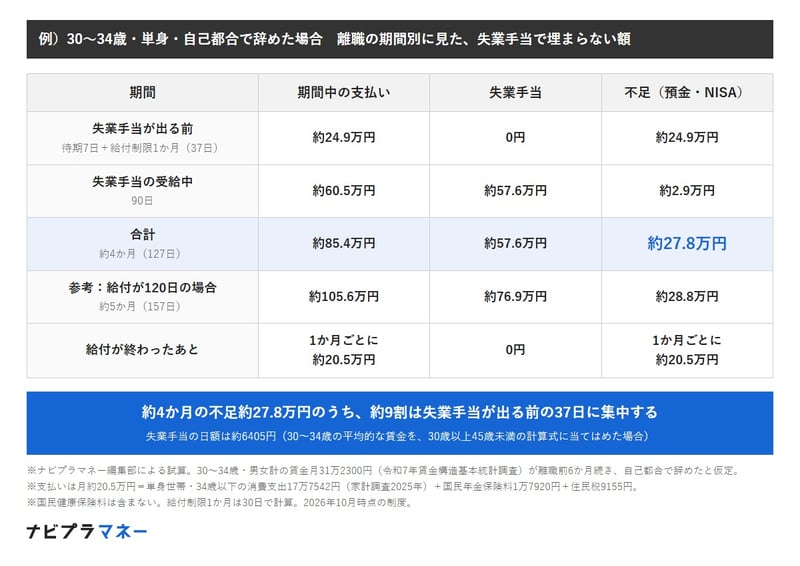
出所:総務省統計局「家計調査(家計収支編)単身世帯 2025年」、厚生労働省「令和8年8月1日からの基本手当日額等の適用について」をもとにナビプラマネー編集部作成
オルカンのNISAを値下がり中に売るとどうなる?1か月分の約20.5万円を用意するのに、約13%下落なら損は約3.1万円、約43%下落なら約15.6万円
失業手当が終わっても次の仕事が決まらず、預金も底をつくと、NISAを売る場面が出てきます。そのときの相場は選べません。
年金積立金管理運用独立行政法人(GPIF)の年度別の運用実績では、外国株式(日本を除く海外の株式)の収益率は、2019年度がマイナス13.08%、2008年度がマイナス43.21%でした。オルカンは日本株も含むため同じ動きではありませんが、値下がりの大きさの目安になります。
1か月分の約20.5万円をNISAから用意する場合、買ったときの金額(元本)でいくら分を売り、いくらの損が確定するかは次のとおりです。
- 【値下がりなし】売る元本は約20.5万円、確定する損はなし
- 【約13%下落(2019年度並み)】売る元本は約23.5万円、確定する損は約3.1万円
- 【約43%下落(2008年度並み)】売る元本は約36.0万円、確定する損は約15.6万円
※試算の前提:売る分の評価額が、買ったときからGPIFの外国株式の年度の収益率と同じ率だけ下がったと仮定。NISAの中で売るので、税金はかかりません。
NISAの枠は売った翌年に戻る?戻るのは買ったときの金額の分で、約13%下落の例なら約23.5万円
金融庁「NISA特設ウェブサイト」によると、NISAで商品を売った場合、翌年以降に、売った商品の簿価(買ったときの金額)の分だけ非課税保有限度額(最大1800万円)が戻り、再び使えます。
- 【約13%下落の例】売った元本約23.5万円の分が、翌年以降に戻る
- 【約43%下落の例】売った元本約36.0万円の分が、翌年以降に戻る
- 【買い直すとき】年間投資枠(つみたて投資枠120万円・成長投資枠240万円)の範囲で買う
枠は戻っても、値下がりで確定した損は戻りません。少しずつ取り崩す方法(金額を決めるか、割合を決めるか)にも選び方がありますが、離職中は「いつ、いくら必要か」から逆算するのが先になります。
オルカンのNISAを「仕事を一時的に辞めるときの備え」にするなら
試算で目を引くのは、約4か月の不足約27.8万円のうち、約24.9万円(約9割)が失業手当の出る前の37日に集中している点です。受給中の90日は、失業手当が支払いのおよそ95%を埋める計算になります。
言い換えると、NISAに出番が回ってくるのは、多くの場合「失業手当が終わっても次の仕事が決まっていないとき」です。その時期の相場は、辞める日を決めたときにはまだ分かりません。
「そのお金を使う時期を、自分で選べるかどうか」
選べないお金ほど、値動きのないところに置く考え方が基本になります。
どの家計にも当てはまる答えはありません。給付制限の1か月余りと、給付が終わったあとの数か月分を預金で持ち、オルカンのNISAには手をつけずに済む形にしておく置き方もあります。預金をそこまで厚くできないなら、積立を続けながら、離職の時期に合わせて少しずつ預金を増やしていく置き方もあります。
どちらを選ぶかは、ご自身の加入期間(給付日数)や、次の仕事が決まるまでの見通し、値下がりをどこまで受け止められるかで変わります。数字を手元の家計に置き換えて、決めていただければと思います。
まとめ
30〜34歳の平均的な賃金で自己都合で辞めた単身の場合、失業手当の日額は約6405円で、約4か月の不足は約27.8万円でした。その約9割は、待期と給付制限で失業手当が出ない37日に集中します。
オルカンのNISAは、値下がり中に売ると損が確定し、戻るのは枠だけです。預金で受け持つ期間と、NISAに頼る期間を分けて考えておくと、売る時期を相場に決められる場面を減らせます。
※本記事の試算は一定の前提に基づく概算です。失業手当の受給資格・日額・給付日数・給付制限は、離職理由や加入期間などで変わります。くわしくはお住まいの地域のハローワークでご確認ください。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

一種外務員資格(証券外務員一種)。三菱UFJ銀行や三井住友信託銀行にて、資産運用アドバイザーとして10年以上の経験を持ち、現役世代から富裕層まで延べ1000名以上のコンサルティングに携わる。現在は株式会社モニクルリサーチが運営する複数のWebメディアで金融関連記事を企画・執筆・監修を行う。
関連タグ
RELATED ARTICLES関連記事