

三石 由佳


iDeCoは、掛金を出せなくなったら終わりというものではありません。
掛金を出さずに、運用だけを続ける立場が法律に置かれています。
この記事では、個人型年金運用指図者について条文から確認します。
確定拠出年金法第64条第1項は、一定の事由により個人型年金加入者の資格を喪失した者で、個人型年金に個人別管理資産がある者を、個人型年金運用指図者とすると定めています。手続きをしなくても、要件に当たればその立場になります。
同条第2項は、企業型年金加入者であった者または個人型年金加入者が、国民年金基金連合会に申し出て個人型年金運用指図者となることができるとしています。加入者のままでいられる人が、あえて掛金を止めて運用だけ続ける選択もあるということです。
第3項は、資格を取得する日を定めています。第1項に規定する者については加入者の資格を喪失した日、第2項の申出をした者についてはその申出をした日です。
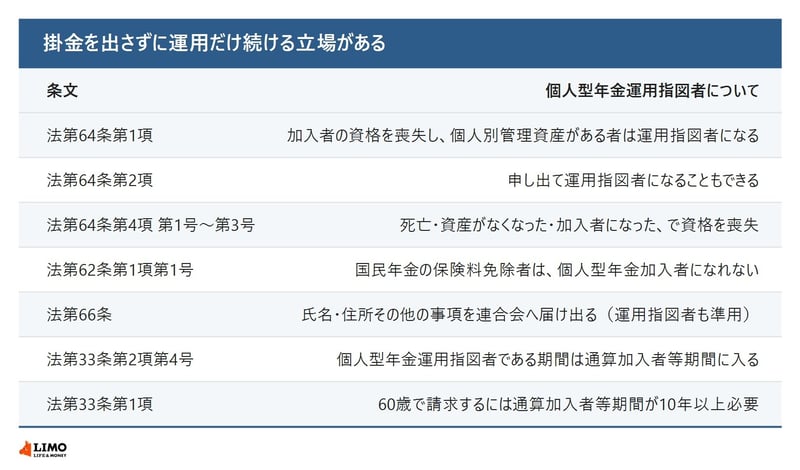
第4項は、個人型年金運用指図者が資格を喪失する場合として、死亡したとき、個人型年金に個人別管理資産がなくなったとき、個人型年金加入者となったときの3つを挙げています。
喪失するのは、死亡と資産の消滅については該当するに至った日の翌日、加入者となったときについてはその日です。掛金を出せる状態に戻れば、そのまま加入者に切り替わります。
運用指図者になる入口は、加入者の資格を失うところにあります。
第62条第1項第1号は、個人型年金加入者となることができる者として国民年金の第1号被保険者を挙げたうえで、法定免除、申請全額免除、学生納付特例の適用を受けている者などの保険料免除者を除いています。
国民年金の保険料を免除されているあいだは、iDeCoの掛金を出せません。この状態になった人が、それまでに積み上げた資産を持ったまま運用指図者になります。
第62条第2項は、個人型年金の老齢給付金の受給権を有する者またはその受給権を有する者であった者、そして国民年金法や厚生年金保険法による老齢を支給事由とする年金の受給権を有する者などを、個人型年金加入者としないと定めています。
掛金を出せる期間には終わりがあるということです。そこから先は、受け取るまでのあいだ運用指図者として資産を持つことになります。
いつから受け取れるのかは、期間の合計で決まります。
第33条第2項は、通算加入者等期間を、企業型年金加入者期間、企業型年金運用指図者期間、個人型年金加入者期間、そして個人型年金運用指図者期間を合算した期間と定めています。60歳に達した日の前日が属する月以前の期間に限られます。
掛金を出していない期間も、運用指図者として届け出ていれば期間に入ります。ここが、手続きをせずに放置した場合との分かれ目です。
第33条第1項は、老齢給付金の支給を請求できる要件を年齢ごとに定めています。60歳以上61歳未満の者は10年、61歳以上62歳未満は8年、62歳以上63歳未満は6年、63歳以上64歳未満は4年、64歳以上65歳未満は2年、65歳以上は1月です。
通算加入者等期間が短いほど、受け取り始められる年齢が後ろにずれます。第73条により、この規定は個人型年金にも準用されます。
第66条第1項は、個人型年金加入者が、氏名および住所その他の事項を国民年金基金連合会に届け出なければならないと定めています。第2項で、この規定を個人型年金運用指図者について準用するとしています。
掛金を出していなくても、住所が変われば届け出る義務があります。第3項は、連合会が届出のあった事項を個人型記録関連運営管理機関に通知するとしています。
指図という言葉は日常であまり使いません。条文では手順まで書かれています。
第25条第2項は、運用の指図を、提示された運用の方法の中から1つまたは2つ以上を選択し、かつそれぞれの運用の方法に充てる額を決定して、これらの事項を記録関連運営管理機関等に示すことによって行うと定めています。商品の選択と配分の決定という2つの作業です。
第3項は、指図を受けた記録関連運営管理機関等が、同時に行われた指図を運用の方法ごとに取りまとめ、その内容を通知するとしています。第4項は、通知を受けた側が速やかに契約の締結、変更または解除その他の必要な措置を行わなければならないとしています。
運用指図者は新しい掛金を入れませんが、すでにある個人別管理資産の中身は動かせます。値動きの大きい商品から定期預金へ移すといった入れ替えは、加入者と同じようにできます。
第73条は、運用に関する規定を個人型年金加入者等の個人別管理資産の運用について準用するとしています。運用指図者も、この「加入者等」に含まれます。
運用指図者としての期間は通算加入者等期間に入ります。届出をせずに放っておいた期間は、そうなりません。
たとえば、企業型確定拠出年金に加入していた人が、退職後に必要な手続きをしないまま6か月が過ぎると、資産は国民年金基金連合会へ自動的に移されます。これを自動移換といいます。
自動移換されているあいだ、資産は運用されず、手数料だけが差し引かれていきます。しかも、この期間は通算加入者等期間に数えられません。先に見たとおり、60歳から老齢給付金を受け取るには通算加入者等期間が10年以上必要です。放置した期間が長いほど、受け取り始められる年齢が想定より遅くなるおそれがあります。
第33条第2項が算入するとしているのは、あくまで個人型年金運用指図者である期間です。同じ「掛金を出していない期間」でも、運用指図者として手続きをしているかどうかで扱いが変わります。
住所の届出にも注意が必要です。引っ越しをしたのに届け出ていないと、掛金の所得控除(小規模企業共済等掛金控除)を受けるのに必要な「小規模企業共済等掛金払込証明書」が届かなくなるおそれがあります。証明書がなければ年末調整や確定申告で控除を受けられず、本来減らせたはずの税金を払うことになりかねません。
第66条が届出を義務づけているのは、こうした書類を確実に届けるためでもあります。運用指図者のあいだは掛金がないため控除もありませんが、加入者に戻ったときには必要になります。
運用指図者は、掛金を出さずに運用だけを続ける立場です。国民年金の保険料を免除されたときや、掛金を出せる年齢を過ぎたときに、この立場になります。
掛金を出していない期間でも、運用指図者として届け出ていれば通算加入者等期間に入ります。受け取り始められる年齢に関わるので、資格を失ったときは国民年金基金連合会への手続きを済ませておいてください。
資産があるかぎり口座管理の手数料はかかり続けます。運用を続けるのか、加入者に戻るのか、受け取りに進むのかを、そのつど確かめておく価値があります。
「掛金を出し続けられるか自信がない。原則60歳まで引き出せないiDeCoを始めるのは不安」という方もいるのではないでしょうか。
ですが、iDeCoは思っているより柔軟な制度です。家計が苦しくなれば掛金を月5000円まで下げられますし、それも難しければ掛金を止めて、運用指図者として資産を育て続けることもできます。状況が落ち着けば、また掛金を再開することも可能です。
止めると所得控除はなくなり、口座管理の手数料はかかり続けるので、できれば止めるより減額で続けるのがおすすめです。
運用指図者は「いざというときの受け皿」と考えておけば十分。「ずっと払い続けられるか」を心配しすぎず、無理のない金額から始めてみてください。

みずほ銀行出身。FP2級保有。確定拠出年金の講師として全国でセミナーに登壇。フィンテック企業広報を経て、現在は株式会社モニクルリサーチにて、官公庁のデータをもとに、年金や資産運用、新NISA、iDeCo等の記事を執筆。