


金融庁は2026年10月2日、「NISA口座の利用状況調査」の2026年6月末時点の結果を公表しました。NISA口座数は3048万850口座で、2025年12月末時点の2820万6434口座から8.1%増えています。
2027年1月からは、0歳から17歳までの子どもも、NISAの「つみたて投資枠」を使えるようになります。
本記事では、金融庁の資料から、年代別のNISA口座数と、2027年1月から始まる未成年者のつみたて投資枠の決まりを確かめます。このあと、2026年の買付金額の中身と、年末に向けて見直しておきたいことも解説します。NISAを始めたばかりの人も、これから始めたい人も、数字と決まりを知っておくと、来年の計画を立てやすくなるでしょう。
【NISA口座数の年代別一覧】2026年6月末時点で3048万850口座
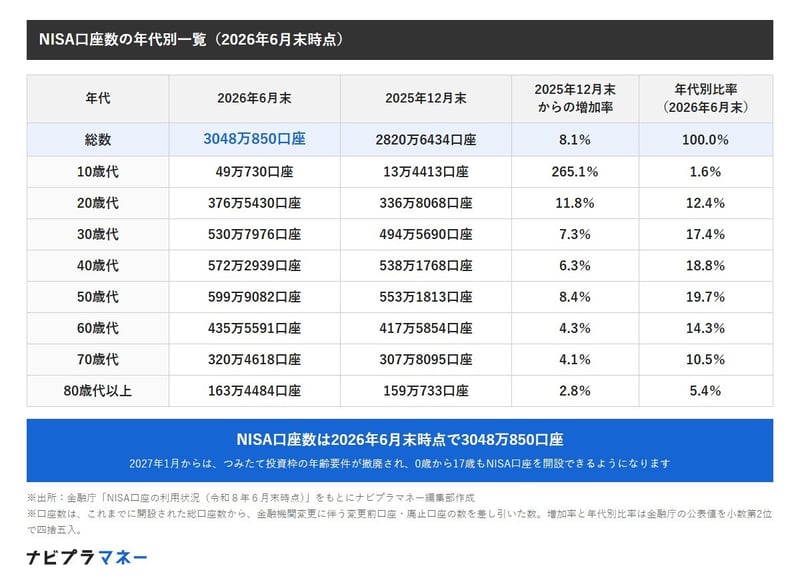
金融庁の「NISA口座の利用状況(令和8年6月末時点)」によると、2026年6月末時点のNISA口座数は3048万850口座でした。
年代別のNISA口座数(2026年6月末時点)
年代ごとの口座数を、2025年12月末時点の口座数、増加率、年代別比率とあわせて並べると次のとおりです。
- 総数:3048万850口座(年代別比率100.0%・2025年12月末は2820万6434口座で、増加率は8.1%)
- 10歳代:49万730口座(年代別比率1.6%・2025年12月末は13万4413口座で、増加率は265.1%)
- 20歳代:376万5430口座(年代別比率12.4%・2025年12月末は336万8068口座で、増加率は11.8%)
- 30歳代:530万7976口座(年代別比率17.4%・2025年12月末は494万5690口座で、増加率は7.3%)
- 40歳代:572万2939口座(年代別比率18.8%・2025年12月末は538万1768口座で、増加率は6.3%)
- 50歳代:599万9082口座(年代別比率19.7%・2025年12月末は553万1813口座で、増加率は8.4%)
- 60歳代:435万5591口座(年代別比率14.3%・2025年12月末は417万5854口座で、増加率は4.3%)
- 70歳代:320万4618口座(年代別比率10.5%・2025年12月末は307万8095口座で、増加率は4.1%)
- 80歳代以上:163万4484口座(年代別比率5.4%・2025年12月末は159万733口座で、増加率は2.8%)
NISA口座数の年代別一覧(2026年6月末時点)
出所:金融庁「NISA口座の利用状況(令和8年6月末時点)」をもとに筆者作成
10歳代の口座は、2025年12月末から265.1%増
2025年12月末時点からの増加率は、総数で8.1%でした。年代別では、10歳代が265.1%と大きく伸びています。いまNISA口座を開けるのは、日本国内に住んでいて、口座を使う年の1月1日時点で18歳以上の人です。そのため、10歳代の口座は、18歳・19歳の人の口座と考えられます。
なお、口座数は、これまでに開かれた口座から、金融機関の変更で使わなくなった口座や廃止された口座を差し引いた数です。口座を開いたあと、まだ買付をしていない人も含まれていると考えられます。
口座数が増え続けているのは、NISAが一部の人のものではなく、身近な資産形成の手段として広がってきたことの表れと考えられます。一方で、口座を開いただけでは、資産は増えません。どの枠で、何に、いくら積み立てるかを決めて、はじめて制度を生かせるといえるでしょう。
【2027年1月から】0歳から17歳も「つみたて投資枠」でNISAを使える
金融庁のNISA特設ウェブサイトによると、2027年1月からは、いまは18歳以上が対象の「つみたて投資枠」で年齢の条件がなくなります。0歳から17歳の子どももNISA口座を開けるようになります。
未成年者のNISAの主な決まり(2027年1月から)
未成年者がNISAを使うときの主な決まりは、次のとおりです。
- 使えるのは「つみたて投資枠」だけで、「成長投資枠」は使えない
- 年間の投資枠は60万円で、非課税保有限度額は600万円
- 口座を開いた金融機関は変えられない
- 0歳から17歳までの間は、原則として口座の資産を払い出せない(災害などのやむを得ない場合と、12歳以降に一定の要件を満たした場合は払い出せる)
12歳以降の払出しは、子どものための使い道と本人の同意が条件
12歳以降に払い出すときは、お金を子どものために使うことが条件です。そのうえで、子ども本人が払出しに同意したことを示す書面をつけて、口座を管理する親権者などが金融機関に申出書を出します。
2023年に制度が終わったジュニアNISAのあと、未成年者がふたたびNISAを使えるようになります。子どもも非課税で積み立てができる一方で、払出しには条件があります。子どもの将来のために長く積み立てるお金と、家計で使うお金を分けて考えることが大切でしょう。
子どもが小さいうちから積み立てられる一方で、家計にとっては毎月の負担が増えることにもなるでしょう。きょうだいがいる家庭では、人数分の積み立てを無理なく続けられるかも考えておきたいところです。制度が始まる前に、だれの口座で、毎月いくらずつ積み立てるのかを家族で話し合っておくとよいでしょう。
NISAの口座は、どの年代でも増えています。ただ、口座数の多い少ないは、年代ごとの人口や、働き方、家計の状況の違いも映しているでしょう。わが家にとってNISAをどう使うかを考えたいものです。
【2026年の利用枠の買付金額】13兆8213億7528万円、6割あまりが投資信託
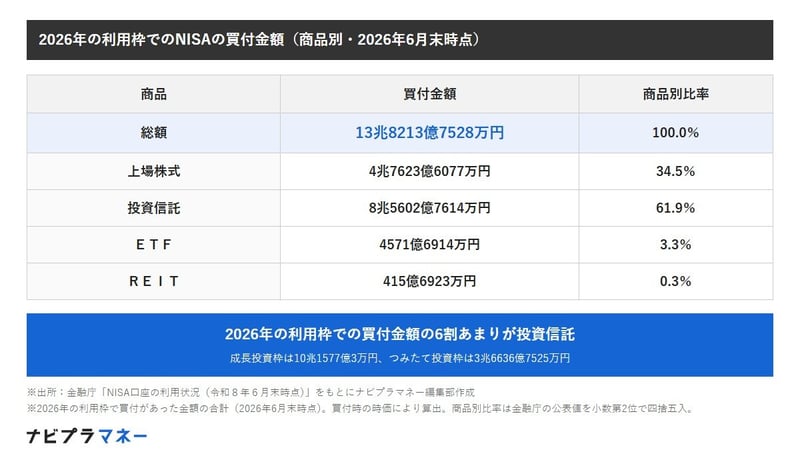
次に、2026年の利用枠で、どのくらい買付があったのかを見ていきます。金融庁の同じ調査によると、2026年6月末時点の買付金額の合計は13兆8213億7528万円でした。買付金額は、2026年の利用枠で買い付けた金額を、買付時の時価で合計したものです。
商品別の買付金額(2026年の利用枠・2026年6月末時点)
- 総額:13兆8213億7528万円(商品別比率100.0%)
- 上場株式:4兆7623億6077万円(商品別比率34.5%)
- 投資信託:8兆5602億7614万円(商品別比率61.9%)
- ETF:4571億6914万円(商品別比率3.3%)
- REIT:415億6923万円(商品別比率0.3%)
2026年の利用枠でのNISAの買付金額(商品別・2026年6月末時点)
出所:金融庁「NISA口座の利用状況(令和8年6月末時点)」をもとに筆者作成
成長投資枠は10兆1577億3万円、つみたて投資枠は3兆6636億7525万円
枠ごとに見ると、成長投資枠が10兆1577億3万円、つみたて投資枠が3兆6636億7525万円でした。成長投資枠では、上場株式が4兆7623億6077万円、投資信託が4兆9151億9628万円です。つみたて投資枠では、指定インデックス投資信託(インデックス投信)が3兆2288億8974万円で、つみたて投資枠の買付金額の88.1%を占めています。
成長投資枠では上場株式と投資信託がほぼ半分ずつで、つみたて投資枠ではインデックス投信が中心です。毎月決まった金額を積み立てる人はつみたて投資枠で投資信託を、個別の企業に投資したい人は成長投資枠で株式を、と使い分けている人も多いと考えられます。ただし、ここで見ているのはNISA全体の合計で、一人ひとりの使い方はさまざまでしょう。投資信託の買付が多いからといって、同じ商品を選べばよいというわけではないでしょう。わが家の目的に合った商品かどうかを、目論見書などで確かめることが欠かせません。
【NISAの年間投資枠】つみたて投資枠120万円、成長投資枠240万円、生涯の上限は1800万円
NISAで投資できる金額には、上限があります。金融庁のNISA特設ウェブサイトから、2024年からのNISAの主な枠を確かめておきましょう。
年間投資枠と非課税保有限度額(総枠)
- つみたて投資枠:年間120万円
- 成長投資枠:年間240万円(つみたて投資枠とあわせて年間360万円まで)
- 非課税保有限度額(総枠):1800万円(そのうち成長投資枠は1200万円まで)
- 未成年者(2027年1月から):つみたて投資枠だけで年間60万円、非課税保有限度額は600万円
売った商品の分は、翌年以降に枠が戻る
NISA口座で持っている商品を売ると、翌年以降、売った商品の簿価(取得金額)の分だけ非課税保有限度額の枠が戻り、ふたたび使えるようになります。年間投資枠と非課税保有限度額は、時価ではなく簿価で計算されます。
売った分の枠が翌年以降に戻るため、急な出費で一部を売ることになっても、生涯の枠がそのまま減り続けるわけではない点は、知っておきたいところです。とはいえ、売る時期によっては値下がりしたときに手放すこともあるでしょう。すぐに使う予定のあるお金は、NISAとは分けておきましょう。
年間投資枠は1年ごとの上限なので、年末が近づいたら、今年の枠をどのくらい使ったかを見ておきたいところです。ただし、枠を使い切ることを目的にする必要はないでしょう。生活費や近いうちに使うお金まで投資に回さないよう、家計とのバランスを見ながら考えることが大切でしょう。
【NISAを見直す前に】今年の買付金額と、子どもの口座の考え方を書き出す
数字と制度を確かめたら、わが家のNISAに置きかえてみましょう。
今年の買付金額と、枠の残りを確かめる
まずは、口座のある金融機関の画面や取引残高報告書で、2026年に買い付けた金額を確かめてみましょう。つみたて投資枠と成長投資枠に分けて見ると、来年の積み立ての金額をどうするかも考えやすくなります。冬のボーナスの使い道を考えるときも、生活費の備えを残したうえで、投資に回す金額を決めておきましょう。
子どもの口座を考えるなら、払出しの条件と教育費の時期を並べる
2027年1月から子どものNISA口座を考える場合は、払出しの条件を先に確かめておきましょう。0歳から17歳までの間は原則として払い出せず、12歳以降も子どものための使い道であることなどが条件になります。高校や大学への入学など、教育費がかかる時期と並べてみると、NISAで積み立てる分と、預金などで用意しておく分の分け方が見えてくるでしょう。
金融機関を変えられない点も踏まえ、口座を開く先は、取り扱う商品や手数料を見比べてから決めたいところです。NISAで積み立てたお金を、いつ、何に使うのかを家族で話し合っておくと、これからのマネープランを考える手がかりが得られるでしょう。
毎年この時期に、口座の画面で今年の買付金額と枠の残りを見る習慣をつけておくと、来年の積み立ての計画も立てやすくなるでしょう。手続きの細かな点は、金融庁のNISA特設ウェブサイトや、口座を開く金融機関の案内で確かめてください。
まとめにかえて
まずは、今年のNISAの買付金額を、つみたて投資枠と成長投資枠に分けて確かめましょう。次に、生活費の備えを残したうえで、来年の積み立ての金額を決めておきましょう。そして、2027年1月から子どもの口座を考える場合は、払出しの条件と教育費の時期を並べ、積み立てる分と預金で用意する分を分けておきましょう。
金融庁の調査を見ると、NISAを始める人は年代を問わず増えています。来年からは子どもの口座も開けるようになり、NISAは一人ひとりの制度から、家族で考える制度へと少しずつ変わっていくと考えられます。どの商品に、いくら投資するかは家庭ごとに違うでしょう。わが家の家計と将来の予定に合わせて、無理のない金額で続けていくことが大切ではないでしょうか。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の投資信託の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の交付目論見書や月次レポートなどをご自身でご確認の上、自己責任で行ってください。
- 投資信託の基準価額や組入比率、信託報酬などは変動・変更される可能性があるため、必ず運用会社の公式サイトでご確認ください。

野村證券株式会社出身。FP2級・証券外務員一種を保有。野村證券株式会社出身。国内外株式、投資信託、債券、保険商品まで幅広い資産運用に精通。現在は株式会社モニクルリサーチが運営する複数のWebメディアで、証券会社での実務経験を踏まえ、貯蓄からNISAの活用まで幅広いテーマをコンテンツで取り扱う。