


新NISAの年間投資枠は、毎年12月末で区切られます。日本証券業協会の「NISAのよくある質問」によると、その年に使い残した枠は翌年に繰り越せず、成長投資枠の240万円も同じ扱いです。
預金にまとまったお金がある人は、今年の枠が締まる前に一括で入れるべきか、来年から少しずつ積み立てるべきか、迷っているのではないでしょうか。
この記事では、預金300万円を2026年12月に一括で入れた場合と、月5万円ずつ5年かけて積み立てた場合の20年後の評価額を試算します。銀行で投資信託やNISAの窓口を担当していた筆者が、入れる前に分けておきたいお金とあわせて整理します。
今年使わなかった新NISAの枠は来年に回せる?12月末で締まり、成長投資枠240万円も繰り越せない
新NISAの年間投資枠は、つみたて投資枠が120万円、成長投資枠が240万円で、合わせて年360万円です。金融庁によると、生涯で使える非課税保有限度額は1800万円で、そのうち成長投資枠で使えるのは1200万円までです。
年間投資枠は1年ごとの上限なので、使い残しを翌年に足すことはできません。2026年に成長投資枠をまだ使っていない人が、12月中に一度に入れられるのは最大240万円です。
ただし、日本証券業協会によると、今年の枠を使うには、買った商品の受渡日が12月31日以前である必要があります。注文から受渡しまでの日数は商品によって違うため、年末に入れるなら、口座のある金融機関で年内の受付期限を確かめておきましょう。
一方で、生涯の1800万円の枠は、今年使わなかったからといって減るものではありません。年末に締まるのはその年に入れられる上限で、将来使える枠そのものではない点は分けて考えておきましょう。
預金300万円は一括と積立で20年後にいくら違う?年3%なら一括が約37万円多い
預金300万円を新NISAで運用する場合を、2つの入れ方で比べました。一括は、2026年12月に成長投資枠で240万円を入れ、残りの60万円を枠が新しくなる2027年1月に入れる方法です。
積立は、2026年12月から月5万円ずつ、5年かけて入れる方法です。どちらも2026年12月から20年後の評価額で比べています。
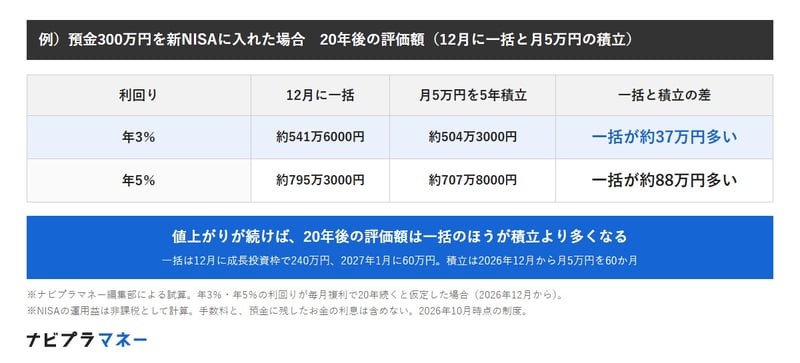
例)預金300万円を新NISAに入れた場合 20年後の評価額(12月に一括と月5万円の積立)
出所:金融庁「NISAを知る」をもとにナビプラマネー編集部作成
- 【年3%・12月に一括】約541万6000円
- 【年3%・月5万円を5年積立】約504万3000円
- 【年5%・12月に一括】約795万3000円
- 【年5%・月5万円を5年積立】約707万8000円
年3%で増え続けた場合、20年後の評価額は一括が約541万6000円、積立が約504万3000円で、一括のほうが約37万円多くなりました。年5%では、差は約88万円に広がります。
一括のほうが多くなるのは、300万円のほとんどを早い時期から運用に回せるためです。積立では、まだ入れていないお金が預金のまま残る期間がある分、増え方が小さくなります。
※試算の前提:年3%・年5%の利回りで毎月複利(月の利率は年利から換算)。運用期間は2026年12月から20年(240か月)、積立は月5万円を60か月。NISAの運用益は非課税として計算し、手数料と、預金に残したお金の利息は含めていません。
一括で入れた直後に2割下がったら?20年後は積立のほうが約48万円多くなる
上の試算は、値上がりが続く前提です。一括で入れた直後に相場が20%下がり、その後は年3%で上がり続けた場合も計算しました。
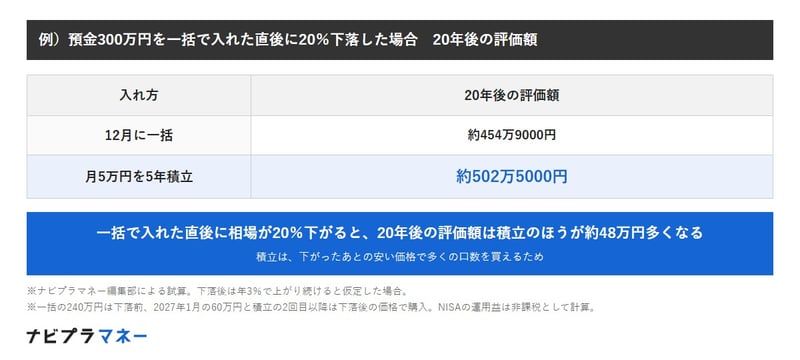
例)預金300万円を一括で入れた直後に20%下落した場合 20年後の評価額
出所:金融庁「NISAを知る」をもとにナビプラマネー編集部作成
- 【12月に一括】約454万9000円
- 【月5万円を5年積立】約502万5000円
この場合、20年後の評価額は一括が約454万9000円、積立が約502万5000円で、積立のほうが約48万円多くなりました。一括は300万円のうち240万円が値下がりの影響を受けるのに対し、積立で値下がり前に買ったのは最初の5万円だけで、残りは下がったあとの価格で買えるため、差が逆転します。
どちらが多くなるかは、入れた直後の値動きで変わり、前もって分かるものではありません。金融庁の「資産形成の基本」も、積立投資することで安いときに買わなかったり、高いときにだけ買ってしまうことを避けられると説明しています。
※試算の前提:一括の240万円は下落前の価格で購入、2027年1月の60万円と積立の2回目以降は下落後の価格で購入。下落後は年3%で上がり続けるとして計算。
新NISAに入れる前に、預金から先に分けておきたいお金
一括か積立かを考える前に、預金のうち新NISAに入れないお金を先に分けておく必要があります。新NISAで買う投資信託などは値動きがあり、使いたいときに買ったときの金額を下回っていることがあるためです。
- 【生活費の数か月分】病気や失業で収入が減ったときに取り崩すお金
- 【5年以内に使う予定のお金】住宅の頭金、子どもの入学金、車の買い替えなど
- 【近く払う予定の税金や保険料】固定資産税や年払いの保険料など
筆者が銀行で投資信託やNISAの窓口を担当していた頃も、まとまったお金を運用する相談では、まず使う予定のあるお金と当面使わないお金を分けてから、運用に回す額を決めていました。
300万円の預金があっても、このうち100万円を手元に残すなら、新NISAで考える額は200万円です。入れる額を先に決めておくと、一括でも積立でも、相場が動いたときに慌てずに済みます。
一括が向くのは20年以上置いておける人、積立が向くのは下落で売りたくなりそうな人
試算では、値上がりが続けば一括が、直後に下がれば積立が多くなりました。どちらを選ぶかは、利回りを予想するより、評価額が下がったときに持ち続けられるかで考えるのが現実的です。
- 【一括が向く人】20年以上使う予定がない、評価額が2割下がっても売らずに持ち続けられる、今年の成長投資枠が残っている
- 【積立が向く人】評価額が下がると売りたくなりそう、毎月の収入からも入れていきたい、預金の一部はまだ使う予定がある
両方を組み合わせる方法もあります。たとえば300万円のうち120万円を12月に成長投資枠で入れ、残りの180万円を月3万円ずつ5年かけて積み立てれば、今年の枠を一部使いながら、下落したときの影響も小さくできます。
新NISAで売った分の枠は翌年に戻るが、その年の年間投資枠は戻らない
金融庁によると、新NISAで買った商品を売ると、翌年以降に、売った商品の簿価(買ったときの金額)の分だけ非課税保有限度額が戻り、再び使えるようになります。
日本証券業協会の「NISAのよくある質問」でも、一度使った年間投資枠は、売ってもその年のうちに再び使うことはできないとされています。一括で入れたあとに売っても、同じ年に同じ額を入れ直すことはできません。
12月に一括で入れるなら、少なくとも数年は売らずに持てる額にしておくと、枠を無駄にしにくくなります。
新NISAの今年の枠は12月末まで、入れる額を決めてから一括か積立かを選ぶ
新NISAの年間投資枠は12月末で区切られ、使わなかった分は翌年に繰り越せません。今年の枠を使うには受渡日が12月31日以前である必要があるので、年内の受付期限も確かめておきましょう。
預金300万円を一括で入れると、年3%なら20年後に積立より約37万円多くなる一方、直後に2割下がれば積立が約48万円上回りました。
まず預金から使う予定のあるお金を分け、残りを新NISAに入れる額として決めてから、入れ方を選びましょう。商品や手続きで分からないことは、口座のある証券会社や銀行の窓口で相談できます。
※本記事の試算は一定の利回りを仮定した概算で、将来の運用成果を示すものではありません。投資信託などは元本が保証されていません。

三菱UFJ銀行出身。FP2級。メガバンク窓口およびリテール営業として資産運用コンサルティングに従事し、全国表彰を多数受賞。現在はNISAや投資信託に関する記事を多数執筆。実務経験に基づく解説に定評があり、Yahoo!ニュース経済カテゴリでアクセスランキング1位を多数獲得。