


毎月コツコツとオルカン(eMAXIS Slim 全世界株式(オール・カントリー))を積み立てている人にとって、2026年9月30日に設定された「オルカン高配当」は気になる存在かもしれません。
名前は似ていますが、投資する銘柄や業種の構成、分配金の出し方、コストはそれぞれ異なります。
「高配当版に乗り換えたほうがいいのか」「両方持つべきか」と迷ったときは、まず2つのファンドの違いを知ったうえで、自分の目的に照らして考えることが大切です。
この記事では、オルカンとオルカン高配当の構成銘柄・業種の違い、指数のリターンとリスク、税金とコストの違いを確認し、目的別にどう使い分けを考えればよいかを解説します。
オルカンとオルカン高配当は「連動をめざす指数」が違う
2つのファンドはどちらも三菱UFJアセットマネジメントが運用するインデックスファンドですが、連動をめざす指数が異なります。
オルカンは全世界の株式に幅広く投資
オルカンは、MSCI オール・カントリー・ワールド・インデックス(MSCI ACWI)に連動する投資成果をめざすファンドです。
2026年9月末時点の月次レポートでは組入銘柄数は2359銘柄で、国・地域別ではアメリカが63.4%を占めています。
時価総額の大きい企業ほど組入比率が高くなるため、上位にはエヌビディアやアップル、マイクロソフトといった米国の大型ハイテク株が並びます。
オルカン高配当は高配当の銘柄に絞って投資
オルカン高配当(eMAXIS 高配当全世界株式(オール・カントリー)配当払出型/資産成長型)は、MSCI ACWIを親指数とする「MSCI ACWI高配当利回り指数(配当込み、円換算ベース)」に連動する投資成果をめざします。
この指数は、親指数の中から配当の持続性や財務の健全性などの基準を通過した銘柄のうち、配当利回りが親指数の1.3倍以上の銘柄で構成され、2026年9月末時点の構成銘柄数は692銘柄です。
構成銘柄と業種はどう違う?
連動をめざす指数の違いは、上位に並ぶ銘柄や業種の構成にはっきり表れています。
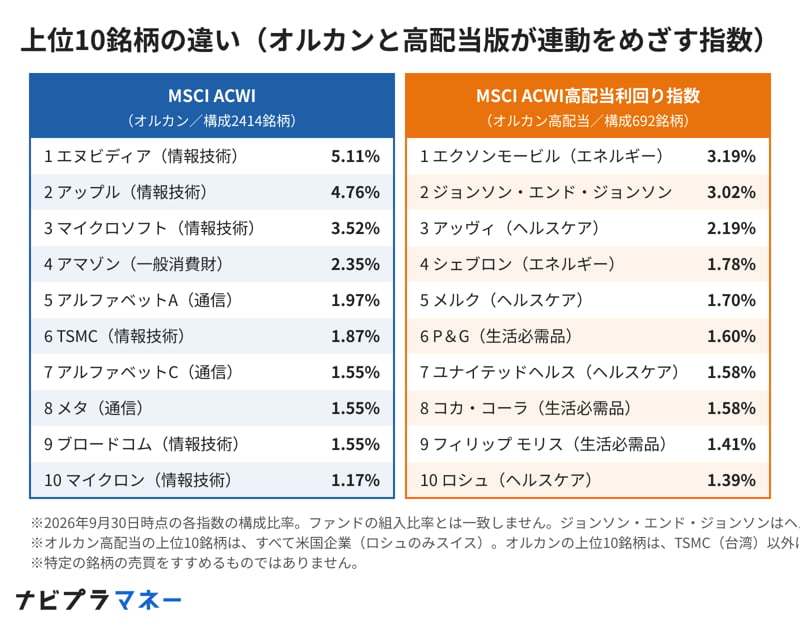
上位10銘柄の違い(オルカンと高配当版が連動をめざす指数)
出所:MSCI「MSCI ACWI Index (USD)」、MSCI「MSCI ACWI High Dividend Yield Index (USD)」をもとにナビプラマネー編集部作成
オルカンの上位はハイテク株が中心
MSCI ACWIの上位10銘柄は、エヌビディア(5.11%)、アップル(4.76%)、マイクロソフト(3.52%)など、情報技術やコミュニケーション・サービスの大型株が中心です。
上位10銘柄の合計は25.40%で、台湾のTSMCを除いてすべて米国企業です。
高配当版の上位はエネルギーやヘルスケア、生活必需品
MSCI ACWI高配当利回り指数の上位10銘柄は、エクソンモービル(3.19%)、ジョンソン・エンド・ジョンソン(3.02%)、アッヴィ(2.19%)など、エネルギーやヘルスケア、生活必需品の企業が並びます。
上位10銘柄の合計は19.42%で、スイスのロシュを除いてすべて米国企業です。
業種(セクター)の構成比率の違い
出所:MSCI「MSCI ACWI Index (USD)」、MSCI「MSCI ACWI High Dividend Yield Index (USD)」をもとにナビプラマネー編集部作成
情報技術の比率は33.21%と5.99%
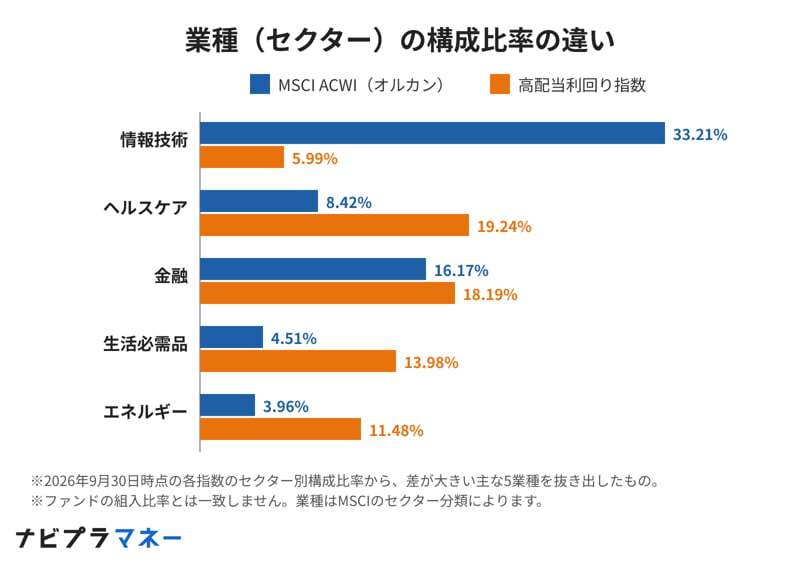
業種の構成比率を比べると、情報技術はMSCI ACWIが33.21%なのに対し、高配当利回り指数は5.99%にとどまります。
反対に、ヘルスケアは8.42%に対して19.24%、生活必需品は4.51%に対して13.98%、エネルギーは3.96%に対して11.48%と、高配当利回り指数のほうが高くなっています。
オルカンを持ちながら高配当版を加えると、資産全体で見たときの業種の偏りが変わることになります。
指数のリターンとリスクを比べると
2つの指数の過去の動きを、MSCIのファクトシート(米ドル建て・配当込み)で比べてみます。
指数のリターンとリスクを比べると
出所:MSCI「MSCI ACWI High Dividend Yield Index (USD)」をもとにナビプラマネー編集部作成
この10年は親指数のリターンが上回った
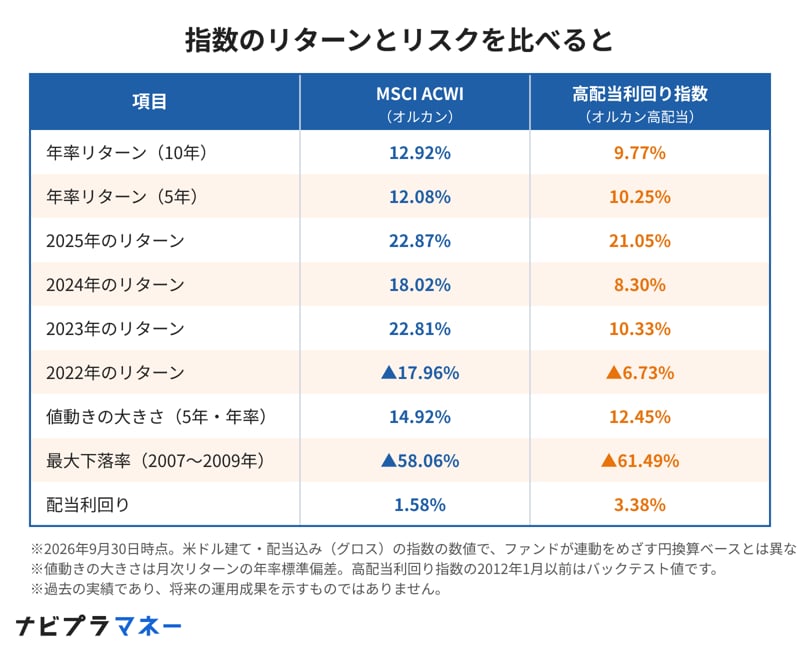
2026年9月末時点の10年の年率リターンは、MSCI ACWIが12.92%、高配当利回り指数が9.77%で、5年でも12.08%と10.25%でした。
年ごとに見ても、2023年(22.81%と10.33%)や2024年(18.02%と8.30%)のように、大型ハイテク株が大きく上昇した年は親指数との差が開いています。
値下がり局面での動きは一様ではない
一方、株式市場が下落した2022年は、MSCI ACWIが▲17.96%だったのに対し、高配当利回り指数は▲6.73%にとどまりました。
過去5年の値動きの大きさ(年率標準偏差)も、14.92%に対して12.45%と小さくなっています。
ただし、2007年10月〜2009年3月の最大下落率は、MSCI ACWIの▲58.06%に対して高配当利回り指数は▲61.49%で、下落局面で必ず値下がりが小さいとは限りません。
なお、これらは米ドル建ての指数の数値で、ファンドが連動をめざす円換算ベースとは異なり、将来の成果を示すものでもありません。
オルカン保有者が考えたい3つの視点
ここまでの違いを踏まえると、高配当版を検討するかどうかは、次の3つの視点で整理すると考えやすくなります。
- いまは資産を積み上げる時期か、それとも資産を活用する時期か
- 大型ハイテク株への集中が気になるか、業種の構成を変えたいか
- 配当(分配金)を定期的に受け取りたいか、ファンドの中で再投資したいか
ここからは、税金とコストの違い、乗り換える場合の注意点、目的別の使い分けの考え方を見ていきます。
税金とコストの違い
同じ全世界株式のファンドでも、分配金の扱いや信託報酬の水準によって、手元に残るお金は変わります。
信託報酬はオルカンのほうが低い
オルカンの信託報酬は年率0.05775%(税込)以内、オルカン高配当は年率0.165%(税込)以内です。
100万円を1年間保有した場合で単純に比べると、信託報酬の差は年約1073円になります。
分配金の出し方とタイミングが違う
オルカンは年1回決算で、信託財産の成長を優先し、原則として分配を抑制する方針をとっており、これまでの分配金は0円です。
オルカン高配当は、配当払出型が年4回(3・6・9・12月の各14日)決算で、経費控除後の配当等収益の全額を分配するのが原則です。
資産成長型は年1回決算で、オルカンと同じく分配を抑制する方針です。
課税口座では分配のたびに税金がかかる
分配金は運用成果とは別に上乗せされるものではなく、ファンドの資産から支払われるため、その分だけ基準価額が下がります。
特定口座や一般口座で配当払出型を保有している場合は、普通分配金に20.315%の税金がかかるため、ファンドの中で再投資する場合に比べて、運用に回るお金が税金の分だけ減ります。
NISAの成長投資枠で保有していれば、分配金に税金はかかりません。
乗り換える前に知っておきたい注意点
オルカンを売って高配当版に乗り換える場合は、税金やNISAの枠についても確認が必要です。
課税口座で売ると利益に税金がかかる
特定口座や一般口座で保有しているオルカンを売却すると、値上がり益に20.315%の税金がかかります。
長く積み立てて含み益が大きくなっているほど、乗り換えのために売るだけで税金の負担が生じる点に注意が必要です。
NISAで売った枠が戻るのは翌年
NISA口座で保有しているオルカンを売却した場合、売った商品の買付時の金額分だけ非課税の枠が復活しますが、復活するのは翌年以降です。
また、オルカン高配当はNISAの成長投資枠の対象で、つみたて投資枠では購入できません。
乗り換えではなく「併用」という選択肢もある
オルカンの積み立てはそのまま続け、新たに投資するお金の一部を高配当版に充てる方法もあります。
この場合は、すでに保有しているオルカンを売らずに済むため、売却時の税金やNISAの枠の問題は生じません。
目的から考える使い分けの例
運用会社は、資産を積み上げていく「資産形成」と、築いた資産を活かしていく「資産活用」の2つのステージがあるという考え方を示しています。
目的から考える、オルカンとオルカン高配当の使い分け(例)
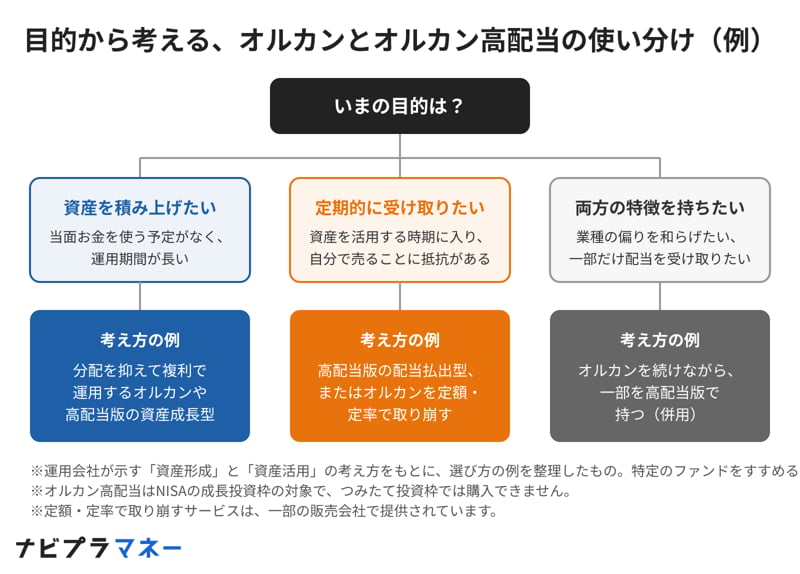
出所:三菱UFJアセットマネジメント「『オルカン高配当』の設定について」をもとにナビプラマネー編集部作成
資産を積み上げたい時期
当面お金を使う予定がなく運用期間が長い場合は、分配を抑えてファンドの中で複利で運用するオルカンや、高配当版の資産成長型が考え方の一つになります。
定期的に受け取りたい時期
退職後などに資産を活用する時期に入り、自分で売却額や時期を決めることに負担を感じる場合は、高配当版の配当払出型が選択肢になります。
一方で、運用会社は、オルカンなど分配を抑えるファンドを持ち続けながら必要な分だけ売却していく方法も、引き続き選択肢の一つだとしており、一部の販売会社では定額・定率で自動的に取り崩すサービスも提供されています。
両方の特徴を持ちたい場合
大型ハイテク株への集中を和らげたい、一部だけ配当を受け取りたいといった場合は、オルカンを続けながら一部を高配当版で持つ併用も考えられます。
運用会社も、分配金があるファンドとないファンドのどちらかが優れているというものではないとしています。
まとめ:乗り換えより先に「目的」と「口座」を確認しよう
オルカンは全世界の株式に幅広く投資し、上位には米国の大型ハイテク株が並ぶ一方、オルカン高配当はエネルギーやヘルスケア、生活必需品などの高配当銘柄に絞って投資します。
指数の過去の動きでは、この10年は親指数のリターンが上回った一方、2022年のような局面では高配当利回り指数の下落が小さい年もあり、どちらにも得意・不得意があります。
乗り換えを考える前に、いまが資産を積み上げる時期か活用する時期か、保有している口座がNISAか課税口座かを整理し、売却時の税金やNISAの枠も確認したうえで、交付目論見書でリスクや費用を確かめて判断することが大切です。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

一種外務員資格(証券外務員一種)。三菱UFJ銀行や三井住友信託銀行にて、資産運用アドバイザーとして10年以上の経験を持ち、現役世代から富裕層まで延べ1000名以上のコンサルティングに携わる。現在は株式会社モニクルリサーチが運営する複数のWebメディアで金融関連記事を企画・執筆・監修を行う。
関連タグ
RELATED ARTICLES関連記事